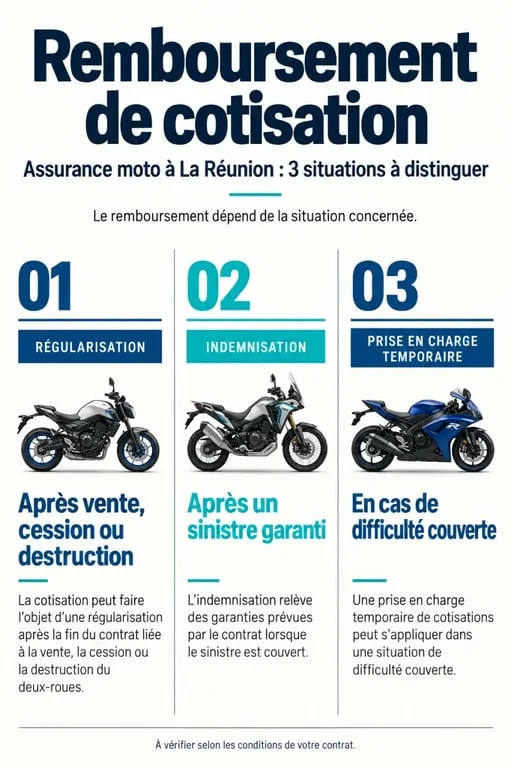
Le remboursement d’une cotisation d’assurance moto à La Réunion dépend de la situation et des conditions du contrat. Une vente, une destruction ou une résiliation peut entraîner une régularisation pour la période non courue. En revanche, un accident relève généralement de l’indemnisation des dommages, tandis qu’une garantie spécifique peut parfois prendre en charge plusieurs mois de cotisation.
Les 3 montants à ne pas confondre
Le vocabulaire de l’assurance prête facilement à confusion. Pourtant, le traitement du dossier, les justificatifs demandés et la somme éventuellement versée ne sont pas les mêmes selon le cas.
| Situation | Ce qui peut être versé | Exemple courant |
|---|---|---|
| Fin ou modification du contrat | Régularisation de la cotisation pour la période non courue | Vente, cession ou destruction de la moto |
| Sinistre garanti | Indemnisation des dommages, après déduction éventuelle de la franchise | Accident, vol, incendie ou cyclone |
| Difficulté personnelle couverte | Prise en charge temporaire de cotisations | Invalidité ou affection longue durée, selon la garantie |
La restitution de prime concerne une somme payée pour une période pendant laquelle le contrat ne produit plus ses effets. L’indemnisation sert à réparer un préjudice subi par le conducteur, la moto ou un tiers. Un accident responsable ne donne donc pas automatiquement droit au remboursement de la cotisation. Il peut toutefois déclencher les garanties prévues au contrat.
Vente, destruction ou résiliation : quand demander une régularisation
La vente de la moto, sa cession ou sa destruction sont des motifs courants pour demander à l’assureur de réexaminer la cotisation. Lorsque le contrat prend fin ou est suspendu conformément à ses conditions, la régularisation peut porter sur la période restant à courir. Le montant dépend notamment de la date d’effet, du mode de paiement, des frais prévus au contrat et des garanties déjà acquises par l’assureur.
La demande doit être adressée à l’assureur gestionnaire du contrat. Consultez d’abord les conditions générales et particulières pour vérifier les modalités de résiliation, les justificatifs exigés et les règles applicables à la période non courue. Si la cotisation a été payée pour une période plus longue que la durée effective du contrat, demandez le détail du calcul et le montant susceptible d’être régularisé.
Une moto immobilisée n’entraîne pas toujours un remboursement
Une panne longue, une réparation ou une immobilisation administrative ne suffit pas nécessairement à interrompre le contrat. Tant que la moto reste assurée et que les garanties demeurent actives, la cotisation peut rester due. Demandez plutôt si le contrat permet une suspension, une modification de formule ou une assistance adaptée à la situation.
Une moto immobilisée peut encore être exposée au vol, à l’incendie ou aux dommages liés à un événement naturel. Mettre fin à la couverture sans vérifier les conséquences peut donc laisser le deux-roues sans protection utile. Avant de demander un remboursement, comparez la résiliation avec une suspension ou une réduction des garanties, si ces solutions sont prévues par le contrat.
La prise en charge de cotisation en cas de coup dur
Certains contrats incluent ou proposent une garantie destinée à soutenir l’assuré lorsqu’une invalidité, une affection longue durée ou une incapacité professionnelle compromet son budget. Cette prestation ne correspond pas à un trop-perçu. Elle repose sur une garantie prévue au contrat et s’applique uniquement si les conditions d’éligibilité sont remplies.
Par exemple, la garantie Coups Durs peut prévoir la prise en charge de 6 mois de cotisation, après un délai de carence de 90 jours et sous conditions. Vérifiez les critères applicables, les exclusions, les justificatifs médicaux ou professionnels acceptés, ainsi que le caractère cumulable ou non de cette aide avec d’autres prestations.
Cette protection reste distincte de la garantie conducteur. Celle-ci peut indemniser certains dommages corporels lorsque le motard est responsable ou lorsqu’aucun tiers n’est identifié. Les plafonds, les seuils d’intervention et les capitaux décès varient fortement d’une formule à l’autre. Leur comparaison est particulièrement utile si la moto est utilisée quotidiennement ou pour les trajets professionnels.
Les garanties à examiner pour rouler à La Réunion
Le niveau de couverture influence la cotisation, mais aussi la somme qui restera à votre charge après un incident. La responsabilité civile est obligatoire et indemnise les dommages causés aux tiers. Elle ne protège pas, à elle seule, votre moto ni vos propres blessures.
- Au tiers : responsabilité civile, avec des options possibles comme l’assistance ou la protection juridique.
- Tierce collision : couverture de certains dommages en cas de collision identifiée, selon les conditions du contrat.
- Tous risques : dommages tous accidents, avec la possibilité d’ajouter le vol, l’incendie, le vandalisme ou la couverture des équipements.
- Protection du conducteur : indemnisation possible après un accident responsable ou sans tiers identifié.
- Assistance : remorquage, rapatriement et, selon la formule, véhicule de remplacement.
À La Réunion, examinez aussi les garanties liées aux événements naturels comme l’inondation, le cyclone, la tempête, la chute de pierres ou le glissement de terrain. Comparez les franchises, les plafonds, les exclusions territoriales et les conditions de stationnement exigées pour le vol. Une cotisation moins élevée peut s’accompagner d’une franchise importante ou d’une protection limitée pour votre usage réel.
Constituer une demande claire auprès de l’assureur
Adressez votre demande à l’assureur gestionnaire depuis votre espace personnel, en agence ou par courrier, selon les modalités prévues. Une demande écrite permet de dater votre démarche et de préciser si vous sollicitez une résiliation, une régularisation ou l’activation d’une garantie.
- Relisez les conditions particulières et générales, notamment les clauses relatives à l’échéance, à la résiliation, aux exclusions et au remboursement.
- Rassemblez le numéro de contrat, vos coordonnées et les informations nécessaires au versement éventuel de la somme due.
- Joignez les documents correspondant à votre situation : certificat de cession, justificatif de destruction, pièces liées au sinistre ou justificatifs d’incapacité.
- Demandez une réponse écrite précisant le calcul de la régularisation, le montant retenu et les éventuels frais.
- En cas de désaccord, contactez d’abord le service réclamation, puis le médiateur de l’assurance si le litige persiste.
Le délai de traitement dépend des modalités du contrat et des pièces transmises. Un dossier complet facilite son examen. Si l’assureur demande un document complémentaire, envoyez-le rapidement et conservez les échanges ainsi que les justificatifs transmis.
Avant de changer de formule ou d’assureur, demandez un devis détaillé. Comparez la franchise, la garantie conducteur, l’assistance zéro kilomètre, les équipements couverts et les risques naturels. Vous pourrez ainsi vérifier si la baisse de cotisation correspond réellement à une économie ou à une protection réduite.

 using WordPress and
No responses yet