À La Réunion, vous pouvez parfois utiliser votre bonus auto pour assurer une moto, si votre historique d’assurance est cohérent. Le coefficient de réduction-majoration suit principalement le conducteur, mais son application à un deux-roues dépend aussi du véhicule et des règles de l’assureur.
Le bonus auto peut-il s’appliquer à une assurance moto ?
Le bonus-malus, aussi appelé coefficient de réduction-majoration ou CRM, ajuste la prime d’assurance selon les sinistres responsables. Le coefficient de départ est fixé à 1. Il peut descendre jusqu’à 0,50 pour un conducteur sans sinistre responsable ou monter jusqu’à 3,50 en cas de malus.
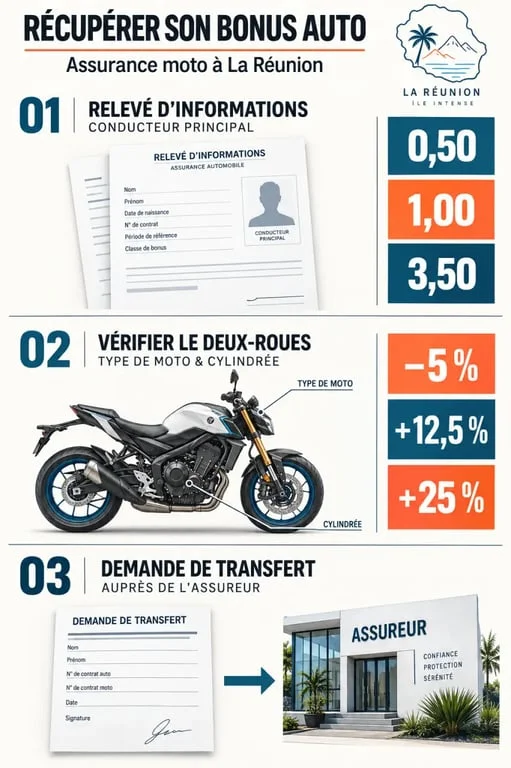
Pour récupérer son bonus moto à La Réunion, vous pouvez demander la prise en compte de votre CRM auto lors de la souscription d’un contrat deux-roues. Cette continuité évite de repartir avec un coefficient de 1 lorsque vous avez déjà acquis un bon historique au volant.
Le transfert n’est toutefois pas automatique pour tous les véhicules. L’assureur examine le profil du souscripteur, le type de deux-roues et les conditions prévues au contrat. Le même principe s’applique à un coefficient supérieur à 1 : le malus auto peut aussi suivre le conducteur vers son assurance moto.
Les conditions à vérifier avant de demander le transfert
| Situation | Application du CRM auto | Point à contrôler |
|---|---|---|
| Moto ou scooter de plus de 80 cm³ | Possible selon le contrat | Vous restez conducteur principal |
| Scooter de 50 cm³ | Souvent non applicable | Vérifier les règles de l’assureur |
| Changement d’assureur | Possible | Transmettre le relevé d’informations |
| Ajout d’une moto en gardant la voiture | Variable | Vérifier les contrats et les coefficients en cours |
Être le conducteur principal des deux véhicules
La condition centrale concerne l’usage réel des véhicules. La personne qui demande le transfert doit être le conducteur principal de la voiture ayant généré le bonus et de la moto à assurer. Un conducteur secondaire ne peut généralement pas revendiquer seul l’historique acquis sur le contrat d’une autre personne.
Cette déclaration doit correspondre à la réalité. Si l’usage habituel de la moto revient à quelqu’un d’autre, une incohérence peut compliquer l’indemnisation après un sinistre. Vérifiez donc le statut déclaré sur chaque contrat avant de demander la reprise du CRM.
Ne pas confondre moto, scooter et cylindrée
Les informations disponibles retiennent le seuil d’un deux-roues de plus de 80 cm³ pour l’application du bonus auto. Le cas du scooter de 50 cm³ demande donc une vérification particulière, car le transfert du CRM n’y est pas nécessairement admis.
La cylindrée exprimée en cm³ ne doit pas être confondue avec la puissance indiquée en kW. Pour éviter une erreur sur le devis, transmettez le modèle exact mentionné sur la carte grise et demandez à l’assureur quelle règle s’applique à ce véhicule.
Comprendre l’effet du coefficient sur le prix
Une année sans sinistre responsable réduit le coefficient de 5 %. À l’inverse, un sinistre totalement responsable entraîne une majoration de 25 %, contre 12,5 % lorsque la responsabilité est partagée. Le CRM est recalculé à l’échéance annuelle du contrat.
Avec une prime de référence de 700 euros, un coefficient de 0,50 donne une prime de 350 euros, hors taxes et garanties complémentaires. Avec un coefficient de 3,50, cette même base atteint 2 450 euros. Le CRM influence donc fortement le tarif, sans être le seul élément pris en compte.
Le modèle de la moto, le lieu de stationnement, l’usage quotidien, les garanties vol ou dommages et la franchise peuvent aussi modifier le devis. Deux conducteurs disposant du même coefficient peuvent ainsi recevoir des propositions différentes pour une assurance moto à La Réunion.
Comparez donc le prix global du contrat. Une prime moins élevée peut s’accompagner de franchises plus importantes ou d’une couverture plus limitée du casque et des équipements. Le bonus reste utile, mais il doit être examiné avec le niveau réel de protection proposé.
Les démarches pour faire reconnaître son bonus à La Réunion
Commencez par demander à votre assureur auto un relevé d’informations. Ce document retrace notamment votre coefficient bonus-malus et votre historique de sinistres. Votre avis d’échéance annuel peut également vous aider à repérer le CRM appliqué à votre contrat.
- Vérifiez votre coefficient actuel et votre statut de conducteur principal.
- Préparez le relevé d’informations, votre permis et les données de la carte grise de la moto.
- Demandez clairement la reprise de votre CRM auto sur le contrat moto.
- Comparez les garanties, les exclusions, les franchises et les montants proposés.
- Faites confirmer par écrit le coefficient retenu avant de souscrire.
Vous pouvez conserver votre assureur auto ou choisir une autre compagnie pour la moto. Un changement d’assureur ne modifie pas le CRM lorsque celui-ci est correctement transmis. Le relevé d’informations sert alors à justifier votre historique auprès du nouvel assureur.
Si vous assurez plusieurs véhicules en même temps, le coefficient applicable peut correspondre à une moyenne des CRM. Les modalités varient toutefois selon les conditions particulières des contrats. Cette situation est différente d’un remplacement de voiture par une moto ou de l’ajout d’un deux-roues à un contrat auto déjà actif.
À La Réunion, demandez plusieurs devis pour vérifier la prise en compte du bonus et comparer le niveau de protection. Avant de valider une offre, contrôlez le coefficient indiqué, le statut de conducteur principal, les franchises et les garanties réellement incluses.

 using WordPress and
No responses yet