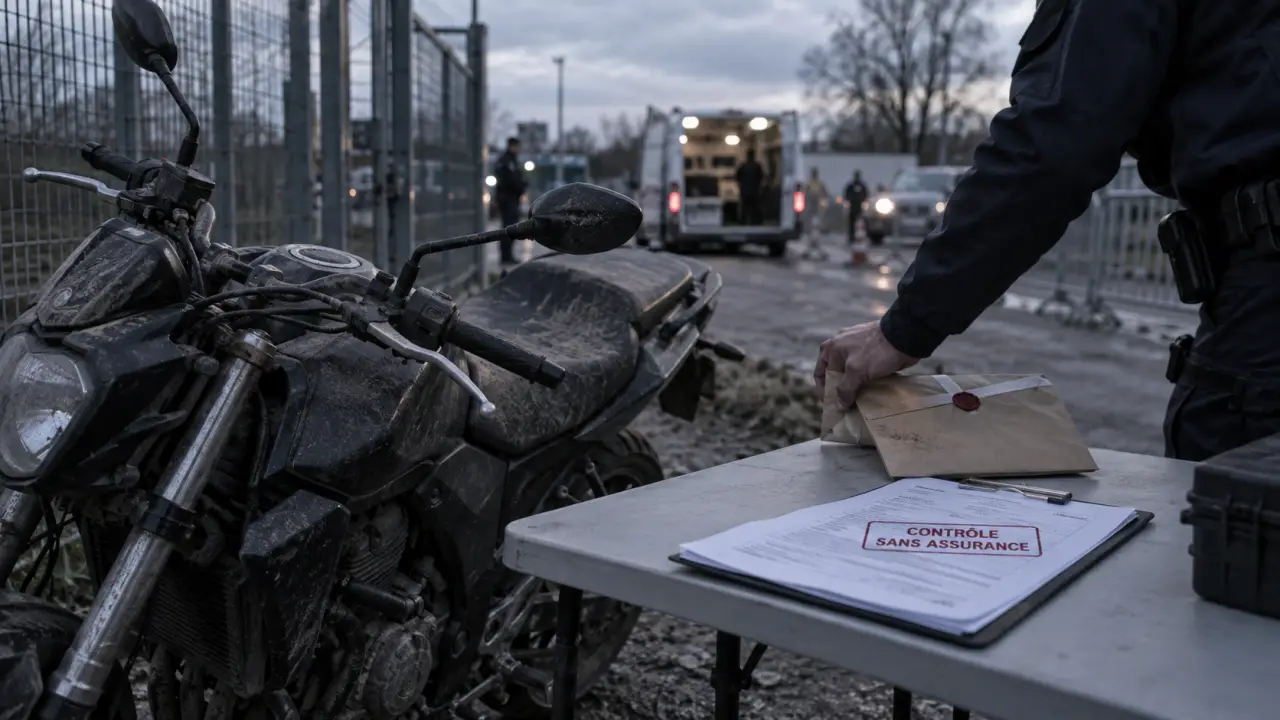
Après un contrôle sans assurance à La Réunion, la moto n’est pas automatiquement perdue. Elle peut toutefois être immobilisée, puis placée en fourrière. Dans certaines situations, un juge peut aussi prononcer sa confiscation définitive. Agir rapidement aide à limiter les frais et à éviter de reprendre la route dans l’illégalité.
Sans assurance, quelles sanctions risque le conducteur ?
Toute moto ou tout scooter utilisé sur la voie publique doit disposer au minimum d’une assurance responsabilité civile. Cette garantie indemnise les tiers victimes d’un accident. Rouler sans assurance est un délit, même lorsque le deux-roues est utilisé seulement de temps en temps.
Lors d’une première constatation, une amende forfaitaire délictuelle de 500 € peut être appliquée. Elle est ramenée à 400 € si elle est réglée dans les 15 jours et portée à 1 000 € après 45 jours. Si l’affaire est renvoyée devant le tribunal correctionnel, l’amende peut atteindre 3 750 €. En cas de nouvelle infraction ou de récidive, le montant maximal évoqué est de 7 500 €.
Le tribunal peut aussi prononcer des peines complémentaires : suspension ou annulation du permis, interdiction de conduire certains véhicules terrestres à moteur, stage de sensibilisation, travail d’intérêt général ou jours-amende. L’interdiction de conduire peut durer jusqu’à 5 ans. La suspension ou l’annulation du permis peut atteindre 3 ans, selon la décision rendue.
Immobilisation, fourrière, saisie, confiscation : quatre mesures distinctes
Ces termes sont souvent confondus alors qu’ils n’ont pas les mêmes effets. Cette distinction permet de savoir si la récupération de la moto reste possible.
| Mesure | Effet sur la moto | Restitution possible ? |
|---|---|---|
| Immobilisation | Interdiction immédiate de circuler. | Oui, après régularisation et selon les instructions reçues. |
| Mise en fourrière | La moto est enlevée et conservée dans un lieu désigné. | Oui, en principe, sous conditions et après paiement des frais. |
| Saisie | Le véhicule est retenu dans le cadre d’une procédure judiciaire. | La restitution dépend de la suite de la procédure et d’une éventuelle décision en ce sens. |
| Confiscation | Le juge prononce la perte définitive du véhicule. | Non, sauf recours exercé dans les délais et issue favorable. |
La mise en fourrière n’est donc pas une confiscation. Il s’agit d’une mesure matérielle et temporaire, qui entraîne des frais d’enlèvement et de garde. La confiscation est une peine judiciaire. Elle ne découle pas automatiquement du seul contrôle sans assurance.
Que faire dès le contrôle et pendant la procédure ?
Ne pas repartir avec la moto
Si les forces de l’ordre constatent un défaut d’assurance, ne déplacez pas et ne conduisez pas la moto malgré son immobilisation. Conservez le procès-verbal, le document relatif à la fourrière et les notifications remises lors du contrôle. Ces pièces précisent la mesure prise et seront utiles pour obtenir des informations sur la restitution ou l’audience.
Régulariser pour les trajets à venir
Souscrire une assurance après le contrôle n’efface pas l’infraction passée. Cette démarche reste indispensable avant toute reprise de circulation. Demandez une attestation ou un justificatif de garantie, puis vérifiez que le contrat correspond bien à l’immatriculation et au véhicule concernés.
Les forces de l’ordre peuvent consulter le Fichier des véhicules assurés. Une souscription très récente peut nécessiter un délai de mise à jour. Gardez donc le justificatif accessible en cas de contrôle ultérieur, sans considérer ce document comme une autorisation de circuler avant la prise d’effet effective de la garantie.
À La Réunion, les distances, le relief et les déplacements entre communes peuvent rendre une immobilisation en fourrière particulièrement contraignante. Préparez l’attestation d’assurance, le certificat d’immatriculation et votre pièce d’identité. Vous limiterez ainsi les déplacements inutiles et la durée de garde.
Récupérer une moto en fourrière : documents, frais et cas du propriétaire
Pour récupérer un véhicule qui n’est pas confisqué, le gestionnaire de la fourrière demande généralement un justificatif de propriété ou d’immatriculation, une pièce d’identité, une assurance valide et la preuve du règlement des frais exigibles. Les modalités dépendent de l’autorité à l’origine de l’enlèvement et de la situation judiciaire. Contactez sans délai le service indiqué sur la notification, plutôt que d’attendre une éventuelle audience.
Les frais de fourrière restent à la charge du propriétaire ou de la personne habilitée à récupérer le deux-roues. À titre d’exemple, une garde de 60 jours peut représenter entre 1 200 et 2 400 €, selon l’estimation citée pour ce type de situation. Plus la démarche tarde, plus le coût total augmente.
Si la moto appartient à une autre personne, le conducteur et le propriétaire doivent distinguer leurs situations. Le propriétaire doit pouvoir établir son droit sur le véhicule et expliquer, si nécessaire, les conditions du prêt. Cette situation n’empêche pas automatiquement une saisie ou une mesure judiciaire. Un avocat peut aider lorsque la propriété, le financement ou la responsabilité liée au prêt sont contestés.
Accident sans assurance : le risque financier dépasse l’amende
En cas d’accident responsable, les victimes peuvent être indemnisées par le Fonds de garantie des assurances obligatoires (FGAO) lorsque le conducteur n’est pas assuré. Cette intervention ne protège pas le responsable. Le FGAO peut ensuite exercer un recours contre lui pour récupérer les sommes versées.
Les conséquences peuvent concerner les dégâts matériels, mais aussi les préjudices corporels, les soins, la perte de revenus ou une invalidité. Une dette peut dépasser 100 000 € et atteindre 500 000 € dans une situation d’invalidité permanente. Le conducteur non assuré ne bénéficie pas non plus d’une couverture automatique pour ses propres blessures ni pour les dommages subis par sa moto.
Une assurance au tiers reste le minimum légal avant de reprendre la route. Si votre budget est limité, comparez les garanties, les franchises et les échéances plutôt que de laisser le contrat expirer ou de rouler après une résiliation. En cas de convocation ou de risque de confiscation, la régularisation immédiate doit s’accompagner d’un examen précis du dossier et, si nécessaire, d’un conseil juridique.

 using WordPress and
No responses yet