Prêter sa moto ou son scooter à un proche à La Réunion est possible, mais ce prêt n’est jamais automatique. Avant de remettre les clés, le propriétaire doit vérifier que le contrat autorise le prêt de guidon et que le conducteur respecte les conditions prévues. En cas d’accident, la responsabilité civile protège les victimes, tandis que les dommages subis par la moto ou le conducteur dépendent des garanties souscrites.
Le prêt de guidon dépend d’abord de votre contrat
Une assurance moto ne couvre pas nécessairement toute personne qui conduit le véhicule. Les conditions générales et particulières précisent si le prêt est autorisé, s’il est réservé à certains proches ou si les conducteurs novices sont exclus. Certaines formules acceptent un conducteur occasionnel sans déclaration préalable. D’autres exigent qu’il soit désigné comme conducteur secondaire.
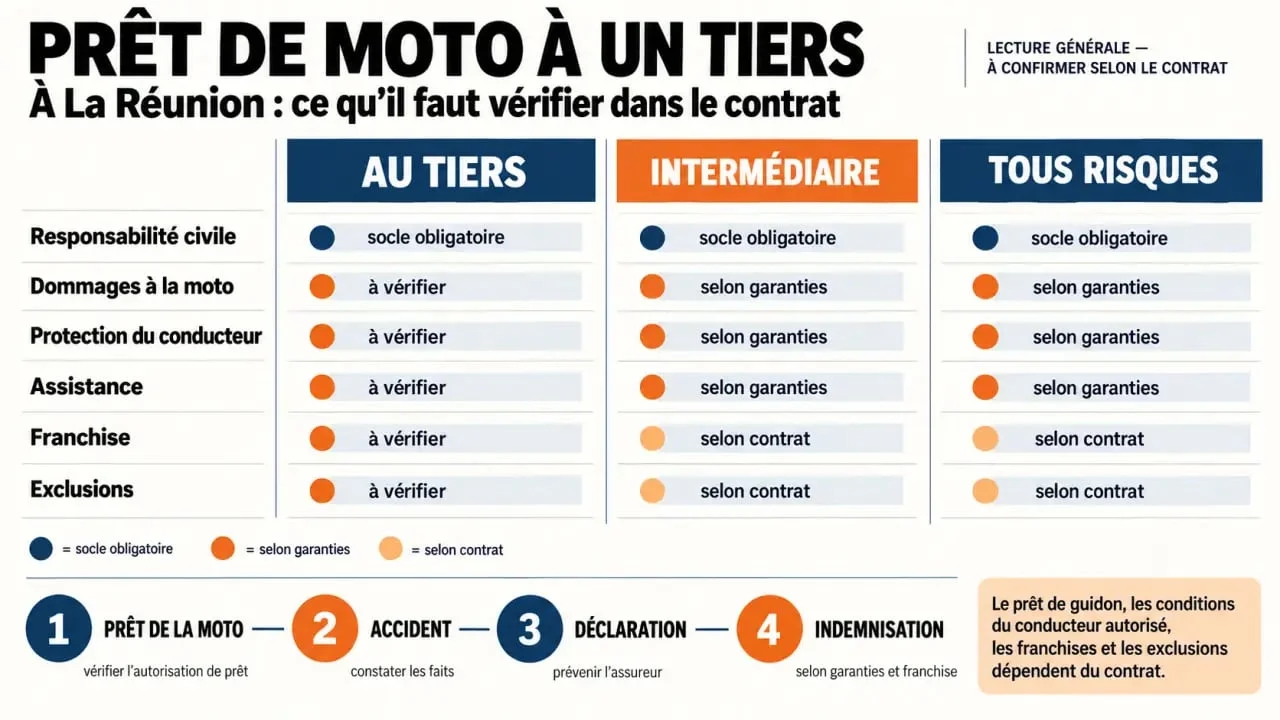
Permis, expérience et usage : les vérifications indispensables
Le conducteur tiers doit posséder le permis adapté à la cylindrée de la moto ou du scooter. Il doit aussi respecter les conditions d’âge et d’ancienneté éventuellement fixées par l’assureur et ne faire l’objet d’aucune interdiction de conduire. Vérifiez également l’usage déclaré. Une moto assurée pour les loisirs n’est pas forcément couverte pour un trajet professionnel, une livraison ou des déplacements réguliers entre le domicile et le travail effectués par une autre personne.
- Relire la clause de prêt de guidon et les exclusions applicables.
- Contrôler le permis, l’expérience et les antécédents du conducteur.
- Identifier la franchise spécifique applicable à un conducteur occasionnel.
- Vérifier que l’usage prévu correspond à celui déclaré au contrat.
En cas d’accident, qui paie les dommages ?
La responsabilité civile obligatoire indemnise les dommages corporels et matériels causés aux tiers lorsque la moto est utilisée dans les conditions prévues au contrat. Cette garantie ne signifie pas que le conducteur prêté bénéficie d’une protection personnelle complète, ni que la moto sera réparée. Le propriétaire reste l’assuré du contrat. Un sinistre peut aussi avoir des conséquences sur son bonus-malus ou sur ses futures conditions d’assurance.
Si le prêt a été accordé à un conducteur non autorisé, sans permis adapté ou dans le cadre d’un usage exclu, l’assureur peut appliquer les limites prévues au contrat. Les victimes restent prises en charge dans le cadre de l’indemnisation prévue, mais l’assuré peut ensuite faire face à une franchise majorée, à un refus de prise en charge de certains dommages ou à un recours. Il faut donc déclarer clairement la situation lors de la souscription et prévenir l’assureur si le prêt devient régulier.
Au tiers, intermédiaire ou tous risques : quelle protection pour une moto prêtée ?
Le niveau de couverture dépend de la valeur du deux-roues, de la fréquence des prêts et de la capacité du propriétaire à assumer les conséquences d’un sinistre. Une formule au tiers répond à l’obligation minimale, mais elle laisse souvent le propriétaire sans indemnisation pour les dégâts subis par sa propre moto.
| Formule | Protection principale | Point de vigilance lors d’un prêt |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Les dommages à la moto et au conducteur ne sont généralement pas couverts. |
| Intermédiaire | Responsabilité civile avec garanties additionnelles selon le contrat | Contrôler les garanties vol, incendie, événements climatiques et l’assistance. |
| Tous risques | Protection plus large pouvant inclure les dommages au véhicule | Lire les franchises, plafonds et exclusions liés au conducteur occasionnel. |
La défense et recours, la protection juridique, l’assistance en cas de panne ou d’accident et la sécurité du conducteur méritent une attention particulière. Cette dernière peut prévoir l’indemnisation des blessures du pilote, dans les limites définies par le contrat. La responsabilité civile ne remplace donc pas une garantie dédiée au conducteur.
Les équipements doivent aussi être vérifiés. Le casque, les gants, le blouson et les accessoires ne sont garantis que si le contrat le prévoit. Examinez également les plafonds d’indemnisation, les exclusions et la franchise applicable lorsque la moto est conduite par un tiers.
À La Réunion, anticiper le trajet autant que le conducteur
Une moto prêtée peut circuler entre Saint-Denis, Saint-Paul, Saint-Pierre ou dans les Hauts, avec des conditions de route différentes. Les fortes pluies, les vents violents, les inondations et les épisodes cycloniques rendent les garanties climatiques et l’assistance particulièrement utiles. Elles ne sont pas systématiquement incluses. Vérifiez leur déclenchement, les événements couverts, les exclusions et le montant de la franchise.
L’attestation d’assurance confirme l’existence du contrat, mais elle ne détaille pas toutes ses limites. Avant le départ, vérifiez le stationnement prévu, l’itinéraire de nuit, la présence d’un antivol et les modalités pour joindre l’assistance. Ces précautions ne remplacent pas les garanties, mais elles facilitent la prévention et la déclaration d’un sinistre si un incident survient.
Prêt ponctuel ou assurance temporaire : préparer un devis adapté
Pour un prêt exceptionnel, une assurance moto temporaire peut être étudiée pour une durée de 1 à 90 jours, notamment lors d’un week-end, de vacances ou d’une période transitoire. Cette solution ne dispense pas de vérifier les critères d’acceptation du conducteur ni les garanties réellement incluses. Une prise d’effet annoncée dans l’heure ou l’envoi d’une attestation par e-mail ne doivent pas remplacer la lecture des conditions contractuelles.
La durée choisie doit correspondre à l’usage réel de la moto et au profil du conducteur. Vérifiez notamment la prise en charge des dommages au véhicule, la protection du conducteur, l’assistance et les conditions applicables en cas de prêt à une autre personne. Pour un besoin plus régulier, l’ajout d’un conducteur secondaire ou une adaptation du contrat existant peut être étudié avec l’assureur.
Demander un devis d’assurance moto à La Réunion
Pour demander un devis d’assurance moto à La Réunion, préparez la carte grise, les informations sur la cylindrée, la marque et le modèle, le lieu de stationnement, l’usage envisagé ainsi que le permis du conducteur principal et, si nécessaire, celui du tiers. L’âge, l’ancienneté du permis, le bonus-malus, les antécédents et les garanties souhaitées influencent l’étude du dossier.
Le tarif dépend aussi de la fréquence du prêt et de l’utilisation prévue, privée, professionnelle, pour les loisirs ou les trajets domicile-travail. Signalez clairement que la moto peut être prêtée. Cette information permet d’obtenir une proposition cohérente avec le besoin réel et d’éviter une mauvaise surprise au moment du sinistre. Comparez les franchises, les plafonds, les exclusions et la protection du conducteur avant de choisir la formule.

 using WordPress and
No responses yet