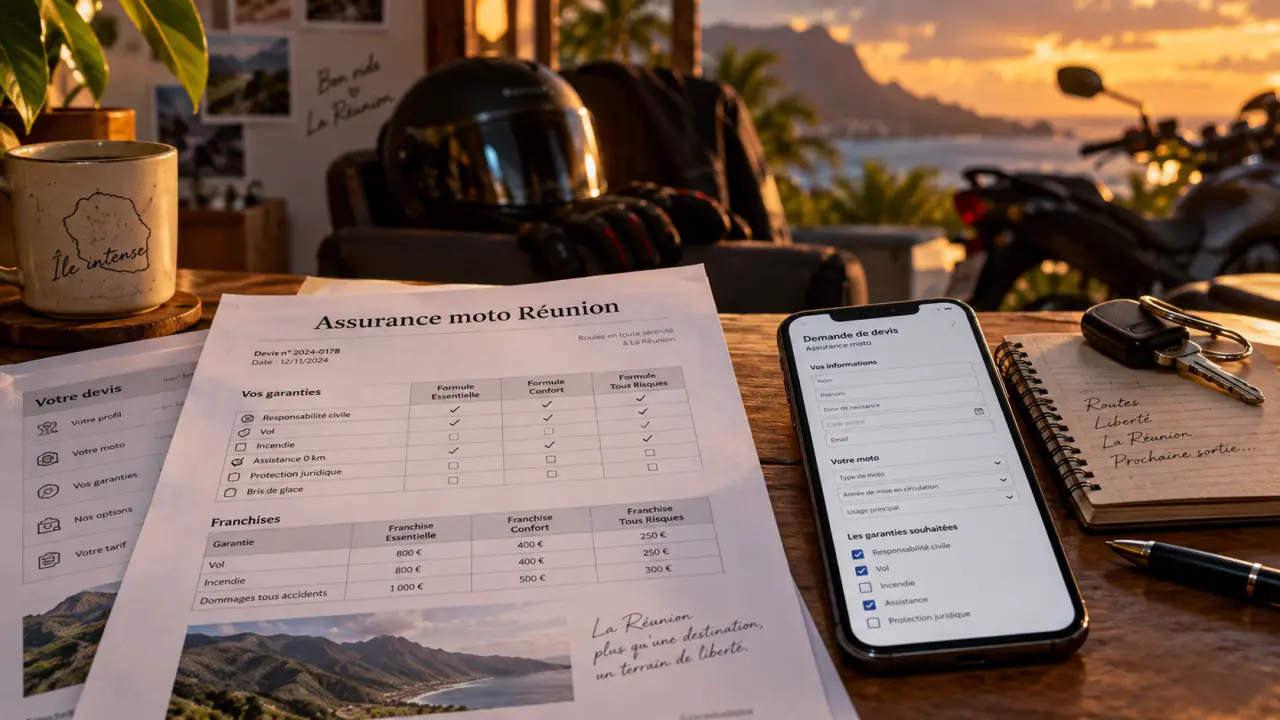
À La Réunion, ouvrir un contrat d’assurance moto commence par une demande de devis. Le prix ne suffit pourtant pas pour comparer les offres. Moto, scooter et cyclomoteur doivent être assurés avant leur mise en circulation, avec une couverture adaptée à la cylindrée, à la valeur du véhicule et à son usage. Un conseiller local ou un parcours en ligne peut vous orienter rapidement, à condition de vérifier les garanties prévues en cas d’accident, de vol ou d’immobilisation.
Préparer sa demande pour ouvrir un contrat sans perdre de temps
Pour obtenir un devis pertinent, l’assureur doit connaître le véhicule et son conducteur habituel. Préparez les informations de la carte grise, la cylindrée, la marque, le modèle et l’année de mise en circulation. Précisez aussi l’usage prévu : trajets domicile-travail, circulation urbaine, loisirs ou longues distances. Le profil du conducteur compte également, notamment le permis détenu, l’expérience de conduite et l’historique d’assurance.
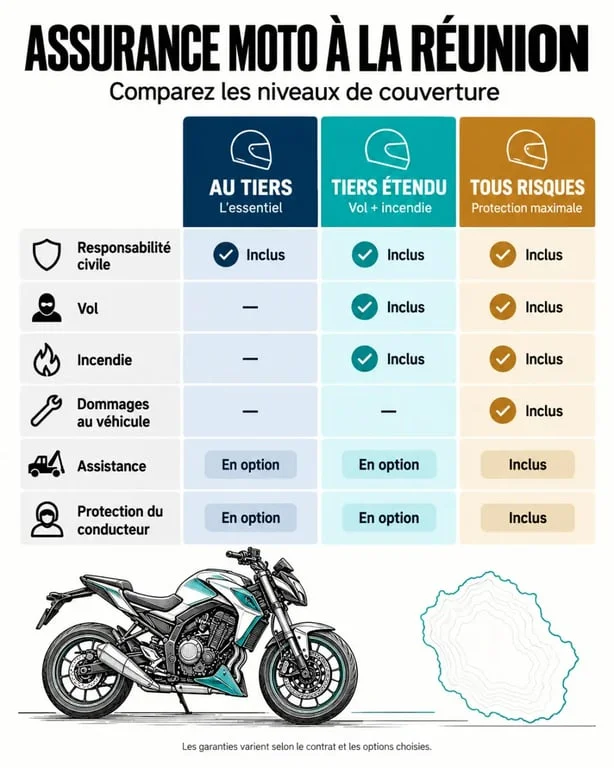
Avant de valider la souscription, demandez la liste exacte des justificatifs attendus. Le titulaire du contrat doit généralement pouvoir transmettre les éléments relatifs au véhicule, au permis et à son identité. Si un conducteur secondaire utilise régulièrement la moto, signalez-le dès la demande de devis. Une situation incomplète peut compliquer la gestion d’un sinistre.
Devis en ligne ou accompagnement en agence ?
Un parcours numérique convient lorsque le besoin est simple et que le niveau de garantie est déjà identifié. L’échange avec une agence ou un conseiller à La Réunion peut être utile pour une moto d’occasion, une forte cylindrée, un véhicule équipé ou un usage quotidien. Cet échange permet de clarifier les franchises, l’assistance et les plafonds d’indemnisation avant la signature électronique ou papier.
Choisir la formule selon la valeur et l’usage de votre deux-roues
La responsabilité civile est la garantie minimale obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers lorsque votre responsabilité est engagée. Elle ne couvre pas, à elle seule, les dégâts subis par votre moto ni vos propres blessures.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense-recours selon le contrat | Deux-roues ancien ou budget serré |
| Tiers étendu ou vol-incendie | Socle tiers complété par le vol, l’incendie et parfois les catastrophes naturelles | Moto ou scooter stationné à l’extérieur |
| Tous risques | Dommages tous accidents, selon les franchises et les conditions du contrat | Véhicule récent, de valeur ou utilisé intensivement |
Les offres distinguent souvent les véhicules de moins de 50 cm³, ceux de 50 à 125 cm³ et ceux de plus de 125 cm³. La cylindrée ne détermine pas automatiquement la formule à choisir. Elle aide toutefois à adapter le contrat au type de machine, à son usage et au niveau de risque accepté.
Les 4 protections à examiner avant de signer
1. Les dommages causés aux autres et votre défense
Au-delà de la responsabilité civile, vérifiez la présence de la garantie défense pénale et recours. Elle peut accompagner votre défense après un accident et permettre d’exercer un recours contre le responsable lorsque les conditions prévues au contrat sont réunies. Cette protection est utile lorsque les circonstances du sinistre doivent être établies ou contestées.
2. Votre protection corporelle de conducteur
La protection du conducteur couvre les conséquences corporelles d’un accident responsable, situation dans laquelle la responsabilité civile ne vous indemnise pas pour vos propres blessures. Comparez le plafond prévu, les conditions d’intervention et le seuil éventuel d’atteinte à l’intégrité physique et psychique. Un airbag moto filaire ou radiocommandé améliore la sécurité, mais ne remplace pas cette garantie financière.
3. Le vol, l’incendie et les dommages au véhicule
La garantie vol peut prévoir une franchise ainsi que des exigences concernant le stationnement ou l’antivol. L’incendie, les catastrophes naturelles et les dommages tous accidents relèvent également de garanties distinctes. Lisez les exclusions et le mode d’évaluation du véhicule : valeur à dire d’expert, valeur d’achat pendant une durée définie ou indemnisation renforcée selon l’offre.
4. L’assistance qui vous remet réellement en route
Une assistance en cas de panne, d’accident ou de vol n’a pas la même portée d’un contrat à l’autre. Contrôlez la franchise kilométrique. Une assistance 0 kilomètre intervient sans distance minimale annoncée, contrairement à une formule qui impose, par exemple, une distance de 30 km. Vérifiez aussi le véhicule de remplacement, sa durée et les événements ouvrant droit à sa mise à disposition.
Franchise, équipements et accessoires : les détails qui changent l’indemnisation
Chaque garantie doit correspondre à un risque concret et à votre budget. Une garantie vol perd une partie de son intérêt si la franchise est trop élevée. Une assistance utile ne compense pas un plafond insuffisant pour l’équipement. Reliez donc chaque situation, chute, panne, stationnement ou transport d’affaires dans le top case, à une ligne précise des conditions particulières.
Casque, blouson, gants, airbag, bagagerie, accessoires et contenu du top case ne sont pas toujours couverts de la même façon. Certaines offres prévoient une garantie dédiée à l’équipement du conducteur ou aux accessoires, avec des plafonds spécifiques. Demandez si la franchise s’applique séparément à ces biens et conservez les factures des équipements les plus coûteux.
Comparer les offres locales avant de valider votre assurance moto
Pour comparer les assureurs à La Réunion, demandez plusieurs devis présentant des garanties équivalentes. Ne vous limitez pas au prix affiché. Alignez la formule, le montant des franchises, le plafond de protection du conducteur, l’assistance, le véhicule de remplacement et la couverture des accessoires. Une offre moins chère peut laisser une part importante du sinistre à votre charge.
Avant la signature, relisez les conditions particulières : conducteur déclaré, usage, garanties choisies, exclusions et date de prise d’effet. Vérifiez également les modalités d’assistance et les plafonds d’indemnisation. Conservez ensuite une copie accessible du contrat et les coordonnées de l’assistance. Cette dernière vérification permet de prendre la route avec une protection cohérente avec votre moto et votre quotidien à La Réunion.

 using WordPress and
No responses yet