À La Réunion comme en métropole, une moto immobilisée reste généralement soumise à l’obligation d’assurance tant qu’elle demeure un véhicule motorisé en état de circuler. Une panne, un long séjour au garage ou une faible utilisation ne suffisent donc pas, en principe, à mettre fin au contrat. Pour réduire la cotisation, il est possible d’adapter les garanties au lieu de stockage et aux risques réellement encourus.
Une moto garée ou en panne doit généralement rester assurée
L’article L211-1 du Code des assurances impose une assurance de responsabilité civile pour les véhicules terrestres à moteur. Cette obligation ne dépend pas du nombre de kilomètres parcourus. Une moto immatriculée, équipée de ses éléments essentiels et susceptible de rouler reste donc concernée, même si elle stationne dans un box fermé.
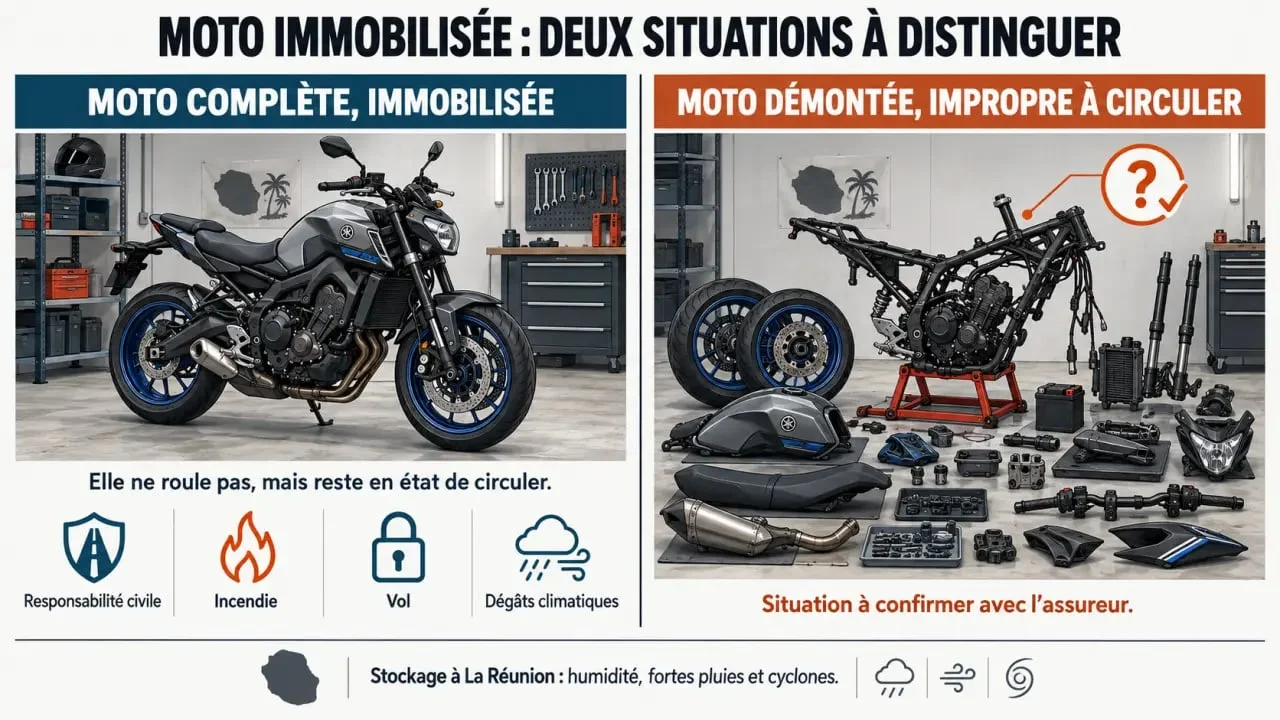
La responsabilité civile indemnise les dommages que la moto pourrait causer à un tiers. À l’arrêt, le risque existe toujours : la machine peut tomber sur une personne, provoquer une fuite de carburant, prendre feu à cause de sa batterie ou contribuer à la propagation d’un incendie dans un garage. Sans couverture, le propriétaire peut devoir indemniser lui-même les victimes et réparer les dégâts matériels.
La panne, l’attente du permis et l’hivernage ne sont pas des exceptions
Une moto en attente de réparation, une machine neuve avant l’obtention du permis ou un deux-roues utilisé seulement quelques jours par an reste une moto assurée. La même règle s’applique après une suspension de permis : l’interdiction de conduire ne supprime pas les risques liés au véhicule.
Une formule réduite peut être plus adaptée qu’une résiliation, mais elle n’autorise jamais à reprendre la route sans rétablir les garanties nécessaires. Une assurance prévue pour une moto non roulante ne couvre pas automatiquement la circulation.
Choisir une couverture cohérente avec l’immobilisation
Pour réduire la cotisation, il faut distinguer la protection des tiers de celle de la moto elle-même. L’assurance au tiers correspond au socle de responsabilité civile. Les garanties contre le vol, l’incendie, le vandalisme, les événements climatiques ou les dommages accidentels dépendent du contrat souscrit.
| Formule | Situation adaptée | Point de vigilance |
|---|---|---|
| Responsabilité civile au tiers | Moto immobilisée, mais encore en état de rouler | Ne couvre pas forcément le vol ni les dommages subis par la moto |
| Garage mort ou hors circulation | Stockage prolongé sans utilisation prévue | La circulation est exclue ou strictement encadrée |
| Hivernage | Arrêt saisonnier temporaire | Les périodes proposées peuvent être limitées à 2 ou 4 mois |
| Assurance au kilomètre | Moto utilisée très rarement | Peu pertinente si la moto ne roule absolument jamais |
| Vol-incendie ou tous risques | Moto de valeur, garage exposé ou stationnement extérieur | Comparer les franchises, les exclusions et les conditions de protection |
Une assurance habitation ne remplace pas automatiquement une assurance moto. Elle peut couvrir certains dommages touchant le bâtiment ou les biens présents dans le logement, mais les véhicules motorisés font souvent l’objet d’exclusions ou de conditions particulières. Vérifiez les deux contrats et ne supposez pas qu’une garantie habitation couvre la responsabilité liée au deux-roues.
À La Réunion, le lieu de stockage compte autant que la formule
À La Réunion, une moto immobilisée peut être exposée à l’humidité, aux embruns, aux fortes pluies, aux inondations ou à un épisode cyclonique. Un garage fermé limite certains risques, sans les supprimer. Une infiltration, la corrosion électrique, la chute d’un objet ou un dégât des eaux peuvent endommager une machine qui ne bouge pas.
Le lieu de stockage doit donc être décrit précisément à l’assureur. La serrure du box, sa ventilation, la proximité d’un tableau électrique, le niveau du sol face au ruissellement et la présence d’un antivol influencent le risque. Une moto bien abritée et sécurisée n’appelle pas nécessairement la même protection qu’un deux-roues sous bâche dans une cour ouverte.
Les garanties à relire avant la saison des pluies
Demandez si le contrat prévoit les événements climatiques, les catastrophes naturelles, l’incendie et le vol, puis vérifiez les franchises applicables. Examinez aussi les exigences de l’assureur : antivol homologué, garage fermé, photographies, facture ou estimation de la moto. Ces conditions peuvent déterminer l’indemnisation après un sinistre.
Le tarif dépend également de la moto, de sa valeur, de sa cylindrée, du profil du conducteur, du lieu de stationnement et du niveau de franchise. Pour comparer correctement, demandez un devis correspondant à une moto immobilisée à La Réunion, plutôt qu’un tarif standard calculé pour un usage régulier.
Quand est-il possible d’arrêter réellement l’assurance ?
La simple non-utilisation ne justifie pas, à elle seule, la suppression de l’assurance obligatoire. L’exception souvent évoquée concerne une moto totalement démontée, objectivement impropre à circuler et à présenter les risques liés à son fonctionnement. Retirer seulement la batterie ou la roue avant ne suffit pas nécessairement.
Pour matérialiser un démontage complet, les propriétaires retirent habituellement les roues, la batterie et le réservoir, vident le carburant et purgent les fluides. La situation doit pouvoir être vérifiée. Conservez des photos datées et les factures des pièces retirées. En cas de doute, demandez une confirmation écrite à l’assureur avant toute résiliation.
- Vente : transmettez le justificatif de cession à l’assureur.
- Vol : déclarez rapidement le sinistre et joignez le dépôt de plainte.
- Destruction : fournissez le certificat remis par un centre VHU.
- Mise hors circulation ou situation administrative particulière : demandez à l’assureur et à l’autorité compétente la liste exacte des démarches et des justificatifs.
Après un an de contrat, la loi Hamon permet en principe une résiliation avec un préavis d’un mois. Pour une situation exceptionnelle, l’assureur demandera souvent des documents prouvant la vente, la destruction ou le changement de statut du véhicule. Ne résiliez donc pas sur la seule base d’une appréciation personnelle de l’état de la moto.
Enfin, conduire sans assurance expose à une amende pouvant atteindre 3 750 euros, ainsi qu’à des peines complémentaires comme la suspension ou l’annulation du permis, pour une durée pouvant aller jusqu’à 3 ans. Cette sanction concerne la circulation sans assurance. Elle ne doit pas être confondue avec la situation d’une moto immobilisée, dont le propriétaire doit néanmoins vérifier le maintien de la couverture obligatoire.

 using WordPress and
No responses yet