Après une suspension, une résiliation ou plusieurs années sans contrat, la crainte de perdre son bonus moto est compréhensible. À La Réunion comme ailleurs, le coefficient de réduction-majoration acquis ne s’efface pas automatiquement. En revanche, la reprise d’une assurance peut coûter plus cher si l’assureur considère que votre expérience moto récente est insuffisante.
Bonus moto : ce qui est conservé et ce qui peut augmenter
Le bonus-malus, aussi appelé coefficient de réduction-majoration (CRM), fait varier la cotisation selon l’historique des sinistres responsables. Un coefficient de 0,50 correspond au bonus maximal couramment appelé « bonus 50 » : la prime de référence est alors réduite de moitié.
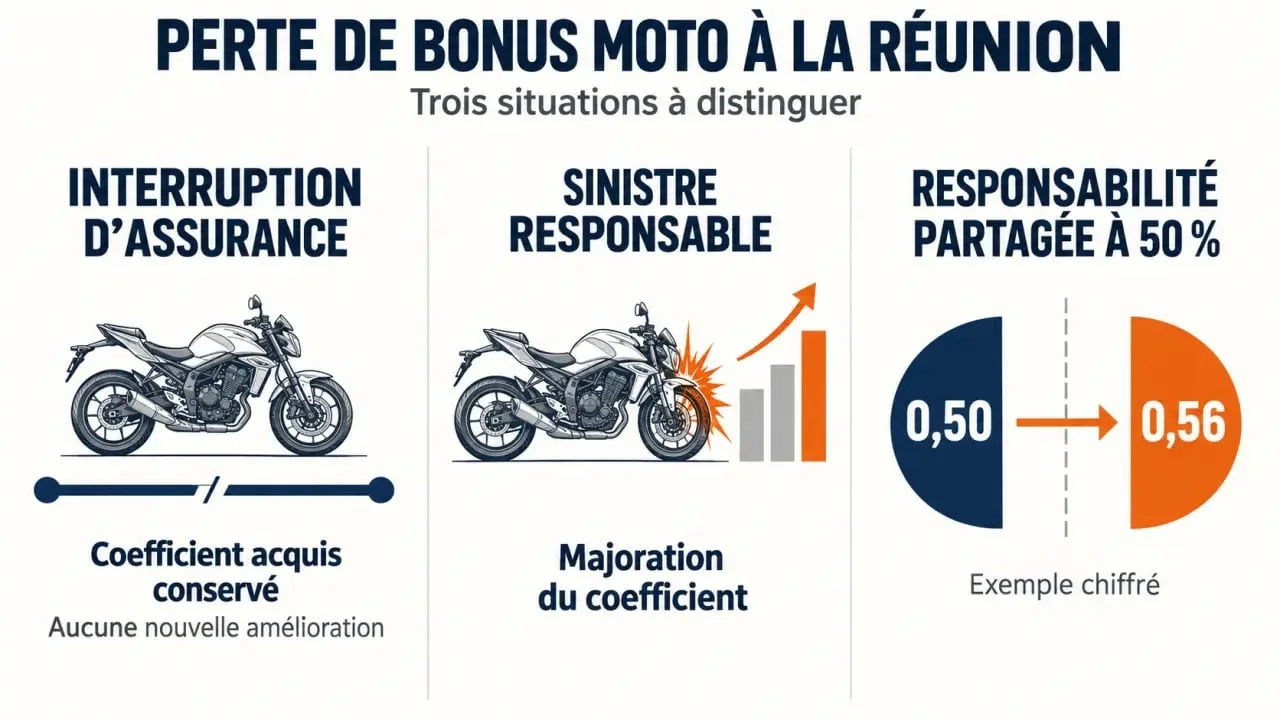
L’article 9 de l’annexe à l’article A121-1 du Code des assurances prévoit que le coefficient acquis reste attaché à l’assuré lors d’une interruption du contrat. Une période sans assurance ne vous fait donc pas repartir automatiquement à 1. En revanche, cette interruption ne produit aucune nouvelle réduction. Sans contrat en cours, aucune année sans sinistre ne vient améliorer votre CRM.
| Situation | Effet sur le coefficient | Conséquence possible à la souscription |
|---|---|---|
| Suspension temporaire du contrat | Bonus acquis conservé en principe | Reprise généralement plus simple avec les justificatifs |
| Interruption de plusieurs années | Ancien coefficient à faire reconnaître | Surprime ou conditions tarifaires renforcées possibles |
| Résiliation pour non-paiement ou sinistres | Le CRM reste un élément du dossier | Recherche d’un assureur plus délicate, tarif souvent majoré |
| Nouveau contrat après un arrêt de conduite | Pas de bonus supplémentaire pendant l’arrêt | Évaluation commerciale de l’absence de pratique récente |
Les sinistres qui font réellement évoluer votre bonus-malus
La perte de bonus moto ne vient pas de l’interruption elle-même, mais surtout des sinistres pour lesquels votre responsabilité est retenue. La précision de la déclaration et du constat amiable compte donc directement dans l’examen du dossier.
Responsabilité totale ou partagée : le coefficient est majoré
Un accident responsable entraîne une majoration du coefficient. En cas de responsabilité partagée à 50 %, la majoration annoncée est de 12,5 %. Ainsi, un coefficient de 0,50 devient 0,56 après multiplication par 1,125. Accepter trop vite une responsabilité partielle pour remplir un constat plus rapidement peut donc avoir un effet durable sur la cotisation.
Le constat doit décrire les circonstances avec précision. Une signature précipitée ne permet pas toujours de corriger facilement une responsabilité mal évaluée. En cas de doute, prenez le temps de vérifier les cases cochées, le croquis et les observations avant de transmettre le document.
Chute à l’arrêt sans tiers : distinguer le dommage du malus
Une chute de la moto à l’arrêt, sans tiers impliqué, n’est pas présentée comme un événement qui modifie le coefficient. Cela ne signifie pas que les réparations sont automatiquement prises en charge. Tout dépend des garanties souscrites et des conditions du contrat.
Avant de déclarer le sinistre, relisez votre couverture dommages et demandez à l’assureur quelle incidence exacte la déclaration peut avoir sur votre dossier. Il faut distinguer la prise en charge des dégâts et l’évolution du bonus-malus.
Après une longue interruption, préparez un dossier qui rassure
Au-delà de deux ou trois ans sans assurance moto, certaines compagnies peuvent réévaluer le risque, même si vous possédez encore un ancien bonus de 0,50. Elles ne remettent pas nécessairement en cause votre coefficient. Elles peuvent toutefois appliquer une surprime liée à l’absence de pratique ou à l’absence de relevé récent.
Votre dossier doit donc relier clairement votre ancien historique à votre projet de reprise. Un relevé d’information, une preuve de votre expérience automobile ou une attestation de stage peuvent aider l’assureur à apprécier votre situation, surtout lorsque la période sans contrat est longue.
Les pièces à demander et à joindre
- Le relevé d’information moto de votre ancien assureur, qui retrace le coefficient et les sinistres.
- Un relevé d’information automobile, notamment s’il fait apparaître un bonus de 0,50. Il ne transfère pas automatiquement le bonus auto à la moto, mais peut étayer votre profil de conducteur prudent.
- Une attestation de stage de perfectionnement moto, utile pour montrer une remise à niveau après un arrêt.
- Les documents expliquant l’interruption lorsque cela est pertinent, comme la vente du deux-roues, un départ professionnel ou une période sans véhicule.
Demandez le relevé à votre ancien assureur avant toute recherche de devis. Un document ancien reste utile, mais un relevé de moins de deux ans est plus facile à exploiter dans une discussion tarifaire. Vérifiez que le coefficient, les dates du contrat et les éventuels sinistres y figurent correctement.
Obtenir un tarif plus juste à La Réunion
Les règles du bonus-malus sont les mêmes à La Réunion, mais chaque compagnie applique sa propre politique d’acceptation et de tarification. Il n’existe donc pas de réponse unique pour un motard qui reprend un scooter, une 125 cm³ ou un gros cube après une interruption.
La localisation ne suffit pas à déterminer le tarif. Le type de deux-roues, les garanties choisies, le montant de la franchise et l’historique présenté à l’assureur peuvent aussi peser dans le devis. Comparez toujours des propositions établies sur des bases identiques.
- Présentez d’emblée votre relevé d’information et indiquez précisément la durée sans assurance.
- Demandez si le coefficient de 0,50 est bien repris dans le devis et faites préciser séparément toute surprime.
- Comparez plusieurs propositions à garanties identiques : responsabilité civile, vol, dommages et franchise doivent être comparables.
- Si le tarif paraît disproportionné, mettez en avant votre historique auto, votre éventuel stage de perfectionnement et l’absence de sinistre responsable.
Ne confondez pas un refus commercial, une surprime et une erreur de coefficient. Si le CRM indiqué ne correspond pas à votre relevé d’information, demandez une rectification écrite. Si le coefficient est correct, mais que la prime reste élevée, la mise en concurrence est souvent le moyen le plus concret de faire reconnaître votre expérience.

 using WordPress and
No responses yet