À La Réunion, le minimum légal pour circuler à moto est la responsabilité civile, aussi appelée assurance au tiers. Cette obligation concerne les motos, scooters, cyclomoteurs de 50 cm³, motos 125 cm³, grosses cylindrées et quads homologués. Elle indemnise les personnes et les biens que vous pourriez endommager, mais ne couvre pas automatiquement votre moto ni vos propres blessures.
La responsabilité civile : le socle obligatoire pour rouler
L’assurance au tiers couvre les dommages corporels et matériels causés aux tiers lors d’un accident dont vous êtes responsable. Un piéton blessé, un passager, un autre motard, un automobiliste ou un véhicule stationné peuvent ainsi être indemnisés, selon les conditions prévues par le contrat.
Cette obligation s’applique avant toute mise en circulation, quel que soit le gabarit du deux-roues. Un scooter de 50 cm³ utilisé pour de courts trajets urbains est donc concerné au même titre qu’une moto de plus de 125 cm³ circulant sur les routes de l’île. Rouler peu ou limiter ses déplacements au trajet domicile-travail ne dispense pas d’assurance.
Ce que le tiers ne prend pas en charge
La confusion la plus coûteuse concerne les dommages subis par le conducteur responsable. Avec la seule responsabilité civile, la réparation de votre moto après une chute, le remplacement de votre casque ou vos propres blessures ne sont pas automatiquement couverts. La protection du conducteur, les équipements, les dommages au véhicule et le vol relèvent de garanties distinctes.
Conduire sans assurance : des conséquences qui dépassent l’amende
Le défaut d’assurance peut entraîner une amende, une suspension du permis et la saisie du véhicule. Le risque financier ne s’arrête toutefois pas à ces sanctions. Après un accident responsable, les victimes doivent être indemnisées. Sans contrat, le conducteur non assuré peut devoir supporter des sommes très importantes, notamment lorsqu’un dommage corporel est en cause.
Évitez donc de laisser un contrat expirer entre deux assurances, même si la moto roule peu. Vérifiez aussi que le véhicule déclaré, le conducteur habituel et l’usage réel correspondent à votre situation : usage privé, domicile-travail ou usage professionnel. Une déclaration inexacte peut compliquer la gestion d’un sinistre.
Du tiers au tous risques : comparer ce que chaque formule protège
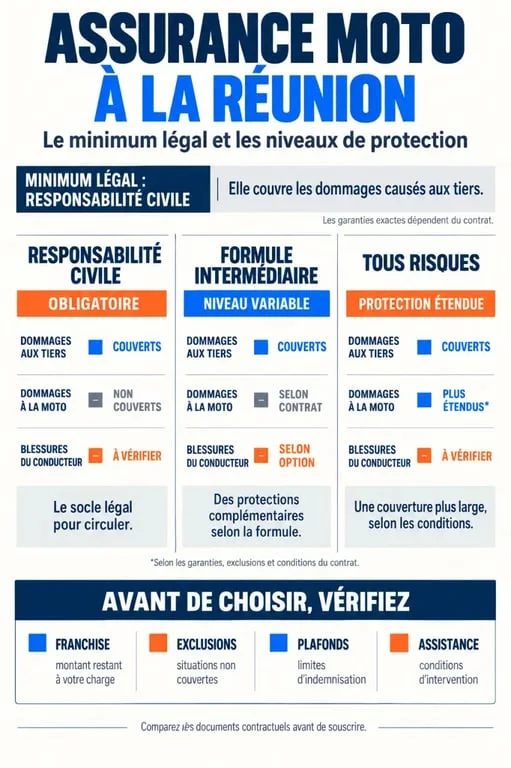
Le niveau de couverture dépend de la valeur de la moto, de votre budget et de votre capacité à absorber une perte. Le tableau ci-dessous distingue le minimum légal des garanties complémentaires.
| Formule | Protection principale | Points à vérifier |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Votre moto et vos blessures restent généralement sans couverture |
| Intermédiaire | Formule au tiers complétée, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Franchises, conditions de vol et exclusions |
| Tous risques | Protection plus large, avec dommages-collision ou dommages tous accidents selon les garanties souscrites | Franchise, plafond d’indemnisation et valeur retenue pour la moto |
Une garantie vol peut être pertinente si la moto dort dans un espace exposé. Une garantie incendie ou catastrophes naturelles mérite aussi d’être examinée selon le lieu de stationnement. L’assistance-dépannage, le remorquage, la défense-recours et la protection juridique peuvent compléter la formule en cas de litige, de panne ou d’accident.
Lire les limites avant de regarder le prix
Deux contrats portant le même nom peuvent offrir des protections très différentes. La franchise correspond au reste à charge prévu après un sinistre. Elle est souvent présente pour le vol et les dommages tous accidents. Consultez aussi les exclusions, les plafonds d’indemnisation, les conditions de stationnement exigées pour le vol et les modalités de prise en charge du casque, des gants, du blouson ou des autres équipements.
À La Réunion, raisonner selon l’exposition réelle de la moto
Choisir une assurance ne revient pas à sélectionner une formule plus ou moins large sans examiner son usage. Tenez compte du parking collectif ou du garage fermé, des trajets quotidiens en zone urbaine, des routes de montagne, des passages isolés, des pluies intenses et des vents violents. Cette analyse permet d’identifier la garantie réellement utile : le vol pour un stationnement vulnérable, l’assistance pour les trajets éloignés ou la couverture climatique pour une moto souvent laissée dehors.
Les fortes pluies, les inondations, les cyclones et les routes parfois éloignées rendent l’assistance particulièrement concrète. Une garantie liée aux catastrophes naturelles ou aux tempêtes ne fonctionne toutefois que dans le cadre défini par le contrat et les conditions applicables au sinistre. Un intitulé général ne signifie pas que tous les dommages météorologiques sont couverts.
Préparer un devis pertinent plutôt qu’une comparaison superficielle
Pour comparer plusieurs propositions d’assurance moto à La Réunion, préparez la carte grise, votre permis de conduire, votre relevé d’informations et les caractéristiques du véhicule. Indiquez également la cylindrée, la date d’achat, le lieu de stationnement, les antécédents éventuels et l’usage prévu. Le bonus-malus, l’expérience de conduite et le profil de jeune conducteur peuvent influencer l’étude du dossier.
Un devis en ligne peut faciliter la comparaison, à condition de solliciter des garanties comparables. Pour chaque offre, mettez face à face la responsabilité civile, la protection du conducteur, le vol, l’incendie, les dommages, l’assistance et les franchises. Une offre moins chère peut convenir à une ancienne moto de faible valeur. Elle sera moins adaptée à un deux-roues récent, indispensable au quotidien ou difficile à remplacer.

 using WordPress and
No responses yet