Une fausse déclaration en assurance moto peut entraîner un refus d’indemnisation, une résiliation ou, dans les situations les plus graves, la nullité du contrat. À La Réunion comme ailleurs en France, les règles du Code des assurances s’appliquent. Il faut surtout distinguer l’erreur de bonne foi de la dissimulation destinée à réduire la prime ou à obtenir une prise en charge injustifiée.
Ce qui peut être considéré comme une fausse déclaration
Lors de la souscription, l’assureur évalue le risque à partir de vos réponses. Vous devez répondre exactement aux questions posées et signaler les circonstances nouvelles qui aggravent ou modifient ce risque, conformément à l’article L113-2 du Code des assurances. Une information inexacte ne constitue donc pas automatiquement une fraude. L’intention, la question posée et l’impact de l’information sur le risque doivent être examinés.
Les informations sensibles pour une assurance moto
Pour une moto, les informations les plus contrôlées concernent le conducteur habituel, les conducteurs secondaires, le permis, les antécédents de sinistre, le bonus-malus, l’usage professionnel ou privé et le lieu de garage. Déclarer un garage fermé alors que la moto stationne habituellement sur la voie publique peut modifier l’évaluation du risque de vol. À La Réunion, décrivez donc précisément les conditions réelles de stationnement, y compris lorsque la moto est utilisée entre le domicile, le travail et les lieux de loisirs.
Les modifications de la moto demandent la même vigilance : débridage, échappement, modification du moteur, pièces non homologuées ou accessoires de valeur. Une moto préparée ne doit pas être présentée comme conforme au modèle d’origine si cette différence influence le risque ou les garanties souscrites. En cas de doute, signalez la modification à l’assureur et conservez sa réponse.
Erreur involontaire ou fraude : des conséquences très différentes
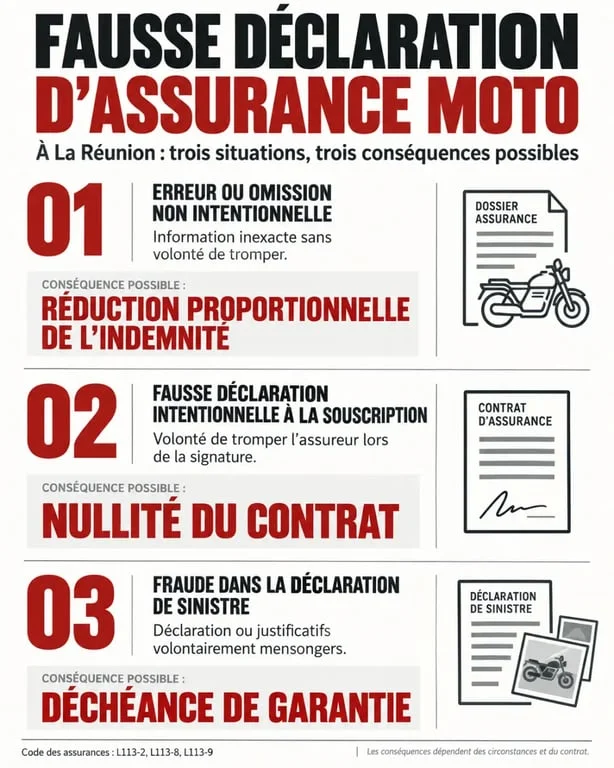
Une omission peut être non intentionnelle, par exemple lorsqu’un antécédent est mal renseigné ou qu’un changement de situation est oublié. La fausse déclaration intentionnelle suppose au contraire une mauvaise foi : l’assuré a volontairement caché ou déformé une information susceptible de modifier la décision de l’assureur.
| Situation | Découverte avant sinistre | Découverte après sinistre |
|---|---|---|
| Erreur ou omission non intentionnelle | Surprime proposée ou résiliation possible | Réduction proportionnelle de l’indemnité |
| Fausse déclaration intentionnelle | Nullité du contrat possible | Nullité, refus de garantie et demande éventuelle de remboursement |
| Fraude dans la déclaration de sinistre | Sans objet | Déchéance de garantie ou refus d’indemnisation selon le contrat et les faits |
L’article L113-8 du Code des assurances prévoit la nullité en cas de réticence ou de fausse déclaration intentionnelle modifiant l’opinion de l’assureur sur le risque. La nullité anéantit le contrat rétroactivement. En cas d’erreur non intentionnelle découverte après un accident ou un vol, l’article L113-9 permet de réduire l’indemnité selon le rapport entre la prime payée et celle qui aurait dû être réglée.
La résiliation met fin au contrat pour l’avenir, tandis que la nullité remet en cause le contrat depuis son origine. La déchéance concerne, elle, la perte d’une garantie pour un sinistre donné lorsque les conditions prévues au contrat sont réunies. Ces notions ne produisent donc pas les mêmes effets.
Après un accident, un vol ou une expertise : les gestes à éviter
La déclaration de sinistre doit restituer les faits sans les arranger. Inventer un vol, modifier les circonstances d’une chute, majorer le montant des dégâts ou produire une fausse facture transforme un désaccord avec l’assureur en risque de fraude. Selon les faits, l’escroquerie est punie par l’article 313-1 du Code pénal de 5 ans d’emprisonnement et de 375 000 € d’amende. Le faux et l’usage de faux exposent jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende.
La cohérence des détails compte autant que la version générale
Le dossier de sinistre rassemble le questionnaire de souscription, les photos, le constat, les factures d’entretien, les échanges avec l’expert et les témoignages. Ces documents doivent rester cohérents. Une divergence isolée peut s’expliquer, mais plusieurs incohérences sur le conducteur, l’heure, l’itinéraire ou l’état de la moto avant le sinistre fragilisent fortement la bonne foi. Conservez les éléments datés, notamment les photos prises avant l’accident et les preuves d’achat des accessoires.
Ne modifiez pas un document pour répondre à une demande de l’assureur. Si une information vous semble inexacte, expliquez son origine et transmettez les pièces disponibles. Une fausse facture ou un document falsifié peut entraîner des conséquences distinctes du simple refus de garantie.
Que faire si l’assureur vous accuse de fausse déclaration
Ne vous contentez pas d’un refus oral. Demandez par écrit le motif précis de la décision, la clause contractuelle invoquée et les éléments retenus contre vous. Vérifiez ensuite votre bulletin d’adhésion, le questionnaire initial, les conditions particulières, vos déclarations de sinistre et les courriers échangés.
- Réunissez le relevé d’information, le permis, les factures, les photos et les attestations utiles.
- Expliquez clairement toute erreur matérielle ou tout changement de situation, sans minimiser ni réécrire les faits.
- Répondez dans les délais indiqués par l’assureur et gardez une copie de chaque envoi.
- Adressez une réclamation écrite au service compétent si la réponse reste insuffisante.
- En cas de blocage, sollicitez le médiateur de l’assurance avant d’envisager une procédure judiciaire.
La mauvaise foi ne se déduit pas du seul fait qu’une donnée est inexacte. Des justificatifs cohérents peuvent montrer qu’il s’agit d’une confusion, d’une erreur de saisie ou d’une information devenue obsolète. Un conseil juridique peut être utile si la somme en jeu est importante, si le contrat est annulé ou si des poursuites sont évoquées.
Si un tiers a été victime d’un accident, l’indemnisation de cette victime obéit à des règles propres à l’assurance obligatoire. Une nullité ou un refus opposé à l’assuré peut toutefois avoir des conséquences financières pour ce dernier, notamment lorsqu’un recours est exercé contre lui.
Les repères utiles pour les motards à La Réunion
Il n’existe pas de régime juridique distinct pour la fausse déclaration d’assurance moto à La Réunion : les articles L113-2, L113-8 et L113-9 s’appliquent de la même manière. En revanche, les caractéristiques locales doivent être déclarées avec exactitude lorsqu’elles figurent dans le questionnaire : commune de résidence, lieu de garage, trajets fréquents, usage professionnel, conducteur réel et dispositifs de protection de la moto.
Le lieu de stationnement doit correspondre à la situation habituelle, qu’il s’agisse d’un garage fermé, d’un parking ou de la voie publique. De même, un usage professionnel ou des trajets réguliers différents de ceux déclarés peuvent modifier l’analyse du risque. La déclaration doit donc décrire la réalité de l’utilisation de la moto, sans chercher à obtenir une prime artificiellement plus basse.
Après une résiliation, ne masquez pas votre historique auprès d’un nouvel assureur. Demandez votre relevé d’information et présentez une situation complète. Une prime plus élevée ou des garanties limitées peuvent être préférables à une nouvelle déclaration inexacte, qui compliquerait encore l’accès à une assurance moto à La Réunion.

 using WordPress and
No responses yet