Après un accident de moto à La Réunion, une hausse de cotisation n’est pas automatique. Elle dépend surtout de la responsabilité retenue et des garanties prévues par votre contrat. Le malus concerne l’historique de sinistralité, tandis que l’indemnisation de la moto, du pilote ou de l’équipement dépend du niveau de couverture souscrit.
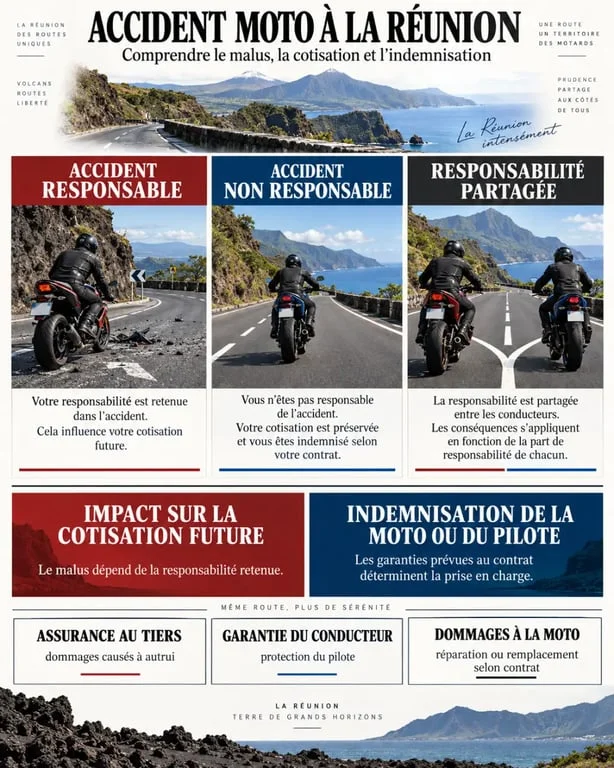
Accident responsable, non responsable ou partagé : quel effet sur le malus ?
Le bonus-malus, aussi appelé coefficient de réduction-majoration, reflète l’historique des sinistres du conducteur. Lorsqu’un accident de moto vous est imputé, l’assureur peut appliquer une majoration lors du renouvellement du contrat. L’évolution de la cotisation ne dépend donc pas du seul fait d’avoir déclaré un sinistre, mais de la responsabilité retenue après l’examen du dossier.
| Situation après l’accident | Impact possible sur le malus | Conséquence sur la moto |
|---|---|---|
| Vous êtes responsable | Majoration possible de la cotisation | Prise en charge selon les garanties dommages souscrites |
| Vous n’êtes pas responsable | Traitement distinct, sans majoration liée à votre responsabilité | Recours possible contre l’assureur du tiers responsable |
| Responsabilité partagée | Impact potentiellement intermédiaire | Indemnisation ajustée selon les responsabilités et le contrat |
Un choc avec un véhicule, une perte de contrôle dans un virage, une collision avec un animal ou un obstacle fixe ne sont pas traités de la même manière. Le constat, les témoignages, les photographies et, si nécessaire, l’expertise servent à établir les circonstances. Si les faits restent incertains, évitez de reconnaître trop vite votre responsabilité : la rédaction du constat peut peser dans le traitement du sinistre.
Le malus ne détermine pas ce que votre assurance rembourse
Le malus et l’indemnisation répondent à deux logiques différentes. Le premier agit sur la prime future. La seconde dépend des garanties activées le jour de l’accident et des conditions du contrat.
L’assurance au tiers est obligatoire, mais elle couvre principalement les dommages corporels et matériels causés aux autres. Elle ne répare pas nécessairement votre moto lorsque vous êtes responsable. Pour connaître votre niveau réel de protection, vérifiez les garanties, les plafonds, les franchises et les exclusions.
Protéger le pilote autant que la moto
La garantie du conducteur peut couvrir les dommages corporels subis par le pilote, y compris lorsqu’il est responsable, dans les limites prévues par le contrat. Les dommages causés à la moto relèvent plutôt d’une garantie dommages tous accidents, collision ou d’une formule tous risques. Une garantie vol, incendie et vandalisme peut aussi être utile selon le lieu de stationnement habituel.
Comparer les formules après un sinistre
| Formule | Protection principale | Point de vigilance |
|---|---|---|
| Au tiers | Responsabilité civile envers les tiers | Votre moto peut rester à votre charge en cas d’accident responsable |
| Tiers étendu | Responsabilité civile, avec options vol, incendie ou événements définis | Vérifier précisément les événements garantis |
| Tous risques | Dommages à la moto, y compris, selon les cas, sans tiers identifié | Comparer la franchise, la vétusté et les exclusions |
À La Réunion, les garanties doivent correspondre à vos trajets
Le tarif d’une assurance moto ne dépend pas uniquement du malus. À La Réunion, le relief, les routes exposées aux pluies intenses, les risques de chute de pierres, les épisodes cycloniques, le vol et les délais d’approvisionnement en pièces peuvent influencer le coût et les conditions d’assurance. Lorsqu’une moto importée reste immobilisée longtemps pour une réparation, l’assistance et le remorquage prennent une place particulière dans le choix du contrat.
Votre usage quotidien doit guider la couverture. Une moto garée dehors à Saint-Denis, Saint-Pierre ou Saint-Paul n’a pas les mêmes besoins qu’un deux-roues remisé dans un garage et utilisé ponctuellement sur les routes des hauts. Examinez la couverture du vol et du vandalisme, des accessoires, de l’équipement, du dépannage et de l’immobilisation, au-delà du montant de la cotisation.
Pour les événements climatiques, lisez attentivement les conditions particulières. Une garantie « force de la nature » ou « catastrophe naturelle » ne couvre pas forcément les mêmes situations ni selon les mêmes modalités. La franchise peut également laisser un reste à charge important, même lorsque le sinistre est garanti.
Les démarches qui protègent votre dossier après l’accident
Prévenez votre assureur dans le délai prévu au contrat et conservez une copie de chaque échange. En cas d’accident avec un tiers, remplissez le constat avec soin. S’il y a des blessés, un refus de constat, un délit de fuite ou un désaccord sur les circonstances, contactez les autorités compétentes et transmettez les éléments disponibles à l’assureur.
Préparez notamment :
- le constat amiable ou une déclaration circonstanciée ;
- des photographies de la scène, de la moto et des dommages ;
- vos coordonnées, celles des éventuels témoins et du tiers impliqué ;
- le permis de conduire et la carte grise ;
- les factures d’entretien, d’accessoires ou d’équipements utiles à l’évaluation ;
- le relevé d’informations si vous souhaitez comparer une nouvelle assurance moto.
Ne faites pas réparer la moto avant l’accord ou l’expertise lorsque l’assureur le demande. En cas d’immobilisation, vérifiez rapidement les conditions d’assistance : remorquage, transport du conducteur, retour au domicile et véhicule de remplacement ne sont pas systématiquement inclus.
Trouver une assurance moto avec un malus sans réduire l’essentiel
Un profil malussé ou résilié peut rechercher une assurance, mais la cotisation affichée ne suffit pas pour comparer les offres. Demandez plusieurs devis à garanties équivalentes et transmettez un relevé d’informations exact. Ce document permet au nouvel assureur d’évaluer votre situation à partir de votre historique.
Comparez en priorité la franchise après accident, les exclusions liées au prêt du guidon, aux équipements non homologués ou à certains usages, le plafond de la garantie du conducteur, les modalités d’indemnisation de la moto et l’assistance. Une prime moins élevée peut cacher une franchise importante ou une protection insuffisante pour une moto utilisée chaque jour.
Un malus ne justifie pas le choix automatique du minimum légal. Après un accident, le contrat adapté est celui qui équilibre une cotisation supportable, une protection corporelle solide et un reste à charge cohérent avec la valeur de votre moto.

 using WordPress and
No responses yet