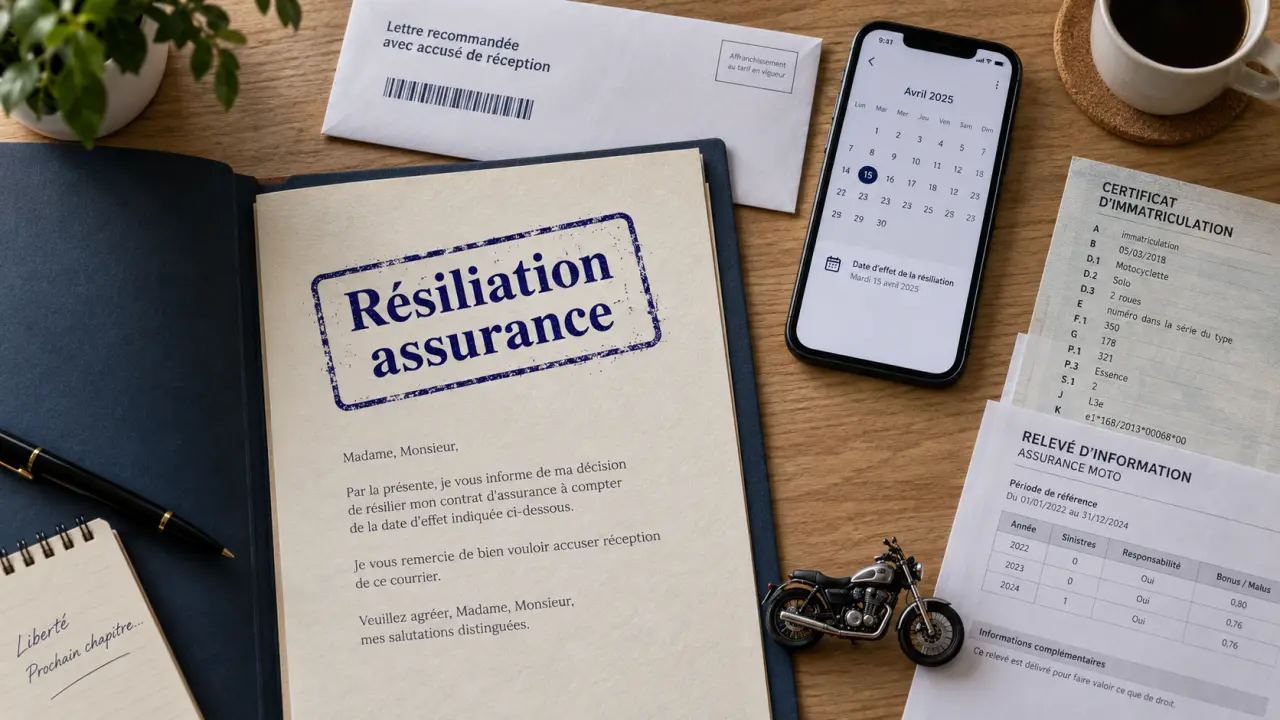
À La Réunion, changer d’assurance moto peut aider à adapter ses garanties à son usage, à réduire une prime devenue trop élevée ou à mieux couvrir le vol et l’assistance. La priorité consiste à coordonner la fin de l’ancien contrat avec la prise d’effet du nouveau pour ne jamais circuler sans assurance.
Identifier le bon moment pour résilier
Un contrat d’assurance moto est généralement conclu pour un an, puis reconduit tacitement. La date d’échéance figure dans les conditions particulières et sur l’avis d’échéance. Consultez ces documents avant d’entamer les démarches.
| Situation | Possibilité de résiliation | Action utile |
|---|---|---|
| Contrat de plus d’un an | À tout moment avec la loi Hamon | Le nouvel assureur peut effectuer les formalités |
| Échéance annuelle | Avec le préavis prévu, souvent de 2 mois | Envoyer une demande traçable à l’assureur actuel |
| Avis d’échéance tardif ou absent | Selon les règles de la loi Châtel | Vérifier la date de réception de l’avis |
| Contrat de moins d’un an | Seulement dans certains cas particuliers | Joindre le justificatif correspondant |
Loi Hamon et loi Châtel : deux mécanismes distincts
Après la première année, la loi Hamon permet une résiliation infra-annuelle sans justifier sa décision. Pour une moto, le nouvel assureur peut souvent prendre en charge la demande auprès de l’ancien assureur et organiser le relais de couverture.
La loi Châtel concerne l’information liée à l’échéance. L’avis doit être adressé au plus tôt trois mois et au plus tard quinze jours avant la date limite de résiliation. S’il arrive moins de quinze jours avant cette date, un délai supplémentaire permet à l’assuré de se désengager.
Suivre les 5 étapes sans créer de rupture de garantie
- Relever la date d’échéance et vérifier l’ancienneté exacte du contrat.
- Demander plusieurs devis en indiquant le même véhicule, le même conducteur et les mêmes usages.
- Comparer les garanties équivalentes, et pas seulement le montant de la prime.
- Souscrire le nouveau contrat avec une date d’effet clairement confirmée.
- Mandater le nouvel assureur ou notifier l’ancien, puis conserver toutes les preuves.
La transition doit être suivie sur un même calendrier. Notez la date de souscription, la date d’envoi de la demande, la date de fin annoncée par l’ancien assureur et la date de prise d’effet du nouveau contrat. Une date mal renseignée peut retarder la résiliation, prolonger le paiement d’une prime ou créer un intervalle sans garantie.
Réunir les documents et conserver les preuves
Pour changer d’assureur moto à La Réunion, préparez le certificat d’immatriculation, votre permis de conduire, le relevé d’information, les références du contrat actuel et, si nécessaire, un relevé d’identité bancaire. Le relevé d’information indique notamment votre coefficient de réduction-majoration, autrement dit votre bonus-malus, ainsi que les sinistres déclarés. Il permet au nouvel assureur d’établir un devis cohérent.
La demande de résiliation doit être traçable
Une lettre recommandée avec accusé de réception reste une preuve solide lorsque vous réalisez vous-même la démarche. Certains assureurs acceptent aussi une résiliation par voie électronique. Vérifiez alors que l’envoi produit un justificatif daté et identifiable. Conservez la copie du courrier, l’accusé de réception, le mandat éventuel et la confirmation écrite de la date de résiliation.
Lorsque la résiliation intervient avant le terme annuel pour un motif particulier, joignez le justificatif adapté : acte de vente ou de cession, déclaration de vol, preuve de destruction ou document établissant un changement de situation. En cas de vente, la demande peut être réalisée dès le lendemain de la transaction. Pour un vol, une perte ou une destruction, la déclaration doit être faite rapidement ; le contrat peut prévoir un délai de dix jours.
Avant un an : distinguer changement de contrat et résiliation
Avant la première échéance, changer d’assureur n’est pas toujours libre. Un déménagement, un mariage, un divorce, un changement ou une cessation d’activité professionnelle peuvent modifier le risque assuré et ouvrir une possibilité de résiliation, si le contrat est réellement impacté. Une hausse de prime ou le refus de réduire la cotisation après une diminution du risque peuvent également justifier une démarche selon les conditions contractuelles.
La vente, le vol ou la destruction de la moto relèvent de situations distinctes. Le véhicule n’est alors plus à assurer dans les mêmes conditions. À l’inverse, si seule la formule ne convient plus, demandez d’abord une modification des garanties auprès de l’assureur actuel. Passer du tiers à une formule intermédiaire ou tous risques peut être plus simple qu’une résiliation.
Comparer une protection réellement adaptée à La Réunion
Une offre moins chère n’est intéressante que si le niveau de couverture reste comparable. Examinez la responsabilité civile obligatoire, la garantie vol, l’incendie, les dommages, l’assistance, le prêt de guidon, les exclusions et le montant des franchises. Pour une moto stationnée dehors, lisez attentivement les conditions de la garantie vol : antivol exigé, lieu de stationnement, justificatifs demandés et exclusions peuvent modifier la prise en charge.
Votre usage compte aussi : trajets domicile-travail, circulation régulière, routes de montagne, longues distances ou immobilisation prolongée. La moto doit rester assurée même lorsqu’elle ne roule pas. Après avoir choisi l’offre, demandez une confirmation écrite de la prise d’effet et vérifiez que l’ancien contrat est bien clos. La prime correspondant à une période non couverte peut alors être remboursée, selon les modalités prévues par le contrat.

 using WordPress and
No responses yet