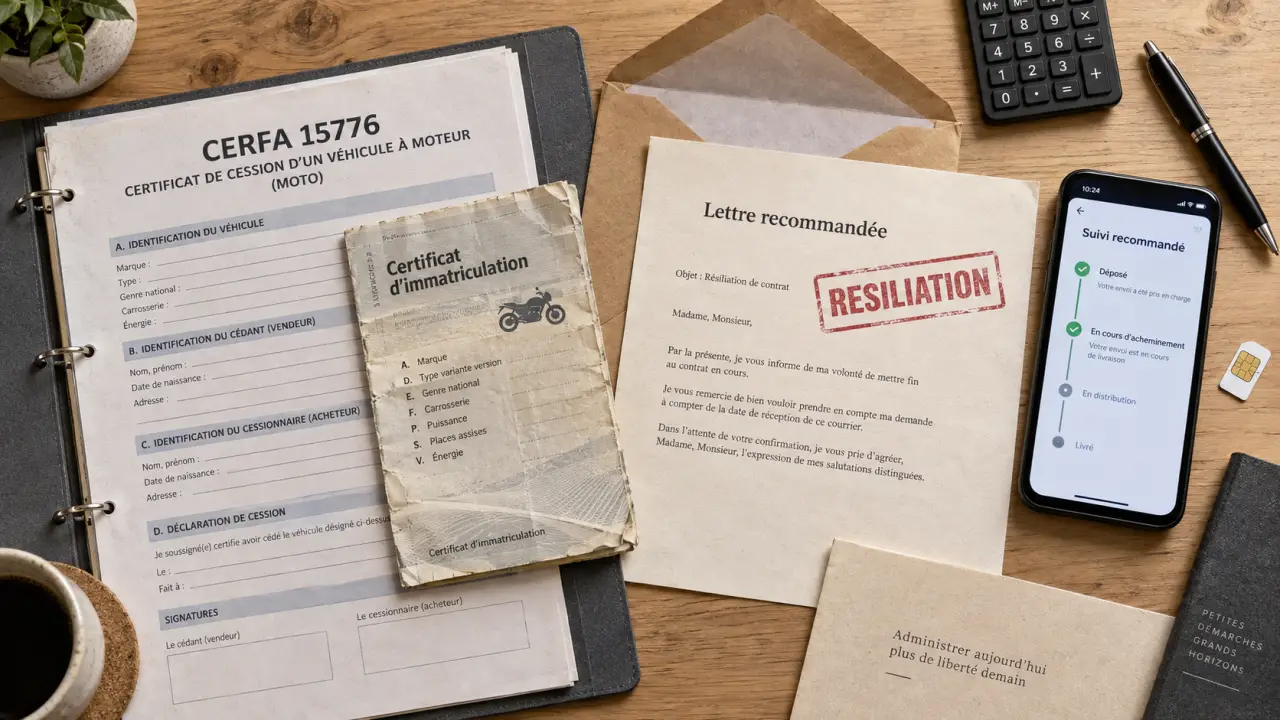
Après la vente de votre deux-roues, informez rapidement votre assureur. Joignez le certificat de cession, puis choisissez entre résiliation définitive, transfert vers une nouvelle moto ou suspension temporaire. Cette démarche évite les prélèvements inutiles et permet de fixer clairement la fin de vos garanties.
Après la vente, vos garanties ne suivent pas automatiquement l’acheteur
Le contrat d’assurance est nominatif. Il protège le souscripteur et le véhicule désigné, mais il ne se transmet pas automatiquement au nouvel acquéreur. Dès la remise de la moto et la signature de la cession, l’acheteur doit donc souscrire sa propre assurance, au minimum en responsabilité civile, avant de circuler.
La vente entraîne une suspension de plein droit des garanties à partir du lendemain de la vente à zéro heure, conformément à l’article L. 121-11 du Code des assurances. Cette suspension ne signifie pas que le contrat est définitivement résilié. Il peut encore exister administrativement tant que vous ou l’assureur n’y avez pas mis fin selon la procédure prévue.
Plusieurs éléments doivent rester cohérents : la date inscrite sur le certificat, la déclaration de vente, la suspension des garanties, l’arrêt des prélèvements et le remboursement éventuel. Une date erronée ou un justificatif manquant peut ralentir le traitement. Conservez donc le certificat de cession, la preuve d’envoi de votre demande et la confirmation écrite de l’assureur dans un même dossier.
Résilier l’assurance moto : la démarche la plus nette si vous ne rachetez pas
Si vous ne prévoyez pas d’acheter une autre moto dans l’immédiat, demandez la résiliation pour vente. Vous n’avez pas à attendre l’échéance annuelle ni à invoquer la loi Hamon. La vente du véhicule constitue un motif spécifique de fin de contrat.
Envoyer une notification complète et traçable
Adressez votre demande par lettre recommandée avec accusé de réception ou par recommandé électronique. Certains assureurs permettent aussi de déclarer la vente depuis l’espace client. Un envoi traçable reste toutefois utile en cas de contestation. Indiquez clairement que vous demandez la résiliation après cession, et non une simple prise en compte de la vente.
Votre courrier doit comporter les éléments suivants :
- vos nom, prénom et coordonnées ;
- le numéro du contrat d’assurance moto ;
- la marque, le modèle et l’immatriculation du deux-roues ;
- la date exacte de la vente ;
- une copie du certificat de cession, notamment le Cerfa n°15776 ;
- votre demande de résiliation et, si nécessaire, de remboursement du trop-perçu.
La résiliation prend effet dix jours après la notification à l’assureur. Informez-le sans tarder pour limiter le risque de prélèvement maintenu et permettre le traitement du remboursement.
Résiliation, transfert ou suspension : quelle option choisir ?
| Solution | À privilégier si… | Effet sur la cotisation |
|---|---|---|
| Résiliation | Vous ne prévoyez pas de nouvelle moto. | Remboursement au prorata de la période non assurée, sous réserve des sommes dues. |
| Transfert | Vous avez déjà acheté un autre deux-roues. | La prime est recalculée selon le véhicule et votre profil. |
| Suspension | Vous attendez avant d’acheter une nouvelle moto. | Les modalités et la durée dépendent du contrat. |
Transférer le contrat sur une nouvelle moto
Le transfert peut simplifier la continuité de votre assurance si votre nouvelle moto est déjà choisie. Communiquez sa carte grise, ses caractéristiques et sa date de mise en circulation. L’assureur réévalue alors le risque. La cylindrée, la puissance, l’usage, le lieu de stationnement et les garanties demandées peuvent modifier la cotisation.
Le contrat ne peut généralement pas être transféré à l’acheteur de votre ancienne moto sans l’accord exprès de l’assureur. La vente ne suffit donc pas à faire passer votre assurance au nouveau propriétaire.
Suspendre en attendant votre prochain achat
La suspension peut convenir si votre projet d’achat est proche et si votre assureur prévoit cette solution. Demandez par écrit la durée de la suspension, les garanties réellement interrompues, les conditions de reprise et le traitement des prélèvements.
Si aucun nouvel achat n’est prévu à court terme, la résiliation est souvent plus claire sur le plan financier. La suspension ne doit pas être considérée comme automatique : ses modalités dépendent du contrat et de l’accord de l’assureur.
Remboursement, bonus-malus et relevé d’information
Après une résiliation pour vente, l’assureur doit rembourser la part de cotisation correspondant à la période pendant laquelle la moto n’est plus assurée. Vérifiez le montant reçu, en particulier si vous avez payé votre prime pour l’année entière. En cas de transfert, le trop-perçu peut aussi être imputé sur la cotisation du nouveau véhicule.
Votre coefficient de réduction-majoration, plus connu sous le nom de bonus-malus, ne disparaît pas avec la vente. Demandez un relevé d’information. Ce document retrace votre historique et facilite une future souscription auprès du même assureur ou d’un nouvel assureur. Conservez-le avec les justificatifs de cession et les documents liés à la résiliation.
À La Réunion, surveillez surtout le suivi de votre dossier
Les règles de résiliation après une vente sont nationales et s’appliquent à La Réunion. L’organisation pratique reste donc essentielle : utilisez un canal permettant de dater votre demande, vérifiez l’adresse ou le service de résiliation indiqué par l’assureur et consultez votre échéancier bancaire après l’envoi.
- Déclarez la vente à l’assureur et joignez le certificat de cession.
- Conservez l’accusé de réception ou la preuve du recommandé électronique.
- Demandez une confirmation écrite de la résiliation, du transfert ou de la suspension.
- Contrôlez l’arrêt des prélèvements et le remboursement éventuel.
- Si l’assureur ne répond pas ou si un prélèvement persiste, relancez-le par écrit en joignant vos justificatifs.
Avant d’assurer une nouvelle moto, comparez les garanties adaptées à votre usage : responsabilité civile, vol, dommages, assistance et protection du conducteur. La nouvelle souscription doit intervenir une fois le véhicule identifié, afin que le contrat corresponde au risque réellement couvert.

 using WordPress and
No responses yet