Bonus-malus moto à La Réunion : calculez votre CRM avec 0,95, 1,125 ou 1,25
À La Réunion comme ailleurs en France, le bonus-malus moto repose sur un coefficient de réduction-majoration, ou CRM. Ce coefficient ajuste la prime de référence selon votre historique de sinistres. Pour estimer votre prochaine cotisation, partez de votre CRM actuel, appliquez le multiplicateur correspondant, puis comparez le résultat aux devis proposés par les assureurs.
Le calcul du CRM moto en trois multiplicateurs
Lors d’une première assurance moto soumise au dispositif, le coefficient de départ est de 1,00. Il est révisé à chaque échéance annuelle selon les sinistres survenus pendant la période de référence. Celle-ci couvre 12 mois et se termine deux mois avant l’échéance du contrat. Le coefficient obtenu est ensuite arrondi par défaut à deux chiffres après la virgule.
| Situation pendant la période de référence | Calcul à appliquer | Effet sur le CRM |
|---|---|---|
| Aucun accident responsable | Coefficient précédent × 0,95 | Réduction de 5 % |
| Responsabilité partagée | Coefficient précédent × 1,125 | Majoration de 12,5 % |
| Accident totalement responsable | Coefficient précédent × 1,25 | Majoration de 25 % |
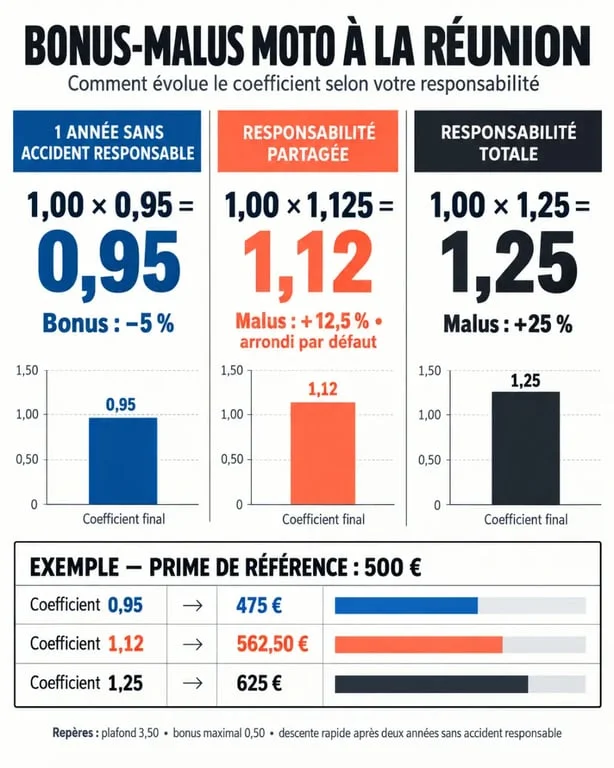
Le calcul part toujours du coefficient précédent. Avec un CRM de 1,00, une année sans accident responsable donne 0,95. Après un accident totalement responsable, le coefficient passe à 1,25. En cas de responsabilité partagée, 1,00 × 1,125 donne 1,125, soit 1,12 après arrondi. Plusieurs accidents responsables peuvent entraîner plusieurs majorations successives.
Transformer son coefficient en estimation de prime
Le CRM ne s’applique pas directement à tous les prix affichés. Il multiplie la prime de référence définie par l’assureur. Deux motards présentant le même coefficient peuvent donc recevoir des devis très différents. Le modèle de la moto, son stationnement, la commune de résidence, l’usage quotidien ou de loisir, les garanties choisies et l’expérience de conduite influencent aussi le tarif.
Trois repères chiffrés utiles
Avec une prime de référence de 500 €, un CRM de 0,95 donne une estimation de 475 €. Avec un coefficient de 1,125, la prime atteint 562,50 €. Après un accident responsable et un CRM de 1,25, elle monte à 625 €. Ces montants illustrent uniquement l’effet du coefficient. Ils ne remplacent pas un devis, car chaque assureur fixe sa propre prime de référence et ses conditions de souscription à La Réunion.
Le CRM donne une base de calcul, mais il ne résume pas toute la tarification. Une moto stationnée dehors, des trajets fréquents dans des zones très circulées, une garantie vol ou un jeune permis peuvent modifier le prix final. Pour comparer correctement, regardez le montant total, les franchises et le niveau de garanties, pas seulement le pourcentage de bonus ou de malus.
Bonus maximal, malus et retour au coefficient neutre
Le bonus maximal est fixé à 0,50, soit une réduction maximale de 50 % sur la prime de référence. Il faut environ 13 années sans accident responsable pour l’atteindre depuis un coefficient initial de 1,00. À l’inverse, le coefficient de malus est plafonné à 3,50. Sur une prime de référence de 1 000 €, ce plafond peut donc porter la cotisation à 3 500 €, avant l’ajout éventuel d’autres éléments tarifaires.
La descente rapide après un malus
Un malus n’est pas définitif. Après deux années consécutives sans accident responsable, le coefficient revient à 1,00 selon la règle de descente rapide. Cette disposition peut aider un motard touché par un accident isolé à retrouver une situation tarifaire neutre plus rapidement. Pour en bénéficier, il faut notamment maintenir une assurance et éviter une nouvelle sinistralité responsable.
Tous les sinistres ne font pas automatiquement augmenter le CRM. La responsabilité retenue dans le dossier est déterminante. Un accident non responsable n’entraîne pas de majoration de ce coefficient. Le vol, l’incendie ou le bris de glace peuvent aussi relever de garanties différentes lorsqu’aucune responsabilité de conduite n’est retenue. En revanche, certaines circonstances aggravantes, comme une suspension du permis, un délit de fuite ou un accident avec alcoolémie, peuvent entraîner des hausses distinctes et importantes de la cotisation.
Retrouver et conserver son bonus-malus à La Réunion
Votre coefficient figure sur l’avis d’échéance et sur le relevé d’informations, que vous pouvez demander à votre assureur. Ce document récapitule notamment le CRM et l’historique des sinistres des cinq périodes annuelles précédentes. Il permet d’obtenir des devis cohérents auprès d’un nouvel assureur ou d’un courtier à Saint-Denis, Saint-Paul, Saint-Pierre, au Port ou dans une autre commune de l’île.
Changement de moto, d’assureur ou passage auto-moto
Changer d’assureur ou remplacer sa moto ne fait pas disparaître automatiquement le bonus ou le malus. Le relevé d’informations sert à transmettre l’historique et le coefficient. Un bonus acquis en assurance auto peut parfois être pris en compte pour une assurance moto, mais les conditions dépendent de la politique de l’assureur. Demandez une confirmation écrite avant de souscrire, en particulier si vous êtes jeune conducteur ou si votre relevé comporte un malus.
Pour rechercher une assurance moto malussée à La Réunion, préparez votre permis, la carte grise, votre relevé d’informations ainsi qu’une description précise de l’usage et du lieu de stationnement. Demandez plusieurs devis comparables, avec le même niveau de garanties et les mêmes franchises. Cette méthode permet de distinguer l’effet réel du CRM des écarts de tarification liés à la moto ou au profil.
En cas de refus répétés pour la responsabilité civile obligatoire, le Bureau central de tarification peut être saisi pour faciliter l’accès à une couverture minimale. Cette démarche ne garantit pas les garanties facultatives, comme le vol ou les dommages à la moto. Elle concerne l’accès à l’assurance obligatoire, à rechercher en priorité lorsque le malus rend les propositions difficiles à obtenir.

 using WordPress and
No responses yet