Oui, il est possible de souscrire une assurance moto sans détenir le permis correspondant à La Réunion, mais seulement dans certaines situations. Être propriétaire ou souscripteur d’un deux-roues ne donne pas automatiquement le droit de le conduire. L’assureur doit connaître l’usage prévu et l’identité de la personne qui conduira réellement la moto.
Assurance et permis : deux obligations distinctes
Une moto peut appartenir à une personne qui ne la conduit pas. C’est le cas d’un parent qui achète un deux-roues pour son enfant majeur, d’une personne qui prépare son permis ou d’un propriétaire qui confie sa moto à un proche titulaire du permis adapté. Le contrat peut alors être souscrit au nom du propriétaire, tandis que le conducteur principal est déclaré séparément.
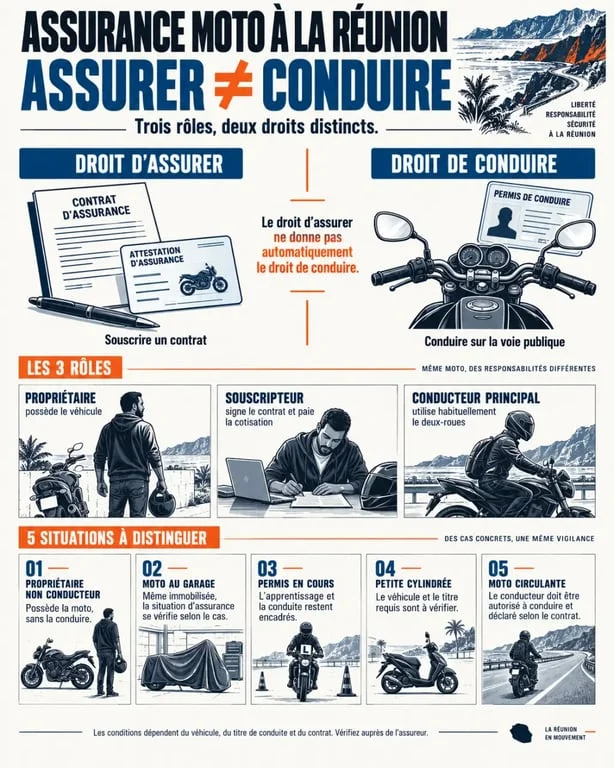
L’assurance moto ne remplace toutefois jamais le permis de conduire. Prendre la route avec une cylindrée nécessitant un permis que l’on ne possède pas reste interdit, même si le véhicule est assuré. En cas d’accident, la conduite sans permis peut entraîner de lourdes conséquences financières et compromettre l’indemnisation, selon les conditions et les exclusions du contrat.
Le conducteur principal doit être déclaré sans ambiguïté
Le souscripteur, le propriétaire et le conducteur principal peuvent être trois personnes différentes. L’essentiel est de déclarer la situation réelle. L’assureur doit savoir qui utilise habituellement la moto, depuis quand cette personne détient son permis et quel usage est prévu.
Déclarer un conducteur occasionnel alors qu’il utilise régulièrement le deux-roues peut être considéré comme une fausse déclaration. Cette erreur peut modifier l’appréciation du risque et les conditions d’indemnisation. Toute évolution de la situation, notamment l’obtention du permis ou le changement de conducteur principal, doit être signalée à l’assureur.
Les situations dans lesquelles une souscription peut être acceptée
| Situation | Assurance envisageable | Point de vigilance |
|---|---|---|
| Propriétaire non conducteur | Oui, avec un conducteur principal titulaire du permis adapté | Le conducteur réel doit être correctement désigné |
| Moto remisée au garage | Oui, via une formule garage ou véhicule remisé selon l’assureur | La circulation peut être exclue |
| Permis moto en cours | Possible pour protéger la moto avant son utilisation | La conduite reste limitée au cadre de la formation encadrée |
| Deux-roues de moins de 50 cm3 | Possible selon le profil et l’usage | Les règles de conduite dépendent notamment de l’année de naissance |
Pour un deux-roues de moins de 50 cm3, les conditions ne sont pas les mêmes pour tous. Les personnes nées avant 1988 sont dans une situation différente de celles nées entre 1988 et 2013, pour lesquelles le BSR est mentionné, ou après 2013, pour lesquelles le permis AM est requis. Avant toute souscription, il faut donc vérifier le titre de conduite nécessaire pour le conducteur désigné.
Lorsque le permis moto est en cours de préparation, l’assurance peut protéger la moto avant sa première utilisation par son propriétaire. La conduite doit toutefois rester limitée au cadre de formation encadrée prévu, notamment lorsqu’elle se déroule sous la supervision d’un moniteur ou dans le cadre de l’auto-école.
Protéger une moto qui ne roule pas : la formule garage
Une moto immobilisée n’est pas sans risque. Elle peut subir un vol, un incendie, un acte de vandalisme ou un dégât lié à un événement naturel alors qu’elle reste stationnée. Une formule garage, parfois appelée contrat pour véhicule remisé ou garage mort, peut répondre à ce besoin avec une couverture adaptée à l’absence de circulation.
Cette solution permet de protéger une moto immobilisée avant l’obtention du permis ou pendant une période où elle ne doit pas circuler. L’étendue de la couverture dépend toutefois de l’offre retenue. La responsabilité civile, le vol et l’incendie peuvent être inclus, mais ils ne le sont pas automatiquement dans tous les contrats.
Attention aux limites de stationnement et de déplacement
Une formule garage est conçue pour une moto conservée dans un lieu déclaré, généralement un garage ou une propriété privée. Elle peut ne plus s’appliquer dès que le véhicule est sorti sur la voie publique ou déplacé hors du cadre prévu au contrat. Il faut donc vérifier les exclusions avant de déplacer la moto, même pour un trajet ponctuel.
Le lieu de remisage mérite aussi une attention particulière. L’étanchéité de la porte, l’écoulement des eaux, la ventilation et le système de fermeture influencent la conservation d’une moto immobilisée. À La Réunion, protéger les documents du véhicule, les doubles de clés et les accessoires dans un espace sec et fermé facilite les démarches si un sinistre survient après de fortes pluies ou un épisode cyclonique.
Quelles garanties privilégier à La Réunion ?
La responsabilité civile est le socle minimal évoqué pour couvrir les dommages causés à autrui dans les situations de circulation prévues par le contrat. Pour une moto de valeur, une formule plus étendue peut ajouter la garantie vol, l’incendie, les dommages tous accidents, le vandalisme, l’assistance, la protection juridique et la garantie du conducteur.
Le choix des garanties dépend de l’usage et du lieu de stationnement. À La Réunion, les garanties liées aux catastrophes naturelles, aux événements climatiques et à la force de la nature peuvent être pertinentes face aux cyclones, aux inondations, aux chutes de pierres ou aux glissements de terrain. Il faut comparer les franchises, les exclusions et les conditions de mise à l’abri exigées par l’assureur.
Une formule limitée au garage ne répond pas aux mêmes besoins qu’une assurance couvrant la circulation. Si la moto doit finalement être utilisée, le contrat doit être adapté avant sa sortie sur la voie publique. Cette vérification évite de disposer d’une garantie insuffisante au moment du déplacement ou d’un sinistre.
Préparer son devis et faire évoluer le contrat
Pour demander une assurance moto à La Réunion, préparez les informations concernant le véhicule : immatriculation, cylindrée, lieu habituel de stationnement, état roulant ou remisé et usage prévu. L’assureur demandera également les éléments relatifs au souscripteur et, lorsqu’il est différent, au conducteur principal : identité, permis détenu et expérience de conduite.
- Expliquez clairement si la moto est destinée à un proche ou reste au garage.
- Demandez par écrit les restrictions de circulation d’une formule remisée.
- Comparez les franchises et les garanties vol, incendie et événements naturels.
- Signalez rapidement l’obtention du permis ou tout changement de conducteur principal.
La décision dépend des critères de chaque assureur. Un dossier sans permis moto adapté peut donc être accepté dans une configuration précise ou refusé, notamment si l’usage déclaré n’est pas compatible avec le contrat demandé. En cas de refus, contactez plusieurs assureurs ou un conseiller local pour rechercher une formule correspondant à la situation réelle.
La demande de devis doit rester cohérente avec l’utilisation prévue. Une moto destinée à circuler, une moto confiée à un conducteur titulaire du permis et une moto conservée au garage ne relèvent pas nécessairement des mêmes garanties. Décrire précisément le véhicule, son lieu de stationnement et son conducteur principal permet d’obtenir une réponse plus adaptée.

 using WordPress and
No responses yet