À garanties égales, une assurance moto à La Réunion peut coûter plus cher qu’en métropole. Cette différence s’explique par le coût potentiel des sinistres, les délais de réparation, l’exposition aux aléas climatiques, le risque de vol et les particularités des routes de l’île.
Une prime plus élevée liée au coût réel d’un sinistre
Le premier facteur est l’insularité. Une grande partie des pièces détachées, des accessoires et des éléments de carrosserie doit être acheminée jusqu’à l’île. Le transport, la disponibilité limitée de certaines références et les délais d’approvisionnement peuvent augmenter la facture du réparateur. Pour l’assureur, une réparation plus coûteuse entraîne une indemnisation potentiellement plus élevée, ce qui peut se répercuter sur la prime d’assurance moto.
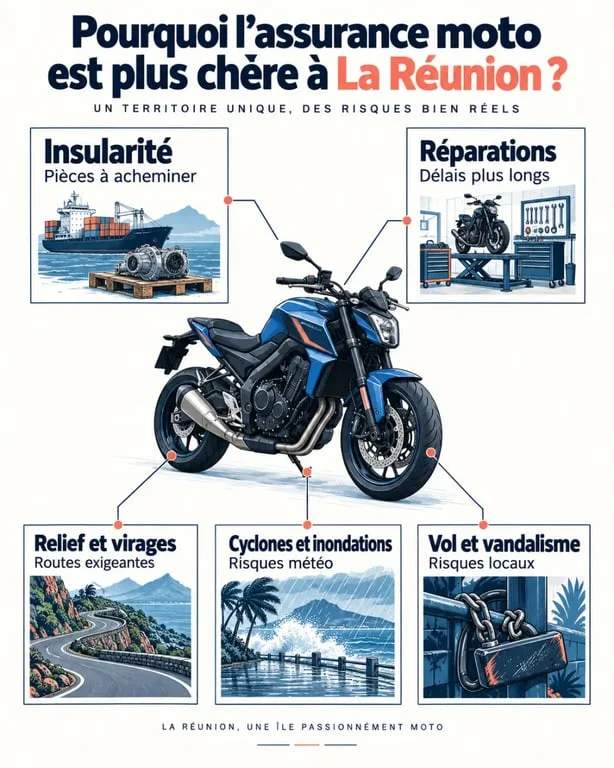
L’immobilisation de la moto entre aussi en compte. Après une chute ou un accident, attendre un carénage, une jante, une fourche ou une pièce électronique peut retarder la remise en circulation. Si le contrat prévoit une assistance, un remorquage ou un véhicule de remplacement, ces prestations augmentent le coût global du dossier. Les motos importées peuvent demander une attention particulière : avant de souscrire, vérifiez que le modèle est bien référencé et que ses pièces restent accessibles localement.
Le coût d’un sinistre dépend donc de plusieurs éléments liés entre eux : prix des pièces, délai de livraison, main-d’œuvre, assistance et fréquence des accidents. Une rayure sur une moto très équipée peut ainsi entraîner une réparation importante. Les capteurs, les optiques LED, les carénages peints et les supports spécifiques peuvent transformer un dommage apparemment limité en intervention technique complète.
Routes, météo et vol : les risques propres à l’île
Un relief qui exige une conduite adaptée
Les routes sinueuses, les dénivelés, les ravines et les changements rapides de météo font partie du quotidien de nombreux motards réunionnais. Une chaussée humide, des projections, des feuilles, des gravillons ou une visibilité réduite augmentent le risque de perte d’adhérence. Dans les zones urbaines, la densité de circulation et les trajets domicile-travail ajoutent un risque de collision. L’assureur peut tenir compte de cette exposition au risque, notamment selon la commune de stationnement et l’usage déclaré.
La saison cyclonique change la nature de la protection
De novembre à avril, les pluies intenses, les rafales, les inondations et les coulées de boue peuvent endommager une moto stationnée dehors ou circulant sur un axe dégradé. La garantie catastrophes naturelles ne s’applique pas automatiquement à chaque épisode de mauvais temps : son déclenchement dépend notamment de la reconnaissance officielle de l’événement. Lisez donc les conditions relatives aux tempêtes, aux inondations, aux dommages électriques et aux exclusions de garantie.
Le vol et le vandalisme doivent aussi être pris en compte. Une moto garée régulièrement dans la rue, sans antivol ni point d’ancrage, présente un risque supérieur à celui d’un véhicule entreposé dans un garage fermé. La garantie vol peut imposer des conditions précises : antivol homologué, gravage, justificatif de stationnement ou déclaration rapide après les faits.
Votre moto et votre profil font varier fortement le tarif
Le lieu de résidence ne suffit pas à expliquer une cotisation. L’assureur évalue aussi la cylindrée, la puissance, la valeur de la moto, son âge, le coût de ses pièces et son attractivité pour les voleurs. Une sportive récente, un roadster puissant ou un scooter utilisé chaque jour ne présentent pas le même niveau de risque qu’une petite cylindrée destinée à des trajets occasionnels.
- Jeune conducteur : une ancienneté de permis limitée entraîne généralement une surprime, car l’expérience de conduite est moindre.
- Bonus-malus : un historique sans sinistre responsable améliore progressivement le coefficient de réduction-majoration. Un malus augmente la cotisation.
- Usage déclaré : les trajets professionnels, le kilométrage élevé et la circulation quotidienne modifient l’exposition au risque.
- Stationnement : un garage fermé et sécurisé peut être mieux valorisé qu’un stationnement extérieur habituel.
La comparaison avec la métropole, la Guadeloupe, la Martinique ou la Guyane doit rester prudente. Les primes varient selon les coûts de réparation, les habitudes de circulation et les risques couverts, mais aussi selon le profil exact du conducteur. Comparer des prix sans préciser la cylindrée, la formule, le bonus et la commune de garage ne donne pas une estimation fiable.
Choisir une formule utile sans payer des garanties inutiles
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Moto ancienne ou de faible valeur, si le budget est prioritaire |
| Tiers étendu | Responsabilité civile, avec des options selon le contrat : vol, incendie, événements climatiques et assistance | Compromis adapté à une moto stationnée dehors ou utilisée régulièrement |
| Tous risques | Garanties précédentes et dommages à la moto, y compris après un accident responsable selon le contrat | Moto récente, financée ou coûteuse à réparer |
La responsabilité civile est obligatoire, comme en métropole. Elle indemnise les dommages causés à autrui, mais pas les dégâts subis par votre propre moto si vous êtes responsable. Pour une protection adaptée à La Réunion, examinez la garantie vol et vandalisme, l’assistance avec remorquage, les dommages climatiques, la garantie du conducteur et le montant de la franchise.
Une franchise basse réduit le reste à payer après un sinistre, mais augmente souvent la cotisation. À l’inverse, une franchise plus élevée peut alléger le prix annuel, à condition de pouvoir la régler après un accident. Vérifiez aussi les plafonds d’indemnisation, la vétusté appliquée, les conditions de stationnement et les équipements de sécurité imposés.
Réduire sa cotisation : une méthode simple avant de souscrire
Le moyen le plus efficace consiste à demander plusieurs devis comparables. Renseignez les mêmes informations à chaque fois : carte grise, cylindrée, commune de garage, usage, kilométrage estimé, antécédents, relevé d’informations et type de stationnement. Depuis la suppression de la carte verte, le Mémo Véhicule Assuré peut être remis à la souscription, mais l’obligation d’assurance reste entière.
- Évaluez la valeur réelle de votre moto et le montant que vous pourriez payer après un sinistre.
- Comparez les franchises avant de regarder uniquement le prix affiché.
- Demandez le détail des exclusions liées au cyclone, à l’inondation, au vol et aux accessoires.
- Déclarez un garage fermé, un antivol conforme et tout dispositif de sécurisation réellement utilisé.
- Réévaluez le contrat à chaque renouvellement, après une baisse de valeur de la moto ou une amélioration de votre bonus.
Le meilleur contrat n’est pas forcément le moins cher. Il doit couvrir les risques auxquels votre moto est réellement exposée, sans multiplier les options inutiles. Une lecture attentive des garanties et la comparaison de plusieurs devis locaux permettent de trouver un équilibre entre niveau de protection et budget.

 using WordPress and
No responses yet