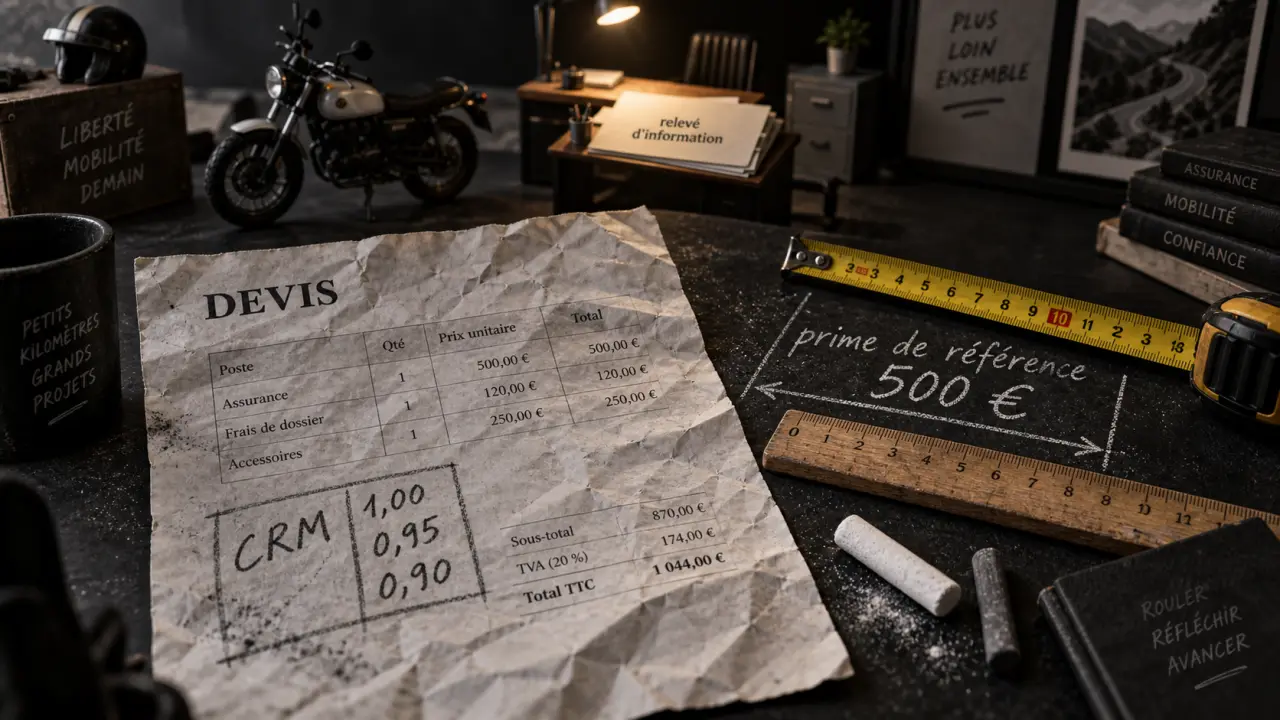
Le bonus-malus moto, aussi appelé coefficient de réduction-majoration (CRM), réduit ou augmente une partie de votre cotisation selon les sinistres dont vous êtes responsable. Il commence en principe à 1,00, baisse chaque année sans accident responsable et augmente après un sinistre responsable. Voici comment lire ce coefficient et mesurer son effet sur votre assurance moto.
Le CRM est un multiplicateur appliqué à votre prime de référence
Votre assureur calcule d’abord une prime de référence selon votre profil et votre deux-roues : cylindrée, puissance, valeur, usage quotidien ou occasionnel, lieu de stationnement, niveau de garanties et antécédents. Le coefficient bonus-malus vient ensuite multiplier cette base.
Un CRM de 1,00 ne modifie pas la prime de référence. Avec un coefficient de 0,50, celle-ci est réduite de moitié. À 1,25, elle augmente de 25 %. Le bonus-malus ne suffit donc pas à expliquer le prix final : deux motards avec le même coefficient peuvent recevoir des devis très différents.
Le dispositif concerne les véhicules soumis au régime légal. Les motos de plus de 125 cm³ sont notamment citées dans les pratiques courantes, tandis que les cyclomoteurs de moins de 50 cm³ et certains véhicules particuliers peuvent relever de règles différentes. Pour une petite cylindrée, un scooter ou un contrat spécifique, vérifiez les conditions tarifaires de l’assureur.
Une année sans sinistre responsable fait progresser le bonus
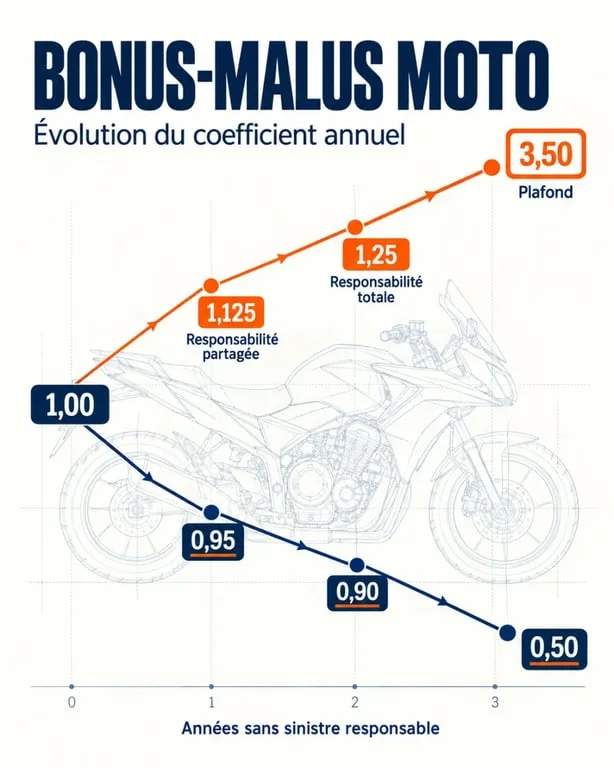
Le coefficient de départ est de 1,00. Après une période annuelle sans sinistre responsable, il est multiplié par 0,95. Le bonus progresse ainsi de 5 % par an, jusqu’au coefficient minimal de 0,50, soit une réduction maximale de 50 % sur la prime de référence.
| Situation | Coefficient indicatif | Effet sur une prime de référence de 500 € |
|---|---|---|
| Départ | 1,00 | 500 € |
| Après 1 année sans sinistre responsable | 0,95 | 475 € |
| Après 2 années sans sinistre responsable | 0,90 | 450 € |
| Bonus maximal | 0,50 | 250 € |
Il faut environ 13 années sans sinistre responsable pour atteindre 0,50. Le coefficient est actualisé à l’échéance du contrat, selon la période de référence prévue par les règles applicables. Votre avis d’échéance ou votre relevé d’information indique le CRM retenu.
Après un accident responsable, le malus dépend du partage de responsabilité
Un accident n’entraîne pas automatiquement un malus. La responsabilité retenue détermine la majoration. Un sinistre totalement responsable multiplie le coefficient par 1,25, soit une hausse de 25 %. En cas de responsabilité partielle, le multiplicateur est de 1,125, soit une augmentation de 12,5 %.
- Avec un coefficient de 1,00 et un accident totalement responsable, vous passez à 1,25.
- Avec un coefficient de 1,00 et une responsabilité partagée, vous passez à 1,125.
- Avec un coefficient de 0,90 et deux accidents totalement responsables, le calcul est le suivant : 0,90 × 1,25 × 1,25 = 1,40.
Les majorations se cumulent en cas de sinistres responsables multiples, dans la limite d’un coefficient de 3,50. À l’inverse, un vol, un incendie, une tempête ou un accident sans responsabilité de votre part ne doit pas entraîner de malus. Un accident de parking sans tiers identifié demande toutefois une vérification attentive du constat et de la décision de responsabilité.
Pour comprendre le prix, distinguez CRM, surprime et garanties
Le CRM n’est qu’une composante du tarif. Une surprime jeune conducteur, la zone de circulation, le stationnement dans un garage fermé, la valeur des accessoires, la garantie vol ou le niveau de franchise peuvent modifier fortement le montant final. Pour isoler l’effet du bonus-malus, comparez des offres présentant les mêmes garanties, les mêmes franchises et le même niveau d’assistance. Vous distinguerez ainsi la part liée au coefficient de celle qui dépend de la tarification de l’assureur.
Le cas du jeune conducteur moto
Un jeune motard commence généralement avec un coefficient de 1,00, mais peut payer une surprime liée à son expérience de conduite. Cette surprime est distincte du bonus-malus. Un conducteur sans sinistre peut donc voir son CRM baisser tout en conservant, pendant une période donnée, une cotisation plus élevée. L’ancienneté du permis, le type de moto et l’usage déclaré influencent aussi le prix.
Conservez votre historique lors d’un changement d’assureur ou d’un passage de l’auto à la moto
Lors d’un changement d’assureur, votre historique ne disparaît pas. Le nouvel assureur s’appuie sur le relevé d’information, qui récapitule notamment votre coefficient et les sinistres pris en compte. Demandez ce document avant de comparer les offres, puis vérifiez que le CRM indiqué sur le nouveau devis correspond bien à votre situation.
La reprise d’un bonus auto sur une assurance moto est souvent possible, mais elle dépend des règles de l’assureur, du véhicule assuré et du statut du conducteur principal. Le bonus n’est pas une remise que vous pouvez appliquer librement à plusieurs contrats. L’assureur étudie votre historique et applique ses conditions de reprise. Si vous assurez un second véhicule, remplacez une moto ou répartissez vos contrats entre plusieurs compagnies, demandez une confirmation écrite avant de souscrire.
Après un malus ou une interruption de couverture
Lorsque votre coefficient dépasse 1,00, deux années consécutives sans sinistre responsable permettent de revenir à 1,00 : c’est la descente rapide. Les conducteurs qui sont à 0,50 depuis au moins trois périodes d’assurance peuvent également bénéficier d’une franchise malus. Celle-ci neutralise le premier sinistre responsable dans les conditions prévues. Une interruption prolongée d’assurance peut compliquer la conservation du coefficient. Vérifiez sa durée et ses effets dans les conditions de votre futur contrat.

 using WordPress and
No responses yet