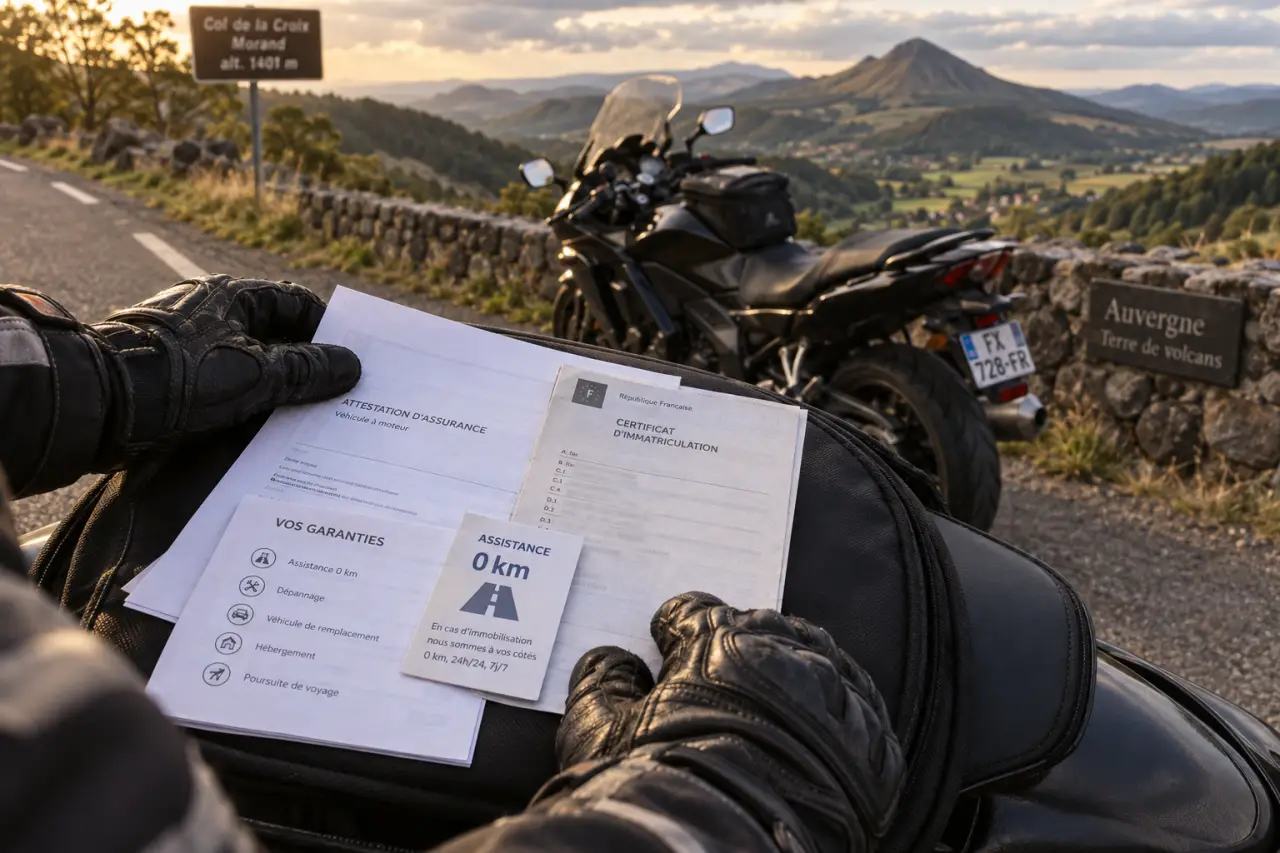
Sur la route des volcans, les virages, les changements de météo et l’éloignement de certains services rendent le choix d’une assurance moto particulièrement important. La responsabilité civile est obligatoire, mais elle ne couvre ni vos blessures ni les dommages subis par votre moto. Avant un road trip en Auvergne, vérifiez surtout la garantie conducteur, la couverture des dommages, l’assistance et le montant des franchises.
Les garanties à privilégier pour rouler sereinement
Une assurance moto route des volcans doit répondre à trois situations : les dommages que vous causez, ceux que vous subissez et l’immobilisation de la moto. La formule adaptée dépend de la valeur du deux-roues, de votre expérience, de la durée du voyage et du montant que vous pouvez assumer après un sinistre.
La responsabilité civile, obligatoire mais limitée
La responsabilité civile, aussi appelée assurance au tiers, indemnise les dommages corporels et matériels causés à un tiers lors d’un accident responsable. Elle peut couvrir un automobiliste, un piéton ou votre passager selon les circonstances. En revanche, elle ne rembourse pas la réparation de votre propre moto et ne garantit pas automatiquement vos blessures. Pour un itinéraire de montagne, elle constitue donc un socle légal, mais pas une protection complète.
La garantie personnelle du conducteur et les dommages
La garantie personnelle du conducteur couvre vos dommages corporels, notamment les frais liés aux blessures, les conséquences d’une invalidité ou certains préjudices, dans les limites prévues au contrat. Contrôlez son plafond d’indemnisation et ses conditions d’application. La garantie dommages tous accidents, souvent proposée avec une formule tous risques, prend en charge les dégâts de la moto après une chute ou une collision, y compris lorsque votre responsabilité est engagée. Elle mérite une attention particulière si la moto est récente, financée ou difficile à réparer loin de chez vous.
Comparer les formules avant le départ
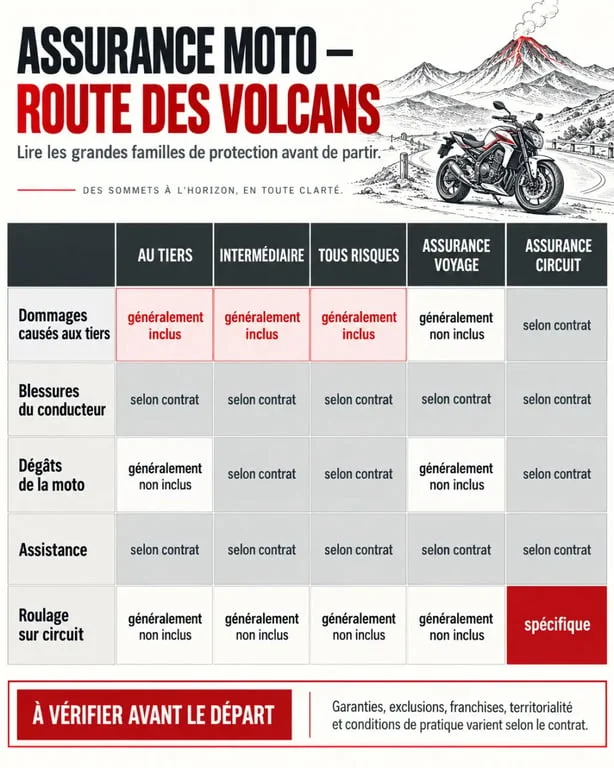
| Formule | Protection principale | Point de vigilance |
|---|---|---|
| Au tiers | Dommages causés aux tiers | Ni vos blessures ni votre moto ne sont nécessairement couvertes |
| Intermédiaire | Responsabilité civile, avec options vol, incendie ou événements naturels | Les dommages après une chute peuvent rester exclus |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon le contrat | Franchise et plafonds d’indemnisation à contrôler |
| Assurance voyage | Frais médicaux, annulation, assistance et rapatriement selon les garanties | Elle ne remplace pas l’assurance obligatoire de la moto |
| Assurance circuit | Roulage sur piste, ponctuel ou régulier | Une assurance route classique peut exclure cet usage |
La comparaison ne doit pas porter uniquement sur le prix de la cotisation. Une formule intermédiaire peut convenir à une moto ancienne dont la valeur est limitée, à condition d’y ajouter une garantie conducteur et une assistance solide. Une formule tous risques est plus cohérente si une chute, même sans tiers impliqué, déséquilibrerait votre budget ou interromprait le séjour.
Assistance, vol et équipements : les détails qui changent le voyage
Prévoir l’immobilisation plutôt que la seule panne
L’assistance peut intervenir en cas de panne, d’accident ou d’immobilisation. Contrôlez la distance de prise en charge : une assistance 0 km peut être utile si la moto refuse de démarrer au départ d’une étape. Vérifiez aussi les conditions du remorquage, le transport vers un réparateur, la poursuite du voyage, l’hébergement éventuel et le rapatriement du conducteur comme de la moto.
Après une chute, ne vous fiez pas uniquement à l’état du carénage. Une fuite, une commande tordue, un levier fragilisé ou un pneumatique endommagé peuvent apparaître après un premier examen rapide. Photographiez la scène, les dégâts et l’environnement avant toute réparation. Ces éléments faciliteront la déclaration et aideront à relier une avarie mécanique apparue plus tard au sinistre.
Vol, bagages et protection juridique
La garantie vol total ou partiel peut couvrir une tentative de vol, mais ses conditions varient selon les contrats. Antivol exigé, lieu de stationnement, justificatifs et vétusté peuvent influencer l’indemnisation. Les accessoires fixés à la moto, les bagages, le casque et les effets personnels ne sont pas toujours couverts de la même façon. La protection juridique peut aussi intervenir en cas de litige avec un tiers, un réparateur ou un loueur. Lisez les définitions du contrat plutôt que de supposer qu’un équipement emporté est assuré.
Franchise, exclusions et cas de la location
La franchise correspond à la somme qui reste à votre charge après l’indemnisation. Elle peut s’appliquer aux dommages, au vol ou au bris de certains éléments. Une assurance présentée comme tous risques n’efface donc pas automatiquement le coût d’un sinistre. Comparez la franchise avec la valeur de la moto et avec votre budget réel, en particulier si vous louez le véhicule.
Pour une moto de location, examinez la caution, les garanties incluses, les exclusions et les conducteurs autorisés. Certains circuits proposent 7 jours de location avec une assurance tous risques, mais la franchise peut rester élevée : elle est annoncée à 2 500 € pour une catégorie T, 3 200 € pour une GT et 3 800 € pour une GT+. Les conditions peuvent également imposer un âge minimum de 25 ans et un permis moto obtenu depuis plus de 3 ans.
Vérifiez aussi la validité territoriale, les routes autorisées et les exclusions liées aux chemins non goudronnés, à la conduite sous l’emprise de l’alcool ou de stupéfiants, au défaut de permis ou au non-respect des consignes de sécurité. Un roulage sur circuit, même occasionnel, demande généralement une assurance spécifique à la journée ou à l’année. Il ne doit pas être confondu avec une balade sur route ouverte.
La vérification pratique à faire avant de démarrer
- Conservez l’attestation d’assurance, le permis, la carte grise et le numéro d’assistance.
- Relisez les conditions générales et particulières : exclusions, franchise, plafond de la garantie conducteur et territoire couvert.
- Confirmez la prise en charge du passager, des accessoires et des bagages.
- Pour une location, photographiez la moto au départ et inscrivez chaque dommage existant sur l’état des lieux.
- Demandez un devis détaillé si votre itinéraire, votre moto ou votre usage sortent de l’ordinaire.
Un devis utile doit présenter les garanties retenues, les franchises et les options d’assistance, pas seulement une prime annuelle. En cas de doute, demandez à un conseiller de confirmer par écrit que l’usage prévu est couvert. Cette vérification protège votre budget et évite qu’un incident ne transforme un road trip sur la route des volcans en facture imprévue.

 using WordPress and
No responses yet