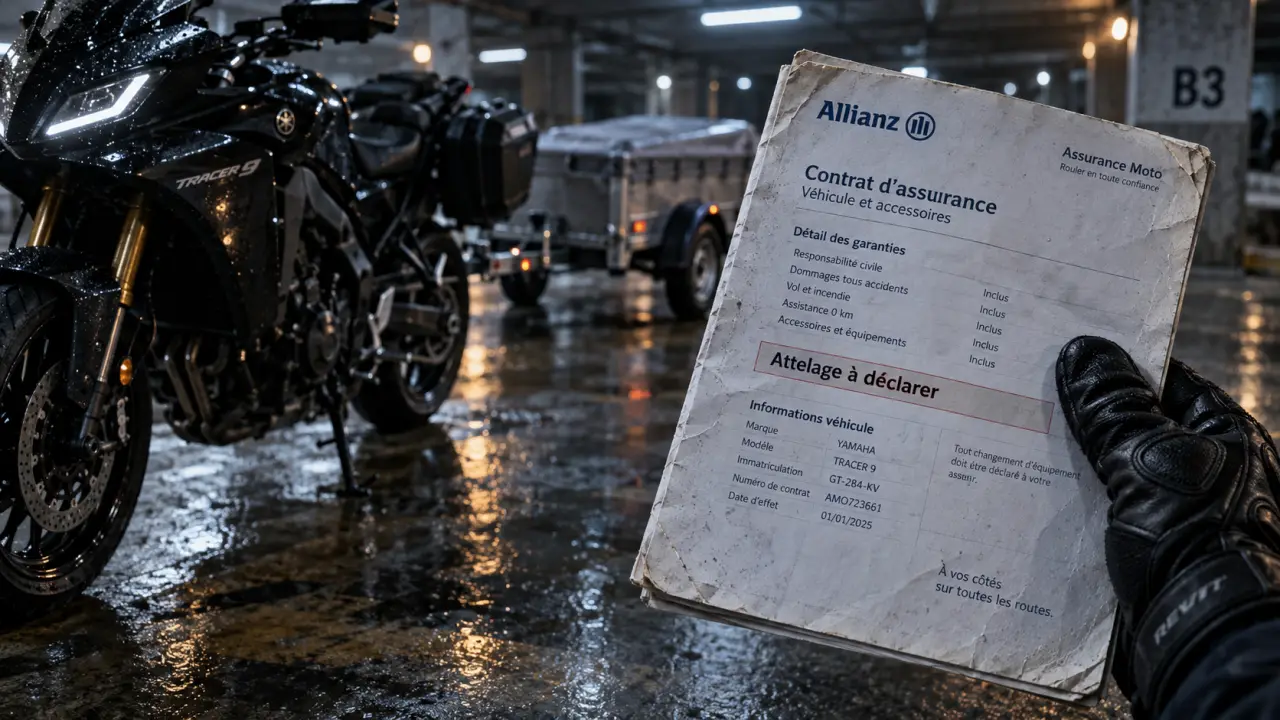
Une moto équipée d’un attelage ne s’assure pas comme un deux-roues standard. À La Réunion, faites vérifier l’acceptation de l’équipement, de la remorque et de l’usage prévu avant de souscrire ou de modifier votre contrat. La responsabilité civile reste indispensable pour circuler, mais elle ne couvre pas automatiquement la valeur de l’attelage, le chargement transporté ni les dommages subis par votre propre matériel.
Déclarer l’attelage avant de prendre la route
Une assurance moto avec attelage à La Réunion est possible sous réserve de l’accord de l’assureur. Un attelage fixe ou amovible, une remorque et les accessoires ajoutés modifient le risque déclaré : maniabilité, distances de freinage, volume transporté et conséquences d’un accident peuvent changer. Ne partez donc pas du principe que l’équipement est couvert parce que la moto est déjà assurée.
Conformité, installation et usage réel
Indiquez précisément le type d’attelage, sa valeur, son caractère fixe ou démontable, ainsi que l’usage de la remorque : loisirs, trajets domicile-travail, transport de matériel ou activité professionnelle. L’assureur peut demander une facture, un justificatif de propriété, des éléments de conformité ou d’homologation et, selon le cas, des informations sur l’installation. Une déclaration complète permet d’obtenir une réponse écrite sur les garanties accordées et leurs éventuelles restrictions.
Une attache de remorque mal positionnée peut sembler n’être qu’un détail mécanique. Elle rappelle pourtant que chaque liaison entre la moto, l’attelage et la charge doit être identifiée. Lors d’un sinistre, il faut déterminer quel élément s’est détaché, a été endommagé ou a causé le dommage. Photographiez l’installation, conservez les factures et notez le poids habituellement transporté. Ces éléments facilitent la description du risque et la constitution du dossier d’indemnisation.
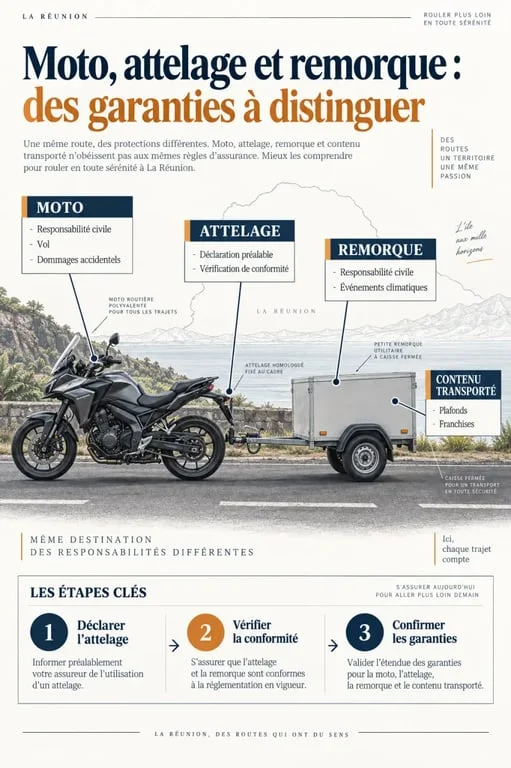
Moto, attelage, remorque : des garanties à distinguer
La responsabilité civile indemnise les dommages corporels et matériels causés à un tiers lors d’un accident garanti. Elle forme le socle obligatoire, mais sa portée pour une remorque ou un attelage dépend des conditions du contrat. Vérifiez donc explicitement si la remorque tractée est intégrée, doit être assurée séparément ou fait l’objet d’une exclusion.
| Élément concerné | Point à contrôler dans le contrat |
|---|---|
| Moto | Responsabilité civile, défense pénale et recours, dommages tous accidents selon la formule. |
| Attelage | Déclaration comme équipement ajouté, valeur garantie, vol, dommage accidentel et franchise applicable. |
| Remorque | Acceptation de la traction, dommages causés aux tiers, conditions de vol et de stationnement. |
| Accessoires et bagages | Plafond d’indemnisation, vétusté, accessoires fixés ou amovibles et contenu transporté. |
Les garanties vol, incendie, événements climatiques, catastrophes naturelles et dommages tous accidents ne s’appliquent pas de la même façon à ces éléments. À La Réunion, la protection contre les fortes pluies, les vents violents, les inondations ou les cyclones mérite une lecture attentive. Contrôlez les événements couverts, les franchises, les mesures de prévention exigées et les conditions de stationnement. Le contenu de la remorque n’est pas nécessairement assimilé à un accessoire de moto.
Choisir une formule cohérente avec la valeur transportée
Le niveau de protection dépend de la valeur de la moto et de la remorque, mais aussi de votre exposition au risque. Une formule au tiers couvre d’abord les dommages causés aux autres. Une formule intermédiaire ajoute généralement des garanties comme le vol, l’incendie ou certains événements climatiques. La formule tous risques mérite d’être étudiée si vous souhaitez protéger la moto contre les dommages accidentels, y compris lors d’un accident responsable, sous réserve des exclusions et des franchises.
- Au tiers : cette formule peut convenir à une moto de faible valeur, après confirmation de la responsabilité liée à l’attelage.
- Intermédiaire : elle peut être adaptée si le vol, l’incendie et les événements climatiques vous préoccupent particulièrement.
- Tous risques : elle est à comparer pour une moto récente, une remorque de valeur ou des trajets fréquents avec chargement.
Comparez aussi l’assistance après une panne ou un accident. Certaines offres prévoient une franchise kilométrique, tandis que d’autres proposent une assistance sans franchise kilométrique selon la formule. La protection du conducteur, le véhicule de remplacement et la garantie de l’équipement du pilote peuvent également compter après un sinistre. Demandez les plafonds, le mode d’indemnisation à valeur d’expert ou à valeur à neuf, ainsi que la vétusté appliquée.
Les éléments qui font varier le devis à La Réunion
Le tarif d’une assurance deux-roues dépend notamment de la cylindrée, du modèle, de l’âge du véhicule, de votre permis, du bonus-malus et de vos antécédents déclarés. L’usage privé, domicile-travail ou professionnel, le kilométrage, le lieu de stationnement et la commune de circulation peuvent aussi influencer la proposition. Avec un attelage, l’assureur prendra également en compte sa valeur, celle de la remorque et la nature des objets transportés.
Préparer une demande précise pour comparer utilement
Pour demander un devis d’assurance moto à La Réunion, préparez la carte grise de la moto, votre permis, le relevé d’informations, les caractéristiques du véhicule et sa date de mise en circulation. Ajoutez les documents disponibles pour l’attelage et la remorque : facture, photos, justificatif de conformité, valeur déclarée et type d’utilisation. Si vous transportez du matériel professionnel, signalez-le clairement. Un usage non déclaré peut modifier l’analyse du risque.
Demandez plusieurs propositions auprès d’un assureur ou d’un courtier intervenant localement. Exigez une réponse distincte sur la moto, l’attelage, la remorque et le contenu transporté. Avant de signer, relisez les exclusions liées au défaut d’entretien, au chargement, au vol, aux équipements non déclarés et à l’usage professionnel. Un devis utile ne se limite pas à une cotisation : il doit préciser les franchises, les plafonds et les conditions d’indemnisation.

 using WordPress and
No responses yet