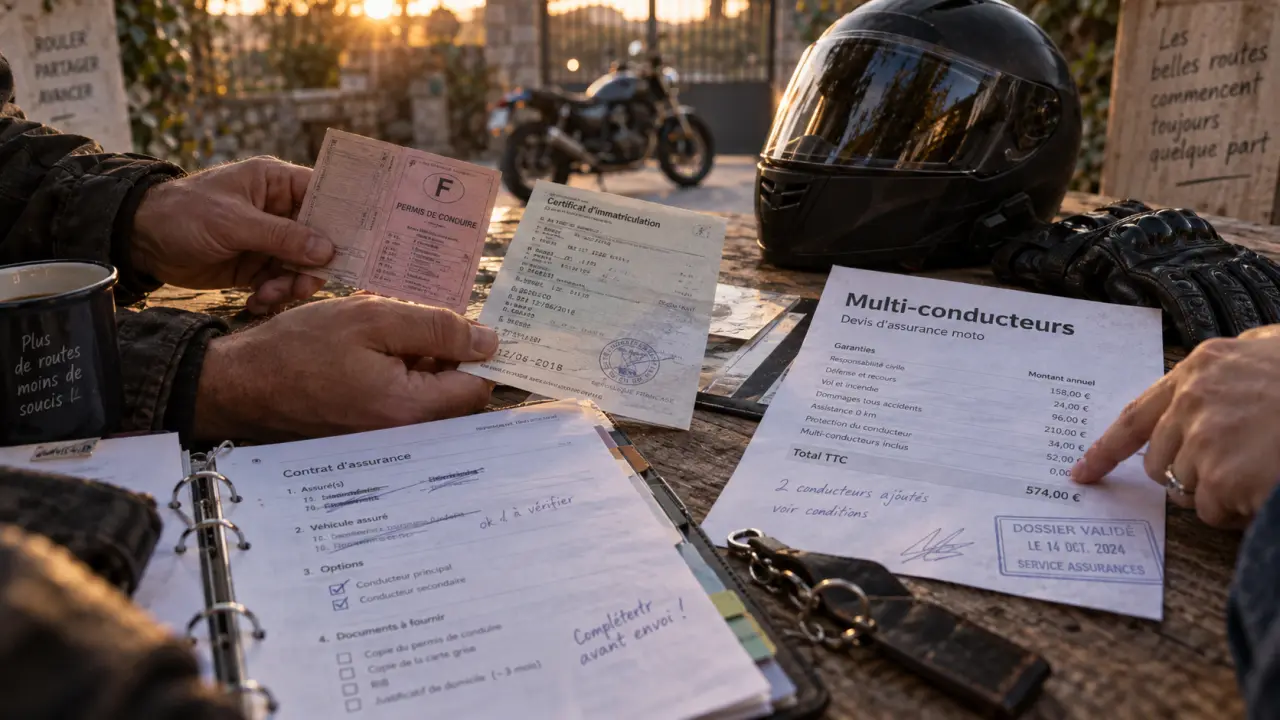
Partager une moto avec un conjoint, un proche ou un ami est possible, à condition que le contrat l’autorise clairement. À La Réunion, une assurance moto pour plusieurs conducteurs ne se choisit pas uniquement selon son prix. Le profil de chaque conducteur, le prêt de guidon, le permis, les franchises et les garanties liées aux intempéries doivent être examinés avant la souscription.
Conducteur principal, secondaire ou occasionnel : une distinction décisive
Le conducteur principal est la personne qui utilise habituellement la moto. Sa déclaration doit correspondre à l’usage réel du deux-roues. Indiquer comme titulaire du contrat une personne qui roule rarement, alors qu’un autre conducteur l’utilise au quotidien, peut compliquer l’analyse du risque et la prise en charge après un sinistre.
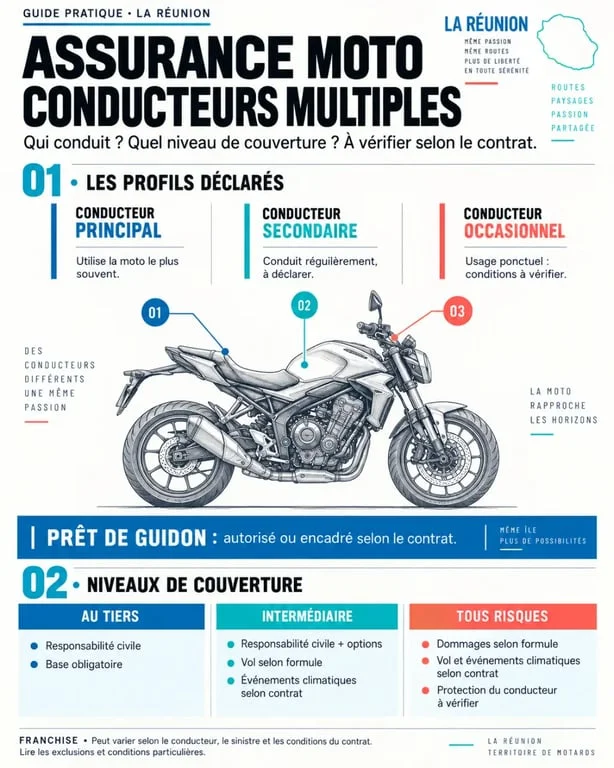
Le conducteur secondaire utilise régulièrement la moto. C’est le cas d’un conjoint qui s’en sert plusieurs jours par semaine pour ses trajets domicile-travail. Le déclarer permet à l’assureur de prendre en compte son âge, son expérience, son permis et ses antécédents. Le conducteur occasionnel, lui, emprunte le deux-roues de façon ponctuelle, par exemple un ami de passage, un voisin ou un membre de la famille.
Cette distinction a des conséquences concrètes. Un conducteur régulier doit généralement être déclaré comme tel, tandis qu’un prêt ponctuel peut relever des conditions de prêt de guidon. Avant de remettre les clés, vérifiez l’identité des conducteurs autorisés, l’usage prévu et le niveau de franchise applicable. Vous éviterez ainsi qu’un simple dépannage entre proches ne crée un reste à charge imprévu après une chute.
Prêt de guidon : ce qu’il faut vérifier avant de prêter sa moto
Le prêt de guidon désigne l’autorisation donnée à une autre personne de conduire votre moto. Cette pratique n’est pas couverte de manière identique par tous les contrats. Certaines assurances l’autorisent largement, d’autres la limitent aux conducteurs désignés ou prévoient des conditions spécifiques pour les jeunes permis et les conducteurs novices.
Permis, âge et usage réel
La personne au guidon doit posséder le permis correspondant au véhicule et respecter les conditions de conduite applicables. Pour une moto de plus de 34 CV, le permis A est requis selon les conditions indiquées par APRIL Moto. Pour une 125 cm³, le permis A1 ou un permis B détenu depuis plus de 2 ans peut suffire selon les situations.
Ces éléments doivent être vérifiés avant le prêt, tout comme l’absence d’interdiction de conduire. L’usage doit également correspondre à ce qui figure au contrat : usage privé, trajets domicile-travail ou usage professionnel ne produisent pas nécessairement les mêmes conditions d’assurance.
La franchise peut changer selon la personne au guidon
Après un accident responsable, une franchise peut rester à la charge de l’assuré. Lorsqu’un conducteur occasionnel est impliqué, son montant peut être majoré ou soumis à une franchise spécifique. Cette condition doit être recherchée dans les dispositions du contrat et non déduite d’une simple autorisation de prêt.
Consultez aussi les exclusions. La conduite sous l’emprise de l’alcool ou de stupéfiants, l’usage sur circuit, la compétition, le transport non déclaré ou le prêt à une personne non autorisée peuvent réduire, voire écarter, la prise en charge. En cas de doute, demandez une confirmation écrite à l’assureur avant le prêt.
Comparer les formules pour une moto partagée
La responsabilité civile est le minimum obligatoire. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas nécessairement les dommages subis par votre moto ni vos propres blessures. Pour une moto utilisée par plusieurs personnes, comparez l’étendue des garanties, les plafonds, les exclusions et les franchises.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Moto ancienne ou budget serré |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements climatiques selon le contrat | Deux-roues stationné dehors ou exposé à des risques ciblés |
| Tous risques | Dommages tous accidents et garanties étendues selon le contrat | Moto récente, de valeur ou fréquemment prêtée |
À La Réunion, examinez précisément les garanties liées au cyclone, aux pluies intenses, au vent, à l’inondation et aux catastrophes naturelles. Une mention générale ne suffit pas. Vérifiez les conditions de déclenchement, les exclusions, les plafonds et les modalités d’indemnisation. Le stationnement habituel de la moto peut également entrer dans l’évaluation du risque.
Les garanties qui protègent le conducteur et son équipement
Lorsque plusieurs personnes roulent avec la même moto, la garantie sécurité du conducteur mérite une attention particulière. Elle peut indemniser les conséquences corporelles d’un accident, y compris lorsque le motard est responsable. Le plafond, les conditions liées à l’AIPP, ou atteinte permanente à l’intégrité physique et psychique, et les exclusions déterminent le niveau réel de protection.
Selon vos besoins, vous pouvez aussi comparer l’assistance, le dépannage, le véhicule de remplacement, la protection juridique et la couverture du casque, des gants, du blouson, des accessoires ou du top-case. Certaines formules prévoient une assistance sans franchise kilométrique, tandis que d’autres appliquent une franchise de 30 kilomètres en cas de panne. Pour une moto utilisée chaque jour sur l’île, cette différence peut peser dans le choix du contrat.
Examinez également les règles d’indemnisation du véhicule. Selon la formule, elles peuvent tenir compte de la valeur à dire d’expert, de la vétusté ou de conditions particulières pour une moto récente. Les plafonds applicables aux équipements et aux accessoires doivent être comparés séparément, car ils ne couvrent pas toujours l’ensemble du matériel transporté.
Obtenir un devis d’assurance moto multi-conducteurs à La Réunion
Un devis personnalisé doit intégrer les informations qui influencent l’acceptation et le tarif : cylindrée, marque, modèle, usage privé ou professionnel, commune et mode de stationnement, bonus-malus, expérience de chaque conducteur et antécédents. Les scooters 50 cm³, les motos 125 cm³, les grosses cylindrées et les quads peuvent faire l’objet de conditions distinctes.
- Préparez la carte grise du deux-roues et les permis des conducteurs réguliers.
- Rassemblez le relevé d’informations et décrivez honnêtement l’usage réel de la moto.
- Demandez si le prêt de guidon est autorisé, pour quels conducteurs et avec quelle franchise.
- Comparez les plafonds, les exclusions, les équipements couverts et l’assistance, pas seulement la cotisation.
Le nombre de conducteurs, leur âge, leur expérience et leurs antécédents peuvent modifier l’étude du risque. Il est donc préférable de fournir les informations concernant chaque personne susceptible d’utiliser régulièrement la moto, même si le prêt reste occasionnel. Cette transparence facilite la comparaison des propositions et limite les mauvaises surprises en cas de sinistre.
Un assureur, un courtier ou un intermédiaire opérant à La Réunion peut vous aider à confronter plusieurs offres. Avant de souscrire, demandez une confirmation écrite des conditions applicables au conjoint, au conducteur secondaire et au prêt ponctuel à un proche. Vous pourrez ensuite choisir une formule adaptée à la valeur de la moto, à son usage et au niveau de protection recherché.

 using WordPress and
No responses yet