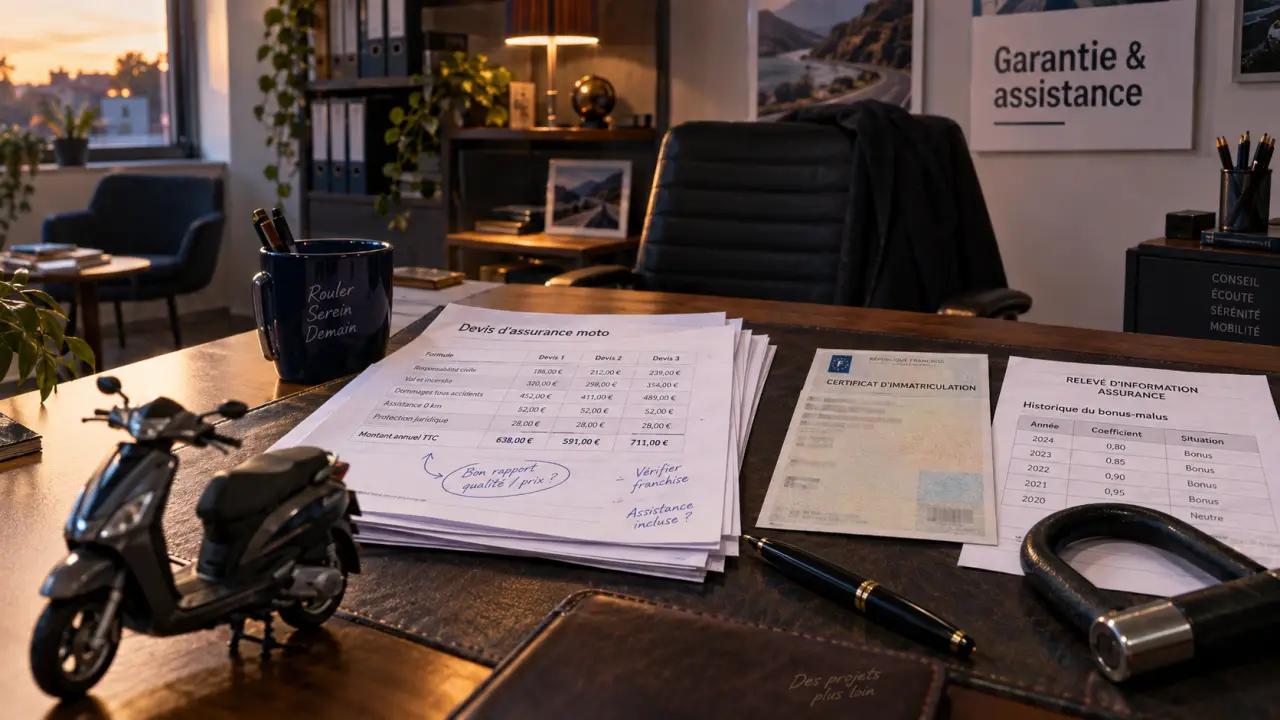
À Saint-Paul, au Port, à La Possession, aux Trois-Bassins ou à Saint-Leu, choisir une assurance moto ne revient pas à retenir la cotisation la plus basse. La formule doit correspondre à votre deux-roues, à vos trajets, à son lieu de stationnement et au niveau d’assistance souhaité après une panne, un accident ou un vol. Un devis personnalisé permet de comparer les garanties à protection équivalente.
Choisir une protection adaptée à votre moto et à vos trajets
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre ni les dégâts subis par votre moto ni vos propres blessures. Pour choisir une assurance moto adaptée dans l’ouest de La Réunion, examinez la valeur, la cylindrée et l’âge du véhicule, ainsi que son usage quotidien ou occasionnel et son lieu de stationnement.
Scooter, 125 cm³, gros cube ou modèle particulier
Un scooter de 50 cm³ utilisé en ville ne présente pas les mêmes besoins qu’une 125 cm³, un gros cube destiné aux sorties du week-end ou une moto personnalisée. Les motos de collection, de piste, de prestige ou hyper sportives peuvent nécessiter une étude spécifique des conditions d’acceptation, de la valeur déclarée et des exclusions. Signalez aussi tout usage professionnel, comme les livraisons ou les trajets réguliers liés à votre activité.
Le lieu où la moto est garée chaque soir peut modifier les conditions de la garantie vol. Un garage fermé, un parking collectif couvert et la voie publique ne présentent pas le même niveau d’exposition. Indiquez précisément le mode de stationnement, l’ancrage utilisé et le type d’antivol. Ces informations permettent d’éviter une garantie difficile à faire jouer en cas de sinistre.
Comparer les formules au-delà du prix affiché
Le tarif dépend notamment du profil du conducteur, du bonus-malus, de l’expérience, de la puissance du véhicule, de son usage et des garanties choisies. Une prime moins élevée peut s’accompagner d’une franchise plus importante, d’un plafond inférieur ou d’une assistance limitée. Pour comparer correctement, demandez des devis présentant des garanties équivalentes.
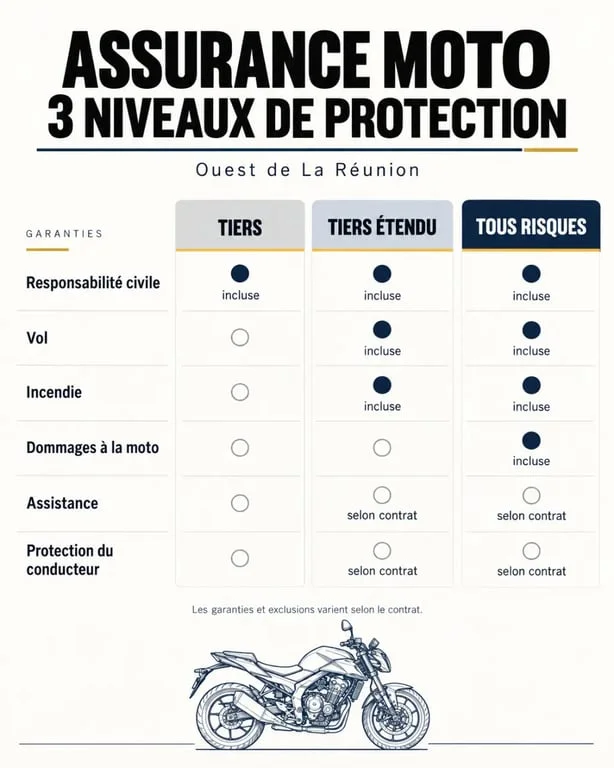
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base selon le contrat | Moto ancienne ou budget très contraint |
| Tiers étendu | Garantie au tiers complétée, par exemple, par le vol ou l’incendie | Deux-roues stationné régulièrement à l’extérieur |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon le contrat | Moto récente, financée ou de valeur |
Franchise, plafond et valeur d’indemnisation
La franchise correspond à la somme qui reste à votre charge lors d’un sinistre garanti. Consultez son montant pour le vol, les dommages, le bris de glace et l’assistance. Vérifiez aussi le plafond de protection du conducteur et la méthode d’indemnisation de la moto : valeur à neuf pendant une période définie, valeur à dire d’expert ou indemnisation renforcée. Une moto de moins de 2 ans et une machine plus ancienne ne sont pas nécessairement indemnisées selon les mêmes règles.
Les garanties qui font la différence après un sinistre
Une formule complète ne protège pas seulement la moto. Elle doit aussi réduire les conséquences humaines, matérielles et administratives d’un incident sur la route. Lisez les limites de chaque garantie avant de comparer les offres.
- Sécurité du conducteur : cette garantie indemnise vos dommages corporels dans les limites et conditions du contrat. Examinez le plafond ainsi que les seuils d’AIPP, ou atteinte à l’intégrité physique et psychique.
- Assistance : vérifiez si elle intervient dès 0 kilomètre ou après une franchise kilométrique, notamment en cas de panne, d’accident ou de vol.
- Vol, incendie et événements climatiques : contrôlez les conditions de stationnement, les exigences liées à l’antivol et les exclusions éventuelles.
- Défense pénale, recours et protection juridique : ces garanties peuvent vous aider à défendre vos intérêts après un accident.
- Équipement et accessoires : casque, blouson, gants, top case et accessoires ajoutés ne sont couverts que dans les limites prévues au contrat.
Ne pas confondre moto assurée et équipements assurés
Le contrat peut prévoir une garantie distincte pour l’équipement du pilote, les accessoires fixés à la moto ou le contenu du top case. Comparez les plafonds, l’application éventuelle d’une vétusté et les justificatifs à conserver. Une protection annoncée sans vétusté pendant 5 ans ou avec un plafond de 2 000 euros ne se compare pas automatiquement à une autre offre. Le périmètre exact des biens couverts reste déterminant.
Préparer un devis rapide auprès d’un interlocuteur local
Un assureur ou un conseiller accessible dans l’ouest de La Réunion facilite les échanges lors de la souscription, d’une modification de contrat ou d’une déclaration de sinistre. Avant de demander plusieurs devis, réunissez les informations nécessaires pour obtenir une comparaison fiable.
- La carte grise ou les caractéristiques précises de la moto : modèle, cylindrée, année et valeur.
- Votre permis, votre relevé d’information et votre historique de bonus-malus.
- L’usage prévu : domicile-travail, loisirs, trajets professionnels ou kilométrage estimé.
- Les conditions de stationnement et les dispositifs antivol utilisés.
- Les garanties souhaitées : assistance, vol, dommages tous accidents, protection du conducteur et équipement.
Demandez un document lisible qui distingue la cotisation, les franchises, les plafonds et les exclusions. Un devis annoncé en 3 minutes peut servir de point de départ, mais prenez le temps de faire préciser les conditions contractuelles avant de signer. Pour rouler dans l’ouest de La Réunion, retenez l’offre qui répond concrètement à votre situation, plutôt qu’une formule standard choisie uniquement sur son prix.

 using WordPress and
No responses yet