Pour assurer une moto ou un scooter à La Réunion, un devis en ligne permet de comparer rapidement les garanties selon la cylindrée, l’usage et le lieu de stationnement. Le prix ne suffit pas : vérifiez surtout ce qui serait réellement indemnisé après un accident, un vol ou des intempéries.
Obtenir un devis moto en ligne adapté à votre situation
Une demande d’assurance moto en ligne 974 commence par les informations qui permettent d’étudier le risque : type de deux-roues, cylindrée, date de mise en circulation, commune de résidence, usage privé ou domicile-travail, stationnement et historique de conduite. Un scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne sont pas évalués de la même façon.
Préparez votre carte grise, votre permis, votre relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques du véhicule. Si vous utilisez votre deux-roues pour des livraisons ou des déplacements professionnels, ou si un conducteur secondaire le conduit régulièrement, indiquez-le dès le départ. Une déclaration exacte évite de choisir une garantie inadaptée au moment d’un sinistre.
Le formulaire peut être traité par un assureur direct, un courtier ou transmis à plusieurs partenaires. Comparer plusieurs propositions est utile, mais une réponse favorable n’est jamais automatique. Deux contrats au même tarif peuvent prévoir des franchises, des plafonds et des exclusions très différents.
Choisir la formule selon la valeur de votre deux-roues
| Formule | Protection principale | Profil souvent concerné |
|---|---|---|
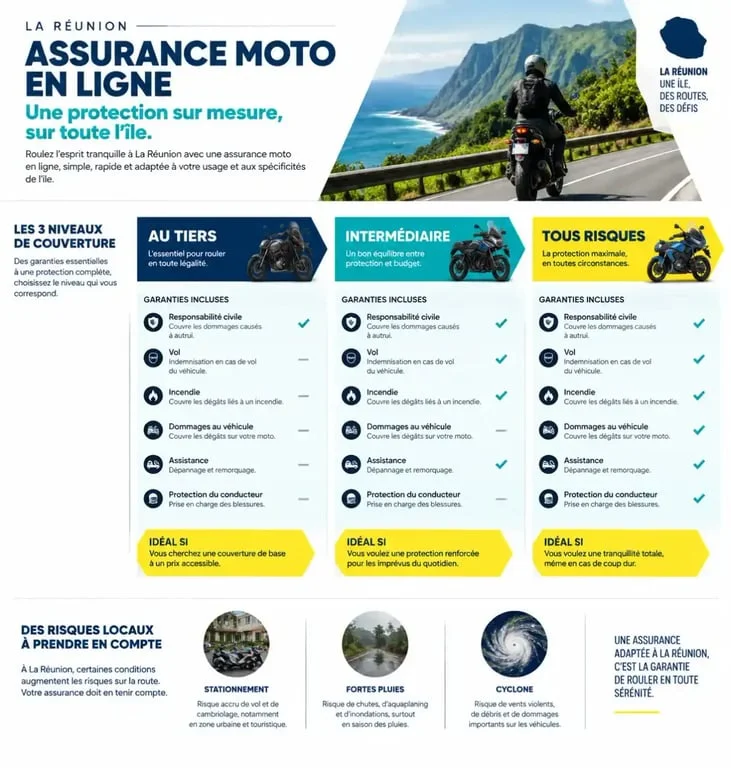
| Au tiers | Responsabilité civile, avec des garanties complémentaires possibles | Véhicule ancien ou budget serré |
| Intermédiaire | Tiers enrichi avec, selon le contrat, vol, incendie ou événements climatiques | Scooter ou moto dont le remplacement reste coûteux |
| Tous risques | Protection élargie, notamment pour les dommages au véhicule selon les conditions prévues | Moto récente, financée ou à forte valeur |
La responsabilité civile ne protège pas votre moto
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages matériels ou corporels causés aux tiers lorsque vous êtes responsable. En revanche, elle ne finance pas automatiquement les réparations de votre propre moto ni vos blessures. Pour cela, examinez les garanties dommages et la protection du conducteur.
Les garanties qui font la différence au quotidien
Une formule intermédiaire ou tous risques peut inclure la défense-recours, le vol, l’incendie, le vandalisme, les dommages tous accidents, l’assistance panne et un véhicule de remplacement. Les accessoires, le casque, le blouson et l’airbag moto ne sont pas systématiquement couverts. Leur garantie est souvent optionnelle et plafonnée.
Vérifiez aussi les conditions de l’assistance. Intervient-elle dès le domicile avec une assistance 0 kilomètre, ou seulement après une distance minimale ? Le contrat prévoit-il un véhicule de remplacement après une immobilisation, un vol ou un accident ? Ces détails peuvent modifier le niveau de protection au quotidien.
À La Réunion, le stationnement compte autant que la cylindrée
Le tarif dépend notamment de l’âge, de l’ancienneté du permis, du bonus-malus, des antécédents, de l’usage déclaré et du modèle assuré. La commune et le lieu où dort habituellement le deux-roues peuvent aussi peser dans l’évaluation. Un garage fermé, une cour privée, un parking collectif ou la voie publique ne présentent pas le même niveau d’exposition au vol et aux dégradations.
Le parcours réel compte également : trajet, arrêt devant un commerce, stationnement nocturne et protection antivol. Il ne suffit donc pas de cocher « garage » lors du devis si la moto reste plusieurs heures dehors chaque jour. Décrivez vos habitudes pour choisir une garantie vol cohérente et connaître les éventuelles exigences concernant un antivol homologué, un point d’ancrage ou un justificatif après sinistre.
La cotisation doit être lue avec la franchise. Une franchise élevée peut réduire le prix annuel, mais elle augmente le reste à charge en cas de dommage. Comparez aussi le plafond d’indemnisation, la valeur retenue après expertise et les conditions de rachat de franchise lorsqu’il est proposé.
Vol, fortes pluies et cyclone : lire les conditions avant de souscrire
La garantie vol peut prévoir des conditions précises : lieu de stationnement, antivol exigé, effraction, délai de déclaration ou exclusions liées à une négligence. En cas de tentative de vol ou de vandalisme, la couverture dépend du contrat retenu. Conservez les factures des accessoires et équipements déclarés pour faciliter une éventuelle demande d’indemnisation.
Les dommages liés aux pluies intenses, aux vents violents, aux inondations ou aux cyclones ne sont pas automatiquement inclus dans chaque formule. La garantie catastrophes naturelles intervient selon les conditions contractuelles et lorsque l’événement est reconnu comme catastrophe naturelle. Une garantie tempête ou événements climatiques peut couvrir d’autres situations, mais son périmètre doit être vérifié ligne par ligne.
Après un accident, un vol ou un dommage climatique, contactez rapidement l’assureur ou l’intermédiaire indiqué au contrat. Photographiez le véhicule et son emplacement, rassemblez les justificatifs utiles et n’engagez pas de réparations importantes avant les instructions reçues, sauf si une intervention est indispensable pour assurer la sécurité.
Comparer une offre sans se laisser guider par le seul prix
- Vérifiez l’usage assuré : privé, trajet-travail ou professionnel.
- Comparez la franchise pour le vol, les dommages et les événements climatiques.
- Contrôlez les plafonds de la garantie conducteur, des équipements et de l’assistance.
- Lisez les exclusions liées au stationnement, à l’antivol, au prêt du guidon et aux modifications du véhicule.
- Demandez le mode d’indemnisation : valeur à dire d’expert, valeur d’achat ou autre modalité prévue.
Le bon contrat correspond à votre moto, à vos trajets et à votre capacité à assumer une franchise. Avant la signature numérique, relisez les garanties optionnelles, les conditions particulières et les déclarations fournies. C’est dans ces documents que se vérifie la qualité réelle de votre assurance deux-roues à La Réunion.

 using WordPress and
No responses yet