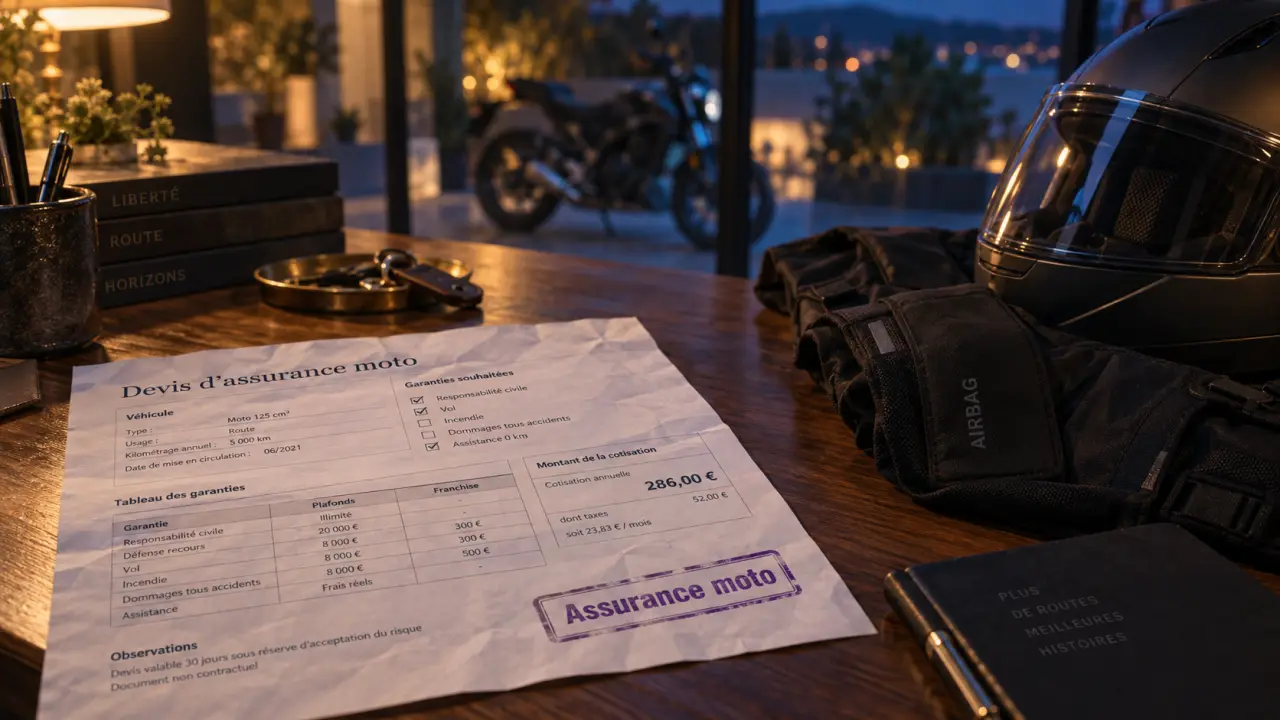
À La Réunion, le prix d’une assurance moto ne suffit pas pour choisir un contrat. Scooter utilisé chaque jour, moto 125 cm³, gros cube de loisir ou deux-roues professionnel, chaque véhicule présente des besoins différents. Avant de demander un devis, comparez surtout les garanties, les franchises, les plafonds d’indemnisation et l’assistance.
Partir de votre moto, de votre usage et de votre stationnement
Le type de véhicule est le premier élément à préciser : cyclomoteur de 50 cm³, scooter, moto de 125 cm³, moto de plus de 125 cm³, tricycle ou quad ne présentent pas le même niveau de risque. La cylindrée compte, mais elle ne suffit pas à déterminer la couverture adaptée. L’âge de la moto, sa valeur, son caractère personnalisé et le coût de ses accessoires influencent aussi le niveau de protection à retenir.
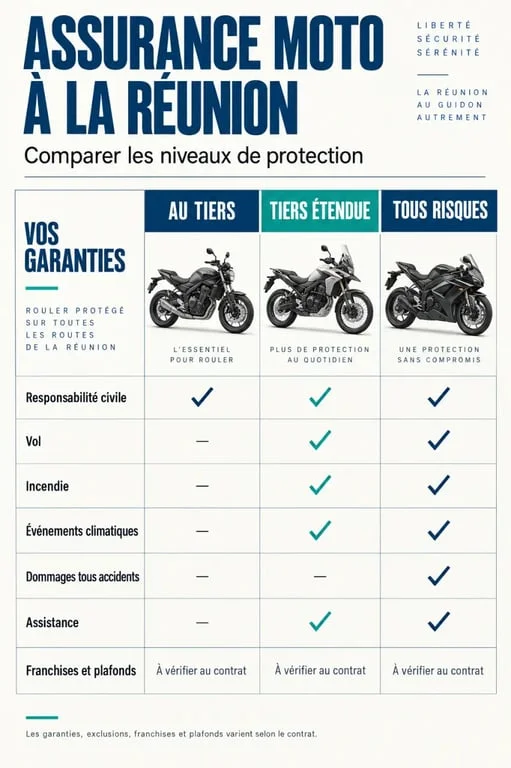
Décrivez ensuite votre usage avec précision. Trajets domicile-travail fréquents, circulation urbaine, balades le week-end, longues distances, transport d’un passager ou activité professionnelle : ces situations n’exposent pas aux mêmes conséquences en cas de sinistre. Une moto immobilisée après une panne ne crée pas la même difficulté pour un motard de loisir que pour un coursier utilisant son deux-roues chaque jour. Lisez donc le contrat en fonction de vos contraintes réelles, pas seulement de son intitulé commercial.
Le lieu de stationnement mérite aussi votre attention. Une moto garée dans un espace fermé, sur un emplacement privé ou sur la voie publique n’est pas exposée au même risque de vol. Demandez les exigences prévues pour l’antivol, les justificatifs et les mesures de prévention. Ces conditions peuvent influencer la prise en charge d’un vol ou d’une tentative de vol.
Choisir le niveau de couverture sans payer pour des garanties inutiles
| Type de formule | Protection généralement recherchée | Profil auquel elle peut convenir |
|---|---|---|
| Tiers | Responsabilité civile, avec selon le contrat défense pénale et recours après accident | Moto ancienne ou de faible valeur, budget maîtrisé |
| Tiers étendue | Socle tiers complété, selon les offres, par le vol, l’incendie, les événements climatiques ou le bris de glace | Deux-roues stationné régulièrement à l’extérieur ou présentant une valeur à préserver |
| Tous risques | Protection renforcée incluant les dommages tous accidents selon les conditions du contrat | Moto récente, financée, coûteuse ou utilisée intensivement |
La responsabilité civile est le minimum obligatoire
La responsabilité civile indemnise les dommages matériels et corporels causés aux tiers lorsque vous êtes responsable d’un accident. Elle ne répare pas automatiquement votre moto et ne couvre pas nécessairement vos propres blessures. La garantie défense-recours peut compléter ce socle : elle intervient pour la défense pénale après un accident et pour les démarches de recours contre le responsable identifié.
Vol, incendie et dommages : des garanties à distinguer
La garantie vol peut couvrir le vol ou la tentative de vol, sous réserve des conditions prévues au contrat. L’incendie, les catastrophes naturelles, les catastrophes technologiques, les événements climatiques et les attentats répondent à des mécanismes distincts. Les dommages tous accidents concernent les dégâts subis par votre véhicule, y compris après une collision responsable ou sans tiers identifié, dans les limites prévues. Ne présumez pas qu’une garantie en entraîne une autre : vérifiez chaque ligne du tableau de garanties.
Les options qui font la différence après un sinistre
L’assistance devient décisive lorsqu’une panne ou un accident rend la moto inutilisable. Comparez les conditions de déclenchement de l’intervention. Certaines formules prévoient une franchise de 30 kilomètres en cas de panne, tandis que d’autres annoncent une assistance sans franchise kilométrique. Vérifiez aussi la zone d’intervention, le remorquage, le transport des personnes et les modalités d’un éventuel véhicule de remplacement.
À La Réunion, un trajet peut vous éloigner rapidement de votre domicile, notamment sur une route de montagne ou après une averse soudaine. Lorsque la moto s’arrête, la qualité de l’assistance devient alors très concrète. Imaginez la situation avant de souscrire : où le véhicule sera-t-il remorqué, comment rejoindrez-vous votre domicile et combien de temps pourrez-vous rester mobile ?
La sécurité du conducteur doit être étudiée séparément de la protection de la moto. Certaines garanties annoncent une indemnisation pouvant atteindre 1 000 000 euros selon le niveau choisi et le taux d’AIPP. Les équipements du pilote, les accessoires et le contenu du top case peuvent également relever de plafonds spécifiques. Une offre peut prévoir l’équipement sans vétusté pendant 5 ans, tandis que les accessoires obéissent à une autre limite d’indemnisation.
Casque, blouson, gants, airbag moto, bagagerie et équipements ajoutés doivent être déclarés ou justifiés lorsque le contrat l’exige. Vérifiez aussi les conditions d’indemnisation : valeur à neuf, valeur à dire d’expert ou indemnisation renforcée selon l’âge de la moto. Une garantie plus large peut ainsi modifier sensiblement le montant réellement versé après un sinistre.
Comparer un devis d’assurance moto à La Réunion utilement
Le prix d’une assurance moto à La Réunion dépend de plusieurs éléments : cylindrée, âge et valeur du véhicule, profil du conducteur, expérience, historique d’assurance, usage déclaré, lieu de stationnement et garanties retenues. Un tarif bas peut s’expliquer par une franchise élevée, une assistance déclenchée loin du domicile ou des plafonds réduits pour l’équipement. Comparez donc la cotisation avec le reste à charge potentiel après un sinistre.
- Franchise : montant restant à votre charge et situations dans lesquelles elle s’applique.
- Plafonds : limites d’indemnisation pour le conducteur, les accessoires, le top case et l’équipement.
- Exclusions : situations, usages ou conditions de sécurité non couverts.
- Indemnisation : valeur à neuf, valeur à dire d’expert ou indemnisation renforcée selon l’âge de la moto.
- Services : assistance, remorquage, véhicule de remplacement et accompagnement après un sinistre.
Demandez une comparaison écrite lorsque plusieurs devis semblent proches. Deux contrats affichant une cotisation similaire peuvent prévoir des franchises, des plafonds ou des exclusions très différents. C’est souvent à la lecture de ces conditions que se mesure la portée réelle d’une formule.
Préparer votre demande de devis et choisir un conseiller local
Pour obtenir rapidement un devis personnalisé, préparez les informations nécessaires à l’étude de votre situation : immatriculation ou caractéristiques de la moto, cylindrée, date de mise en circulation, valeur, usage, kilométrage estimé, mode de stationnement, permis, antécédents d’assurance et éventuels conducteurs secondaires. Mentionnez également les accessoires coûteux et l’équipement que vous souhaitez assurer.
Un conseiller implanté à La Réunion peut vous aider à vérifier les conditions d’éligibilité et à arbitrer entre une formule essentielle, étendue ou tous risques. Demandez le détail des garanties, des franchises et des plafonds applicables au vol, aux dommages et à l’assistance. Vous choisirez ainsi une assurance moto adaptée à votre véhicule et à votre usage, sans découvrir ses limites au moment où vous en avez besoin.

 using WordPress and
No responses yet