À La Réunion, assurer une moto ne consiste pas seulement à respecter une obligation légale. Les trajets urbains, les routes sinueuses, les fortes pluies et le risque de vol doivent aussi guider le choix du contrat. La bonne formule dépend de la valeur de la moto, de son usage et du niveau de dépense que vous pourriez assumer après un sinistre.
La responsabilité civile suffit-elle pour rouler légalement ?
Oui. La responsabilité civile, aussi appelée assurance au tiers, est la couverture minimale obligatoire pour circuler à moto à La Réunion. Elle indemnise les dommages matériels et corporels causés à un tiers lorsque vous êtes responsable d’un accident. En revanche, elle ne rembourse généralement ni les réparations de votre propre moto ni vos blessures si vous êtes responsable.
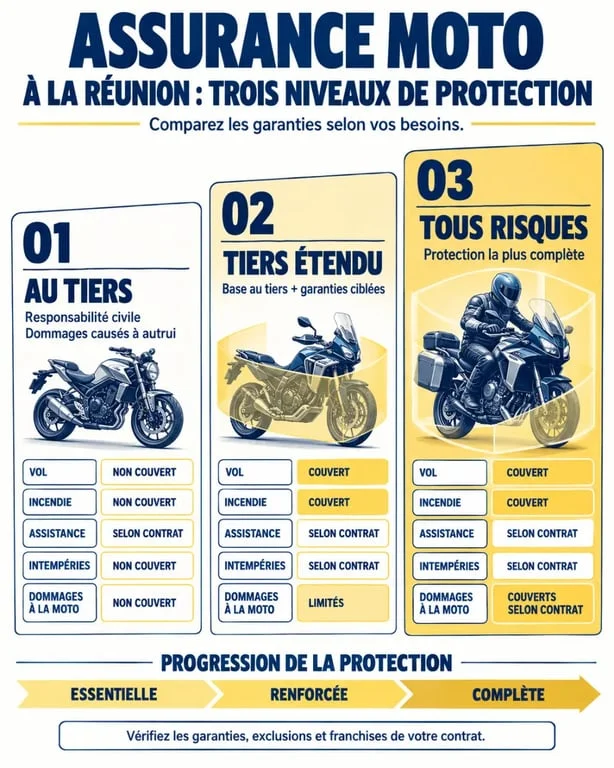
Cette formule peut convenir à une moto ancienne de faible valeur, garée dans un lieu sécurisé et utilisée ponctuellement. Elle devient plus risquée pour une moto récente, une sportive ou un deux-roues indispensable aux déplacements quotidiens. Une chute sur chaussée humide, un accident seul ou un vol peut alors laisser un reste à charge important.
Quelles garanties protègent réellement le motard ?
La garantie du conducteur mérite une attention particulière. Selon les limites prévues au contrat, elle peut couvrir les conséquences corporelles d’un accident responsable, notamment les frais médicaux, l’invalidité, la perte de revenus ou le décès. Vérifiez le plafond d’indemnisation, les conditions d’application et les exclusions. Deux contrats affichant une cotisation proche peuvent protéger le conducteur de manière très différente.
Quelle formule choisir selon la valeur et l’usage de la moto ?
| Formule | Protection habituelle | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile | Moto peu cotée et usage limité |
| Tiers étendu | Responsabilité civile, souvent vol et incendie | Moto stationnée dans une zone exposée ou utilisée régulièrement |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon le contrat | Moto neuve, financée, sportive ou de valeur |
| Au kilomètre ou collection | Contrat adapté à un faible roulage ou à une moto ancienne | Sorties occasionnelles et véhicule de plus de 20 ans |
L’assurance intermédiaire, aussi appelée tiers étendu, offre souvent un compromis entre coût et protection. Elle inclut fréquemment le vol et l’incendie, avec parfois certains événements climatiques. La formule tous risques est plus adaptée lorsque le remplacement ou la réparation de la moto serait difficile à financer. Pour une moto de collection, examinez surtout le mode d’évaluation : valeur réelle, cote ou valeur agréée.
Le choix dépend aussi de votre capacité à absorber une dépense imprévue. Une franchise de quelques centaines d’euros peut rester supportable, mais une moto immobilisée après une chute ou un vol peut déséquilibrer un budget. Avant de souscrire, imaginez un cas concret : pourriez-vous réparer ou remplacer la moto et continuer à vous déplacer sans difficulté financière ?
Quelles garanties sont particulièrement utiles à La Réunion ?
Le vol et l’incendie doivent être examinés de près, surtout si la moto stationne dans la rue, un parking collectif ou une zone peu sécurisée. L’assureur peut imposer certaines mesures, comme l’utilisation d’un antivol homologué ou le stationnement dans un garage. Vérifiez également la couverture des accessoires, des bagages et de l’équipement du motard. Le casque, le blouson, les gants et le top-case ne sont pas automatiquement indemnisés.
Pourquoi vérifier l’assistance et les conditions liées aux intempéries ?
Une assistance 24h/24, idéalement avec une intervention zéro kilomètre, évite de devoir financer seul un dépannage près de votre domicile. Le remorquage, le véhicule de remplacement ou la prise en charge d’un hébergement peuvent être utiles après une immobilisation loin de chez vous, notamment sur une route sinueuse ou isolée.
Lisez aussi les conditions liées aux inondations, aux cyclones et aux catastrophes naturelles. Leur prise en charge dépend du contrat et du cadre applicable à l’événement. Ne vous contentez donc pas de vérifier la présence d’une garantie : contrôlez ses limites, les justificatifs demandés et la franchise prévue.
Quelles exclusions lire avant de signer ?
Les exclusions sont aussi importantes que les garanties affichées. La conduite sans permis adapté, l’alcool, les stupéfiants, l’usage non déclaré, le prêt du guidon à un conducteur non autorisé ou la modification non homologuée de la moto peuvent compromettre l’indemnisation.
Contrôlez également la franchise applicable à chaque garantie. Elle peut varier pour le vol, les dommages, le bris d’équipement ou les événements climatiques. Une cotisation basse ne signifie pas nécessairement que le contrat sera moins coûteux après un sinistre si les franchises et les plafonds sont élevés.
Combien coûte une assurance moto à La Réunion ?
À titre indicatif, une assurance au tiers se situe souvent entre 150 et 250 € par an, une formule intermédiaire entre 250 et 400 €, et une assurance tous risques entre 400 et 800 €. Ces montants varient selon le conducteur, le véhicule et les garanties retenues. Seul un devis personnalisé permet de connaître la cotisation réellement proposée.
Les principaux critères sont la cylindrée, la puissance, la valeur de la moto, l’âge, l’expérience, le bonus-malus, les sinistres passés, le kilométrage annuel et le lieu de stationnement. Un jeune conducteur, généralement titulaire du permis depuis moins de 3 ans, peut subir une surprime. Une cylindrée raisonnable, un usage déclaré avec précision et plusieurs niveaux de franchise à comparer peuvent aider à maîtriser le budget.
Comment comparer et souscrire sans mauvaise surprise ?
Demandez plusieurs devis avec exactement les mêmes informations : modèle, date de mise en circulation, usage domicile-travail ou loisir, kilométrage, commune de stationnement et conducteurs autorisés. Comparez ensuite les contrats à garanties équivalentes, et non sur la seule cotisation mensuelle.
- Vérifiez les franchises et les plafonds de la garantie du conducteur.
- Contrôlez les modalités d’indemnisation : valeur à neuf, valeur vénale ou vétusté déduite.
- Examinez les conditions du vol, de l’assistance et du prêt de guidon.
- Préparez le permis, la carte grise, le relevé d’information et les justificatifs demandés par l’assureur.
Pour une moto ancienne ou de collection, demandez comment sa valeur sera déterminée en cas de perte totale. Pour une formule au kilomètre, vérifiez les conditions liées au faible roulage et au relevé du kilométrage. Dans tous les cas, lisez les conditions générales avant de valider le contrat, en portant une attention particulière aux exclusions, aux plafonds et aux franchises.
En cas d’accident, protégez les personnes, rassemblez les éléments utiles, remplissez un constat amiable si possible et déclarez le sinistre dans le délai prévu par le contrat. Pour un vol, un dépôt de plainte est habituellement nécessaire. Conserver les photos, les factures des accessoires et la preuve des dispositifs de sécurité facilite l’examen du dossier par l’assureur.

 using WordPress and
No responses yet