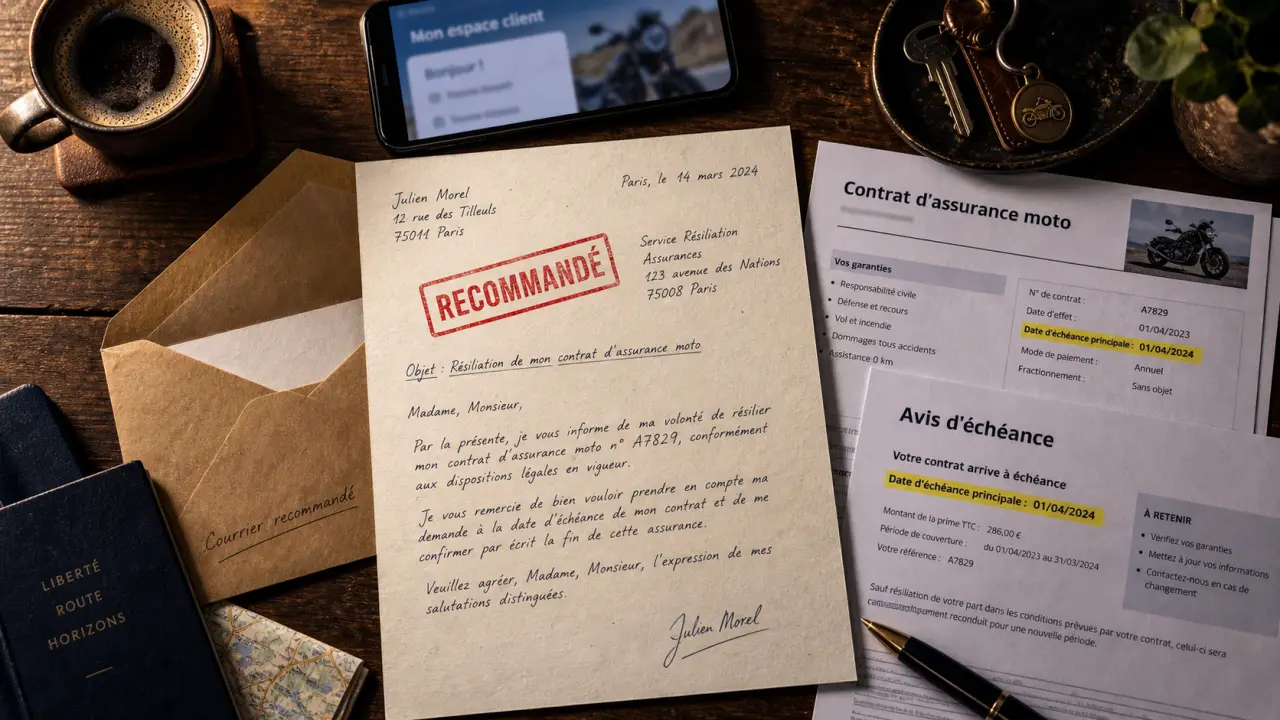
Pour connaître l’échéance de votre contrat d’assurance moto à La Réunion, consultez les conditions particulières, l’avis d’échéance et votre espace client. Cette date détermine le renouvellement annuel et, souvent, la limite pour résilier sans attendre. L’objectif est d’éviter la tacite reconduction tout en restant assuré jusqu’à la prise d’effet du nouveau contrat.
Retrouver la date d’échéance et calculer votre date limite
L’échéance annuelle n’est pas toujours la date à laquelle vous avez souscrit votre assurance moto. Selon le contrat, elle peut correspondre à une date anniversaire ou à une échéance commune fixée par l’assureur. Recherchez la mention « date d’échéance principale » sur vos documents contractuels, votre dernier avis d’échéance ou dans votre espace assuré.
À cette date, le contrat est généralement reconduit automatiquement pour une nouvelle période si vous ne demandez pas sa résiliation. Le préavis le plus souvent prévu est de 2 mois avant l’échéance annuelle, mais les conditions générales de votre contrat restent la référence. Si votre échéance tombe le 31 décembre et que le préavis est de deux mois, votre demande doit parvenir à l’assureur avant le 31 octobre.
Pourquoi la date de réception compte davantage que la date de rédaction
Pour une résiliation à l’échéance, ne vous contentez pas de dater votre courrier à temps. Anticipez son acheminement. Une lettre recommandée avec accusé de réception permet de prouver la date à laquelle l’assureur a reçu votre demande. Conservez le récépissé, l’accusé de réception et une copie du courrier jusqu’à la confirmation écrite de la résiliation.
Réunissez avant l’envoi les éléments utiles : numéro de contrat, immatriculation, preuve d’envoi et date d’effet souhaitée. Ces informations facilitent le suivi si votre demande passe par plusieurs interlocuteurs, comme un service client, une agence et un espace en ligne. Elles seront aussi utiles si vous changez d’assureur.
Échéance, loi Hamon, loi Chatel : choisir la bonne voie
La procédure dépend de l’âge du contrat, de l’avis reçu et de votre situation. Résilier à l’échéance ne demande en principe pas de motif, à condition de respecter le préavis prévu. Après un an d’assurance, la loi Hamon offre une solution plus souple. La loi Chatel protège l’assuré lorsque l’information sur la reconduction arrive trop tardivement ou ne lui parvient pas.
| Situation | Délai d’action | Effet attendu | Éléments utiles |
|---|---|---|---|
| Résiliation à l’échéance | Souvent 2 mois avant l’échéance | À l’échéance annuelle | Courrier, numéro de contrat |
| Contrat de plus d’un an, loi Hamon | À tout moment après la première année | 1 mois après réception de la demande | Nouvel assureur si changement d’assurance |
| Avis d’échéance tardif, loi Chatel | 20 jours après réception de l’avis | Selon la demande et le contrat | Copie de l’avis daté |
| Avis d’échéance absent | Résiliation possible à tout moment | Selon réception de la demande | Preuves d’absence ou historique des échanges |
La loi Chatel impose à l’assureur de vous informer de la possibilité de ne pas reconduire le contrat. Lorsque l’avis d’échéance est envoyé entre 3 mois et 15 jours avant la date limite de résiliation, un délai supplémentaire de 20 jours s’ouvre à compter de sa réception. Vérifiez la date figurant sur l’enveloppe ou dans le message électronique, puis gardez une copie de l’avis.
Préparer une demande de résiliation claire et opposable
Un envoi recommandé avec accusé de réception reste une précaution efficace, même si certains assureurs acceptent une démarche depuis l’espace client, par courriel ou contre récépissé en agence. Avant d’utiliser un canal dématérialisé, vérifiez qu’il fournit un accusé daté et identifiable. Sans preuve de réception, il peut être plus difficile d’établir la date de votre demande.
Les mentions à inscrire dans votre lettre
Votre demande doit permettre à l’assureur d’identifier immédiatement le contrat concerné. Indiquez vos coordonnées, celles de l’assureur, le numéro de police ou de contrat, l’immatriculation de la moto, la date d’échéance connue et la date souhaitée de fin de garantie. Précisez le fondement de votre demande : résiliation à l’échéance, loi Hamon ou loi Chatel.
Vous pouvez employer cette formulation : « Je vous demande de résilier mon contrat d’assurance moto n° [numéro], couvrant le véhicule immatriculé [immatriculation], à son échéance du [date]. Je vous remercie de m’adresser une confirmation écrite de la date effective de résiliation. » Pour une demande fondée sur la loi Hamon ou la loi Chatel, remplacez la dernière partie par la référence adaptée à votre situation.
Gérer les situations particulières sans période non assurée
Une vente, un vol, une destruction ou un changement de situation peuvent justifier une résiliation avant l’échéance. Pour un changement de situation modifiant le risque, la demande intervient dans les 3 mois suivant l’événement et prend effet 1 mois après réception. Joignez le justificatif pertinent : certificat de cession, procès-verbal de plainte ou document attestant la destruction.
Si vous vendez la moto, n’attendez pas l’échéance annuelle. Signalez la cession avec les informations disponibles et transmettez le certificat dès que possible. Une moto immobilisée mais toujours en votre possession reste un véhicule soumis à l’obligation d’assurance responsabilité civile. Ne résiliez donc pas avant d’avoir vérifié votre situation exacte et la continuité de votre couverture.
Changer d’assurance moto à La Réunion en restant couvert
À La Réunion comme ailleurs, les règles de résiliation relèvent du Code des assurances et non du département. Comparez toutefois les garanties selon votre usage réel : trajets quotidiens, stationnement, circulation en zone urbaine ou déplacements sur route. Demandez plusieurs devis et examinez la franchise, l’assistance, le vol, les dommages et les exclusions.
Avant la fin de l’ancien contrat, demandez votre relevé d’information. Il récapitule notamment votre historique et votre coefficient de réduction-majoration. Un relevé daté de moins de 3 mois est couramment demandé lors d’un changement d’assureur. Si vous utilisez la loi Hamon, le nouvel assureur peut effectuer les formalités de résiliation. Confirmez avec lui la date de prise d’effet pour éviter tout chevauchement inutile et, surtout, toute interruption de couverture.
Après la résiliation, contrôlez la confirmation reçue, la date effective et le remboursement éventuel du trop-perçu de cotisation. Ce remboursement au prorata doit intervenir sous 30 jours à compter de la date d’effet. Conservez l’ensemble des échanges, y compris les preuves d’envoi et les documents contractuels. Ils vous serviront en cas de prélèvement maintenu ou de contestation.

 using WordPress and
No responses yet