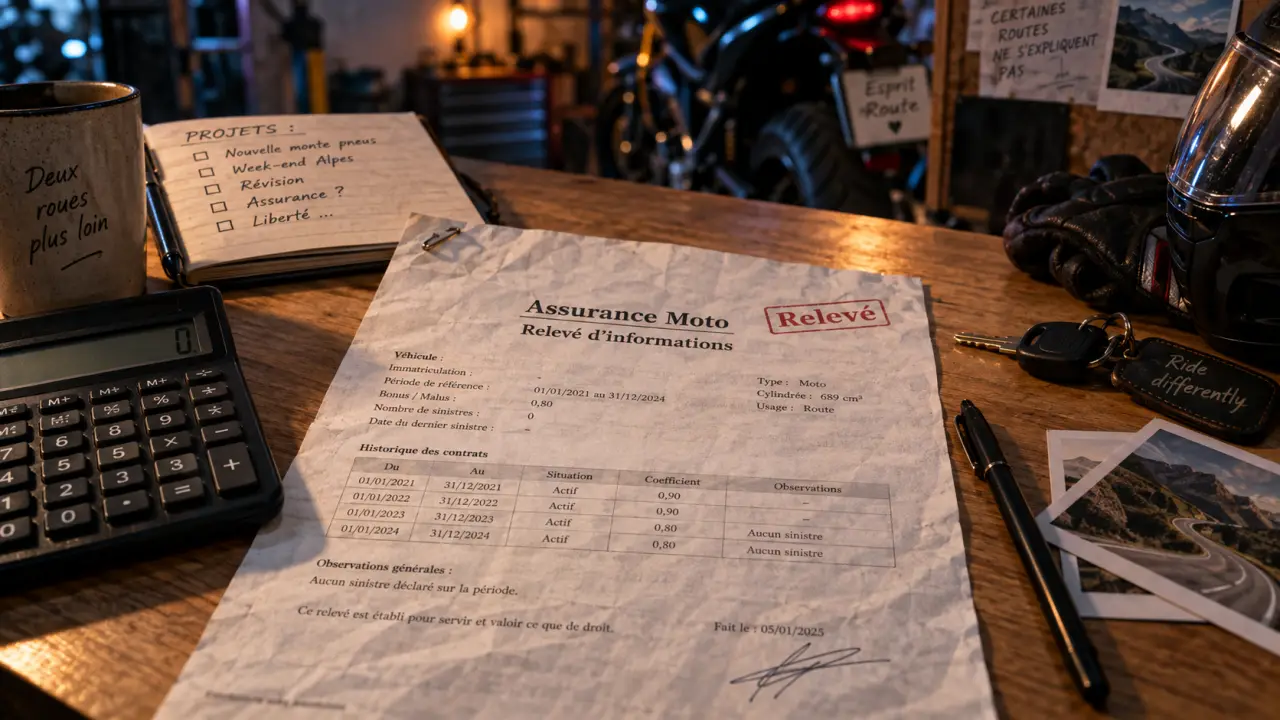
À La Réunion, votre historique d’assurance moto permet à un nouvel assureur de connaître votre parcours de conducteur et de calculer une offre adaptée. Avant un changement de contrat, une résiliation ou une demande de devis, récupérez votre relevé d’informations, vérifiez-le, puis transmettez-le avec les autres pièces demandées. Une erreur sur un sinistre ou sur votre bonus peut modifier la prime proposée.
Le relevé d’informations, la preuve de votre historique d’assurance moto
L’historique d’assurance moto à La Réunion est généralement présenté dans le relevé d’informations établi par votre assureur. Ce document officiel ne se limite pas à une attestation d’assurance. Il rassemble les éléments utilisés pour évaluer votre profil au moment d’assurer une moto, un scooter ou un autre deux-roues.
Il mentionne notamment votre ancienneté, votre coefficient de réduction-majoration et les sinistres survenus pendant la vie du contrat. Le relevé facilite ainsi la continuité de votre bonus lorsque vous changez d’assureur. Ne le confondez pas avec un relevé de sinistres isolé, une quittance ou une carte verte : ces documents ne contiennent pas les mêmes informations.
Les informations à vérifier avant de l’envoyer
| Élément | Pourquoi il compte |
|---|---|
| Identité et conducteurs désignés | Pour confirmer le statut de conducteur principal ou secondaire. |
| Moto et dates du contrat | Pour rattacher l’historique au bon véhicule et à la bonne période d’assurance. |
| Coefficient bonus-malus | Il sert de base à la reprise de votre réduction ou de votre majoration. |
| Sinistres et responsabilité | La nature matérielle ou corporelle du sinistre et le niveau de responsabilité influencent l’étude du dossier. |
| Résiliation éventuelle | Elle peut amener le nouvel assureur à demander des précisions. |
Obtenir votre relevé depuis La Réunion : la démarche la plus simple
Votre assureur actuel ou votre ancien assureur est le premier interlocuteur. Connectez-vous à votre espace client : le relevé y est parfois disponible au téléchargement. Sinon, adressez votre demande par téléphone, par email ou via le formulaire de contact. Un courrier recommandé avec accusé de réception peut être utile si votre demande reste sans réponse.
Après une résiliation, le document peut aussi être envoyé automatiquement. Dans les pratiques habituellement annoncées, l’assureur dispose d’un délai maximal de 15 jours pour le transmettre. N’attendez pas la veille de la souscription : demandez un relevé actualisé dès que vous envisagez de comparer des contrats ou de vendre votre deux-roues.
Un message prêt à adapter
Vous pouvez écrire : « Bonjour, je vous remercie de m’adresser mon relevé d’informations relatif à mon contrat d’assurance moto pour le véhicule immatriculé [numéro]. Merci de l’envoyer à l’adresse email associée à mon contrat. » Ajoutez votre numéro de contrat et vos coordonnées. Conservez une copie de la demande et du document reçu pour ne pas devoir reconstituer votre dossier dans l’urgence.
Bonus, sinistres et interruptions : ce que le tarif interprète réellement
Le nouvel assureur s’appuie sur le relevé pour évaluer la continuité de votre expérience et votre niveau de risque. Un coefficient de réduction-majoration favorable permet de faire reconnaître votre bonus. À l’inverse, des sinistres responsables peuvent entraîner une cotisation plus élevée ou des conditions de souscription particulières. Les sinistres non responsables figurent également dans l’historique, mais leur prise en compte dépend de la responsabilité indiquée.
La période examinée varie selon les assureurs et les contrats. Certains demandent les 36 derniers mois d’antécédents, tandis que d’autres examinent les 5 années précédentes pour l’historique des sinistres. Transmettez donc le relevé le plus récent, sans masquer une interruption d’assurance ou une ancienne résiliation.
À La Réunion, l’usage réel de la moto mérite aussi votre attention lors de la comparaison. Les trajets quotidiens sous de fortes averses, le stationnement en extérieur et l’air salin peuvent affecter progressivement la selle, les connectiques et les éléments métalliques. Vérifiez donc la protection contre le vol, les dommages, l’assistance et le montant de la franchise, au lieu de comparer uniquement le prix mensuel.
Sans relevé, après une résiliation ou comme conducteur secondaire
Il est parfois possible de souscrire une assurance moto sans relevé d’informations, notamment pour un jeune conducteur ou une première assurance deux-roues. L’assureur peut alors appliquer une tarification de départ, demander des justificatifs complémentaires ou étudier le dossier avec un conseiller. Un historique auto ne remplace pas automatiquement un historique moto : demandez clairement si votre expérience automobile peut être prise en compte.
Si vous étiez uniquement conducteur secondaire, votre présence sur le contrat doit pouvoir être vérifiée. Fournissez le document disponible et expliquez votre situation sans déclarer une ancienneté que vous ne pouvez pas prouver. Après une interruption d’assurance, préparez également votre permis, la carte grise, les informations sur votre usage et, si nécessaire, les relevés de plusieurs anciens assureurs.
Corriger une anomalie et comparer une offre adaptée
Relisez chaque ligne avant de transmettre le document : date de résiliation, immatriculation, coefficient, responsabilité d’un sinistre et identité des conducteurs. En cas d’erreur, contactez l’assureur émetteur par écrit et joignez les justificatifs utiles, comme un courrier de sinistre, un avenant, un ancien relevé ou une décision établissant votre absence de responsabilité. Demandez un relevé corrigé, puis transmettez uniquement la version actualisée au nouvel assureur.
Si votre réclamation n’aboutit pas, relancez formellement l’assureur. Après 2 mois sans solution satisfaisante, vous pouvez saisir le Médiateur de l’assurance. Pour un devis à La Réunion, comparez ensuite des garanties équivalentes : formule au tiers ou tous risques, montant des franchises, assistance, exclusions, valeur d’indemnisation et conditions liées au stationnement. Un tarif bas n’a d’intérêt que si la couverture correspond à votre moto et à vos déplacements.

 using WordPress and
No responses yet