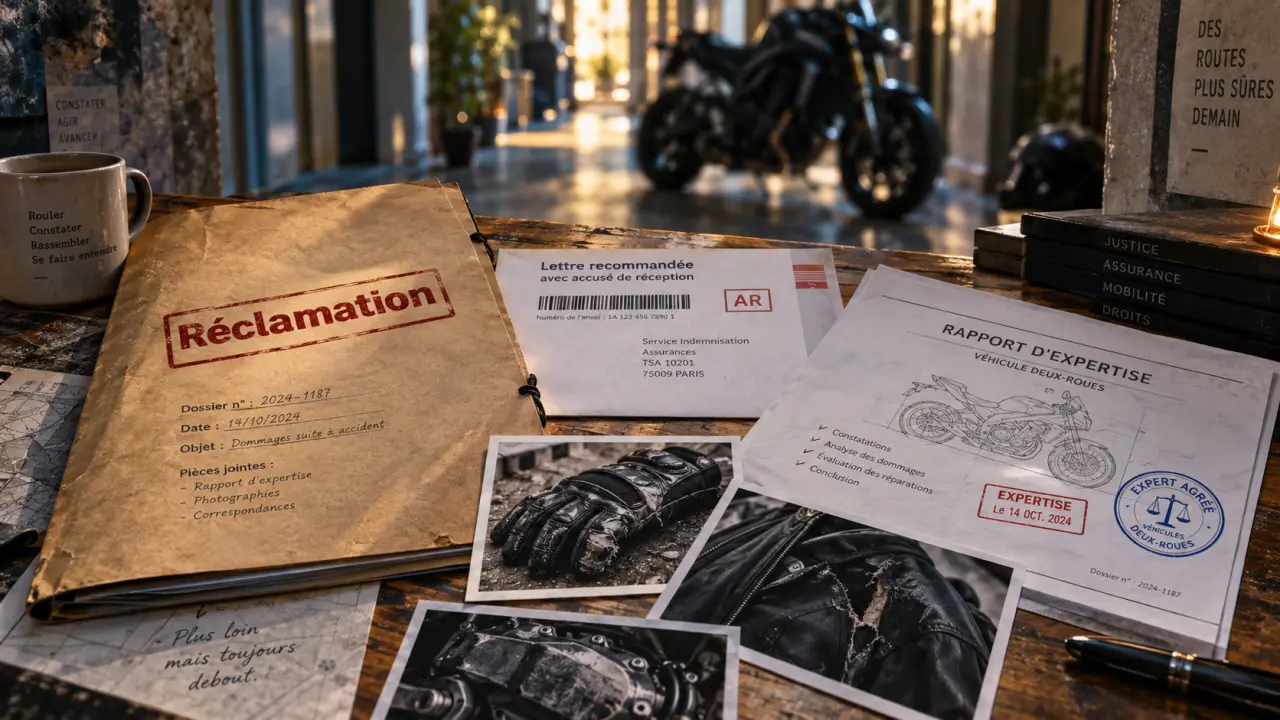
Un refus de garantie, une offre trop basse ou un rapport d’expertise contestable ne se règle pas dans la précipitation. Pour exercer un recours contre un assureur moto à La Réunion, réunissez les preuves, formalisez votre désaccord par écrit et suivez une progression claire : interlocuteur habituel, service réclamation, médiation, puis justice si nécessaire.
Identifier précisément ce que vous contestez
Avant d’écrire à l’assureur, relisez les conditions particulières et les conditions générales de votre contrat. Un litige peut porter sur un refus d’indemnisation, fondé sur une exclusion, une garantie non souscrite ou une déclaration jugée tardive. Une offre insuffisante concerne plutôt la valeur retenue pour la moto, la vétusté, la franchise ou les accessoires. Un désaccord d’expertise vise l’évaluation des dommages ou les circonstances du sinistre. La même démarche s’applique à une contestation de cotisation ou d’application d’une garantie : identifiez précisément la clause et la décision en cause.
Ne pas confondre recours contre l’assureur et recours contre un tiers
Contester la décision de votre propre assureur consiste à demander l’application correcte de votre contrat. Le recours contre le responsable d’un accident vise, lui, à obtenir réparation auprès de l’assureur adverse. La garantie « défense pénale et recours suite à accident » ou la protection juridique peut aider dans ce second cas, selon les garanties, les plafonds et les exclusions prévus.
Contester une expertise avec des éléments concrets
Demandez le rapport d’expertise et comparez-le aux devis, aux factures d’entretien, aux photographies et au prix des pièces nécessaires. Une contre-expertise peut être utile si l’état de la moto, sa valeur ou l’origine des dommages sont mal appréciés. Elle ne garantit pas une hausse de l’indemnisation. Son intérêt dépend de la qualité des preuves et des conditions de prise en charge prévues au contrat.
Constituer un dossier qui rend votre réclamation vérifiable
Une réclamation efficace ne consiste pas seulement à exprimer une insatisfaction. Elle présente les faits dans l’ordre, cite la garantie invoquée et formule une demande claire : révision de l’offre, prise en charge d’une réparation, annulation d’un refus ou nouvelle expertise. Si le montant demandé peut être calculé, indiquez-le et expliquez les éléments retenus.
- Le numéro de contrat, la référence du sinistre et vos coordonnées ;
- La déclaration de sinistre, les courriers et l’offre d’indemnisation reçue ;
- Le rapport d’expertise, les devis, factures, certificats et photographies ;
- Les preuves des équipements et accessoires endommagés, s’ils sont garantis ;
- Une chronologie datée des échanges et des relances.
À moto, le détail matériel peut peser dans l’analyse du dossier. Un tissu technique déchiré sur un blouson, des coutures arrachées, une doublure thermique imbibée ou des gants abrasés peuvent documenter la violence d’une chute et les équipements à indemniser. Photographiez les zones endommagées à plat, avec les étiquettes, les marques, les fermetures et les protections visibles. Ces éléments facilitent l’identification de l’objet, de son usage et de son état antérieur.
Suivre les quatre niveaux de recours sans brûler les étapes
Commencez par votre conseiller, votre agent ou votre courtier. Un échange écrit peut suffire à corriger une erreur ou à obtenir une explication. Si le désaccord persiste, adressez une lettre recommandée avec accusé de réception au service réclamation de l’assureur. Ses coordonnées figurent généralement dans le contrat ou sur le site de l’entreprise.
| Étape | Quand l’utiliser | À transmettre | Résultat attendu |
|---|---|---|---|
| Interlocuteur habituel | Dès la décision contestée | Résumé du désaccord et pièces clés | Explication ou solution amiable |
| Service réclamation | Après un premier échec | Lettre motivée et dossier complet | Réponse motivée dans un délai maximal de 2 mois |
| Médiateur de l’assurance | Après une réclamation restée sans solution | Copies des échanges et justificatifs | Avis indépendant pour tenter un accord |
| Justice | Après l’échec de la médiation ou de la négociation | Dossier probant et évaluation du préjudice | Décision juridiquement contraignante |
Dans votre courrier, indiquez clairement qu’il s’agit d’une « réclamation ». Rappelez les dates, répondez point par point à l’argument de l’assureur et terminez par une demande précise. Gardez une copie de chaque envoi et de chaque pièce jointe. Le médiateur compétent est normalement indiqué dans la documentation contractuelle. Sa saisine suppose d’avoir déjà tenté de régler le litige avec l’assureur.
Respecter les délais et mesurer l’intérêt d’une action judiciaire
Le délai de prescription mentionné pour contester une indemnisation après un accident ou un sinistre est de 2 ans. Lorsqu’un accident implique des dommages corporels, le délai mentionné est de 10 ans. N’attendez pas la fin de ces périodes. Les modalités exactes et les événements susceptibles d’affecter le délai doivent être vérifiés dans votre contrat et avec un professionnel du droit si l’enjeu est important.
La voie judiciaire doit rester proportionnée au montant en jeu et à la solidité du dossier. Pour un litige inférieur à 4 000 €, une saisine du tribunal par courrier avec les preuves est évoquée. Entre 4 000 € et 10 000 €, le recours à un huissier est mentionné pour saisir le tribunal. Au-delà de 10 000 €, l’intervention d’un avocat est indiquée. Les frais, la durée de la procédure et les chances de succès doivent être évalués avant d’agir.
À La Réunion, vérifier les garanties liées au risque insulaire
Après une inondation, un glissement de terrain, une chute de pierres, une tempête, un cyclone ou un autre événement naturel, la garantie applicable ne se présume pas. Vérifiez la distinction entre « force de la nature », catastrophe naturelle, dommages tous accidents et assistance. Examinez aussi les franchises, les plafonds et les conditions de déclaration. L’existence d’un arrêté de catastrophe naturelle peut influer sur le traitement du sinistre.
Si votre moto est immobilisée, relisez également les conditions d’assistance, de véhicule de remplacement et de protection juridique. Certaines formules prévoient une indemnisation en valeur majorée de 30 %, un pack valeur à neuf pendant 24 ou 36 mois ou des garanties liées au crédit, uniquement dans les situations et limites prévues. Le contrat signé reste la référence pour soutenir votre recours.

 using WordPress and
No responses yet