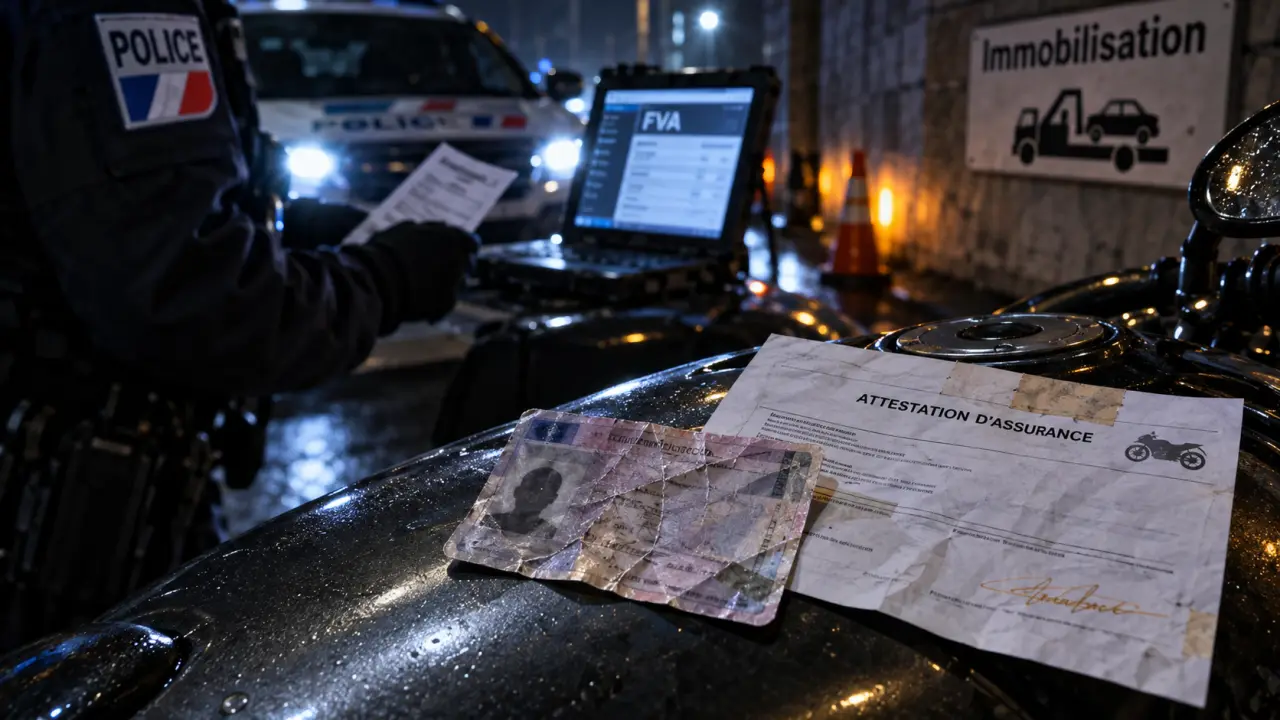
À La Réunion comme dans le reste de la France, rouler avec une moto non assurée est un délit. Lors d’un contrôle, les forces de l’ordre peuvent faire cesser immédiatement la circulation du deux-roues et décider de son immobilisation. L’amende n’est toutefois qu’une partie du risque : en cas d’accident, les conséquences financières peuvent dépasser largement le montant de la sanction.
Immobilisation, fourrière, confiscation : trois mesures à ne pas confondre
L’immobilisation interdit de repartir avec la moto. Elle peut être décidée lorsqu’un défaut d’assurance est constaté, pour empêcher la circulation immédiate d’un véhicule dépourvu de responsabilité civile valide. Selon la situation, la moto peut ensuite être déplacée et conservée dans une fourrière.
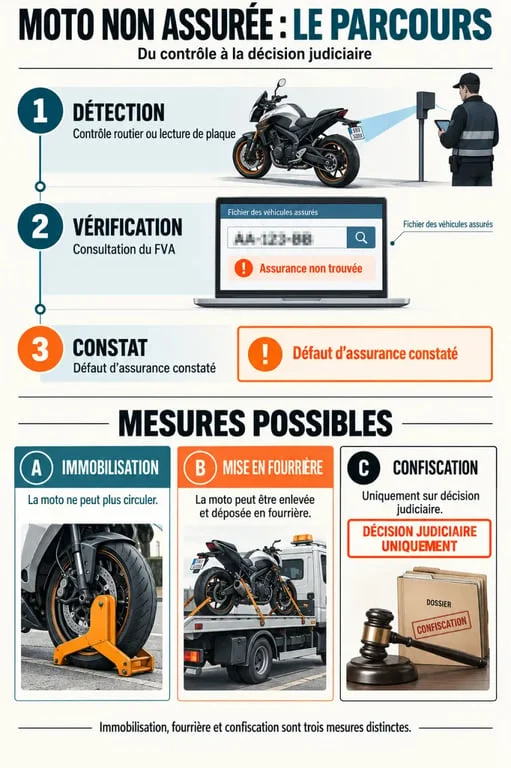
La mise en fourrière correspond au transport et au gardiennage du véhicule. Elle n’est pas automatique dans tous les cas. La confiscation est différente : il s’agit d’une peine plus lourde, qui peut être prononcée par un juge et entraîner la perte définitive de la moto. Une immobilisation ne signifie donc pas, à elle seule, que le véhicule est confisqué.
| Mesure | Effet concret | Durée ou issue |
|---|---|---|
| Immobilisation | Interdiction immédiate de circuler | Jusqu’à la régularisation ou à la décision de l’autorité compétente |
| Mise en fourrière | Transport et gardiennage de la moto | Restitution sous conditions, avec d’éventuels frais |
| Confiscation | Perte définitive du véhicule | Peine judiciaire possible |
Les sanctions prévues pour le défaut d’assurance moto
Le défaut d’assurance est un délit, y compris pour un scooter ou un cyclomoteur. Lors d’une première constatation, une amende forfaitaire délictuelle de 500 euros peut s’appliquer. Son montant est ramené à 400 euros en cas de paiement dans les 15 jours. Après 45 jours, il peut atteindre 1 000 euros.
En dehors de cette procédure forfaitaire, ou selon les circonstances, l’amende judiciaire peut atteindre 3 750 euros. En cas de récidive, elle peut aller jusqu’à 7 500 euros. Le juge peut aussi prononcer plusieurs peines complémentaires : suspension ou annulation du permis, interdiction de le repasser, interdiction de conduire certains véhicules, stage de sensibilisation, travail d’intérêt général, confiscation de la moto ou immobilisation.
Le défaut d’assurance n’est pas présenté comme une infraction entraînant un retrait de points. Cela ne réduit pas sa gravité. Une suspension ou une annulation du permis peut empêcher de conduire bien au-delà du contrôle initial, tandis qu’une confiscation prive définitivement le propriétaire de son véhicule.
À La Réunion, comment une moto non assurée est-elle détectée ?
Les règles sont nationales et s’appliquent pleinement à La Réunion. Les policiers et les gendarmes peuvent consulter le Fichier des véhicules assurés (FVA) à partir de l’immatriculation. Ce fichier permet de vérifier l’existence d’une assurance ainsi que les informations associées au contrat, comme l’assureur, le numéro de contrat et sa période de validité.
La vérification peut avoir lieu lors d’un contrôle routier, mais aussi grâce à des dispositifs automatisés et à des lecteurs de plaques. Dans le dispositif décrit pour certaines infractions, notamment un excès de vitesse supérieur ou égal à 50 km/h, la consultation automatisée du FVA intervient après un délai d’au moins 3 jours. Le conducteur peut donc être identifié sans avoir été arrêté au moment où l’infraction a été relevée.
Une assurance récemment souscrite ou modifiée peut ne pas apparaître immédiatement dans le fichier. Avant de conclure à une erreur, il faut demander une attestation à l’assureur et vérifier l’immatriculation sur le site du Fichier des véhicules assurés. Si l’absence d’inscription persiste malgré un contrat valide, l’assureur doit être contacté rapidement pour faire vérifier la transmission des informations.
Une moto stationnée doit-elle rester assurée ?
Ne pas utiliser sa moto ne met pas automatiquement fin à l’obligation d’assurance. Si elle reste en état de circuler, même stationnée dans une cour, un garage ou sous un abri, une assurance responsabilité civile demeure en principe nécessaire. La formule au tiers correspond à la couverture minimale pour les dommages causés à autrui.
Une moto appuyée contre une colonne dans un parking privé peut sembler totalement hors de la route. Pourtant, son emplacement ne suffit pas à modifier son statut. Sa capacité à être remise en circulation et son statut administratif comptent également. Retirer la batterie, la couvrir ou ne plus la démarrer ne remplace pas un retrait officiel de la circulation. Pour une moto destinée à ne plus rouler, cette démarche doit être envisagée avant de résilier le contrat.
Après un contrôle ou un accident : régulariser sans aggraver la situation
Après une immobilisation, la priorité est de souscrire une assurance adaptée et de conserver tous les justificatifs : attestation d’assurance, certificat d’immatriculation et documents remis pendant le contrôle. Il faut ensuite suivre les indications de l’autorité ayant constaté l’infraction pour demander la levée de l’immobilisation ou connaître les conditions de restitution si la moto a été placée en fourrière.
En cas d’accident responsable, les victimes peuvent être indemnisées par le Fonds de garantie des assurances obligatoires de dommages (FGAO). Le fonds peut ensuite réclamer au conducteur non assuré le remboursement des sommes versées. Les dommages corporels, les soins, la perte de revenus et les autres préjudices peuvent alors créer une dette très supérieure à l’amende.
Les données citées dans le corpus national illustrent l’ampleur du risque : en 2024, 216 personnes sont mortes dans un accident impliquant un véhicule non assuré, soit 7 % de la mortalité routière. Les conducteurs de deux-roues motorisés non assurés présentaient aussi un risque de responsabilité dans un accident mortel 2,5 fois plus élevé que les conducteurs assurés selon les éléments mentionnés.
La bonne décision consiste à ne plus utiliser le deux-roues tant que la couverture n’est pas confirmée. Une vérification du FVA, un échange avec l’assureur et une responsabilité civile active permettent d’éviter qu’un défaut administratif ne se transforme en immobilisation, en poursuites et en risque financier durable.

 using WordPress and
No responses yet