Défaut d’assurance moto à La Réunion : amende, fourrière et dette après un accident
À La Réunion comme partout en France, circuler à moto ou en scooter sans assurance constitue une infraction grave. Le risque financier devient encore plus lourd en cas d’accident responsable. La responsabilité civile, aussi appelée assurance au tiers, est obligatoire pour indemniser les victimes. Sans cette couverture, une amende, l’immobilisation du deux-roues et une dette durable peuvent s’ajouter.
Ce qui constitue un défaut d’assurance moto à La Réunion
Le défaut d’assurance concerne toute moto et tout scooter pouvant circuler, y compris les modèles de moins de 50 cm3. Un contrat expiré, résilié, suspendu ou jamais souscrit place le conducteur en situation irrégulière. La règle applicable à La Réunion est la même que dans le reste de la France : le 974 ne bénéficie d’aucun régime local plus souple.
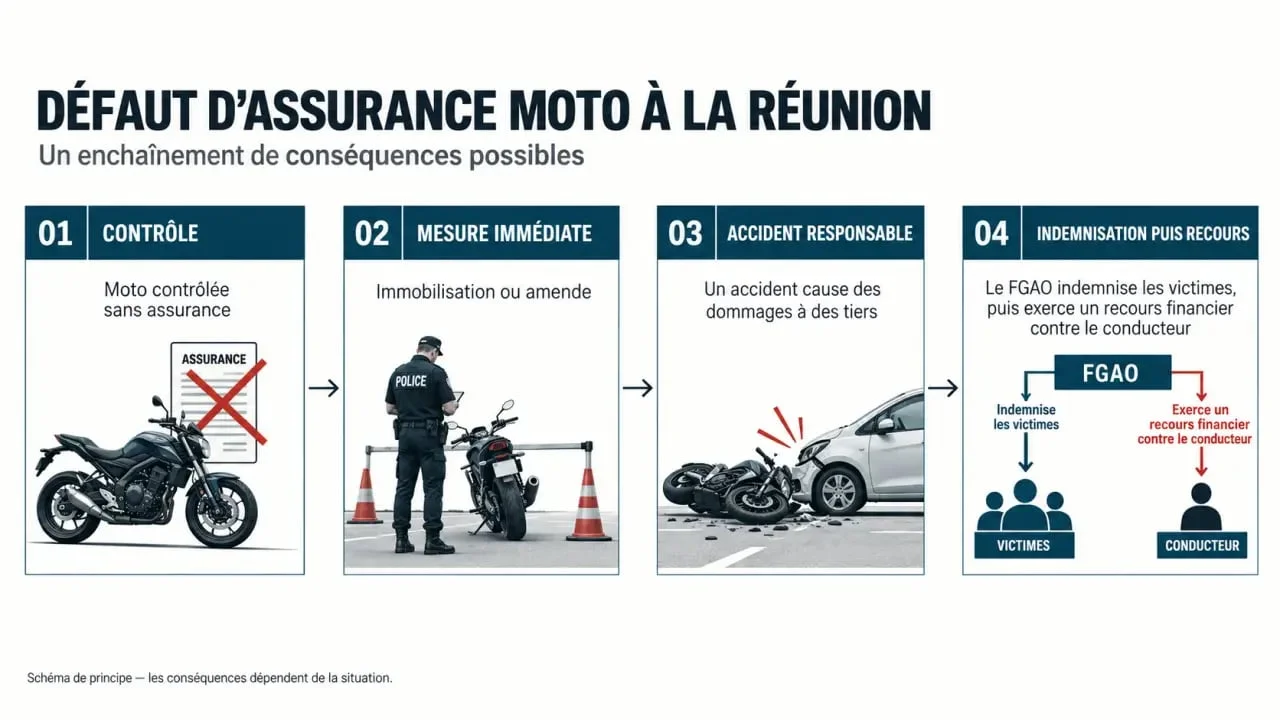
La garantie minimale obligatoire est la responsabilité civile circulation. Elle indemnise les tiers victimes d’un accident, qu’il s’agisse d’un piéton, d’un passager, d’un autre usager ou du propriétaire d’un bien endommagé. En revanche, elle ne couvre ni les blessures du conducteur responsable ni les dégâts subis par sa propre moto.
Les forces de l’ordre peuvent vérifier la situation du véhicule dans le Fichier des Véhicules Assurés (FVA). Un contrat tout juste souscrit, une erreur d’immatriculation ou une mise à jour administrative incomplète peut donc créer une difficulté lors d’un contrôle. Dans ce cas, présentez rapidement les justificatifs à l’assureur et suivez les indications figurant sur l’avis reçu. Une assurance récente n’efface pas automatiquement un défaut constaté.
Contrôle sans assurance : amende, fourrière et permis en jeu
La conduite sans assurance est un délit. Dans certaines conditions, notamment lors d’une première infraction, elle peut être traitée par une amende forfaitaire délictuelle. Le paiement ne fait pas disparaître la gravité de la situation : il vaut reconnaissance de l’infraction et ne protège pas contre les conséquences d’un nouvel incident.
| Situation | Montant ou conséquence | Délai indiqué |
|---|---|---|
| Amende minorée | 400 €, portée à 600 € avec la majoration au profit du FGAO | 15 jours, ou 30 jours par télépaiement |
| Amende forfaitaire | 500 €, portée à 750 € avec la majoration au profit du FGAO | 45 jours, ou 60 jours par télépaiement |
| Amende majorée | 1 000 €, portée à 1 500 € avec la majoration au profit du FGAO | 30 jours, ou 45 jours par télépaiement |
| Sanction judiciaire | Jusqu’à 3 750 € d’amende | Selon la procédure |
Au-delà de l’amende, la moto peut être immobilisée ou placée en fourrière, ce qui entraîne des frais supplémentaires. Le juge peut aussi prononcer la confiscation du véhicule. Le permis peut être suspendu pendant une durée maximale de 3 ans ou annulé, avec interdiction d’en demander un nouveau pendant 3 ans.
D’autres sanctions sont possibles : interdiction de conduire certains véhicules pendant 5 ans, stage de sensibilisation, jours-amende ou travail d’intérêt général. En cas de nouvelle infraction, la réponse judiciaire peut être nettement plus sévère. Le défaut d’assurance ne se limite donc pas au paiement d’une somme : il peut aussi compromettre la mobilité du conducteur.
Après un accident responsable, le FGAO indemnise puis réclame
Si un motard non assuré provoque un accident, le Fonds de Garantie des Assurances Obligatoires (FGAO) peut indemniser les victimes pour leurs dommages corporels et matériels. Ce dispositif protège les tiers blessés ou lésés. Il ne remplace pas une assurance personnelle pour le conducteur responsable.
Le FGAO exerce ensuite un recours contre la personne responsable pour récupérer les sommes versées. Une collision à faible vitesse peut déjà générer des frais de réparation. Un accident avec blessures peut, lui, entraîner une créance très importante et durable. Le conducteur non assuré n’est pas indemnisé pour ses propres soins, son équipement ou sa moto, sauf s’il dispose de garanties personnelles distinctes.
Le risque dépasse donc largement le montant de l’amende. Des soins, une perte de revenus ou l’adaptation d’un logement pour une victime peuvent être pris en charge, puis réclamés au responsable non assuré. Un trajet banal peut ainsi produire une dette personnelle difficile à rembourser sur le long terme.
Régulariser sa situation sans aggraver le dossier
La première mesure consiste à ne plus circuler avec le deux-roues tant qu’un contrat valide n’est pas en place. Demandez un devis pour une assurance moto au tiers, puis vérifiez l’immatriculation, la date d’effet et les conducteurs déclarés avant de reprendre la route. Une moto prêtée doit également être assurée et conduite dans les conditions prévues au contrat. Le propriétaire et le conducteur doivent donc les vérifier.
Après un avis d’infraction
Respectez les délais inscrits sur l’avis. Le paiement peut notamment être effectué via amendes.gouv.fr, l’application dédiée, par téléphone, chez un buraliste agréé, auprès d’un centre des finances publiques ou par courrier.
En cas de difficulté financière concernant une amende majorée, une demande de délai ou de remise peut être envisagée selon votre situation. Une contestation doit reposer sur un motif réel et être déposée dans le délai prévu, notamment au moyen d’une requête en exonération. Le paiement de l’amende vaut reconnaissance de l’infraction : vérifiez donc les éléments de l’avis avant d’effectuer la démarche.
Trouver une assurance après un défaut
Un défaut d’assurance peut faire considérer le dossier comme un risque aggravé. Une prime plus élevée, des garanties limitées ou le refus de certains assureurs sont possibles. Comparez plusieurs offres et exposez la situation avec exactitude. La souscription réduit la période sans couverture, mais elle n’annule ni l’infraction déjà relevée ni l’amende éventuelle.
À La Réunion, il faut distinguer deux démarches : régler le volet administratif et obtenir une couverture effective avant tout nouveau déplacement. Une assurance au tiers permet de respecter l’obligation minimale, tandis que les garanties complémentaires dépendent du contrat choisi et de la situation du conducteur.

 using WordPress and
No responses yet