Dans le sud de La Réunion, le choix d’une assurance moto dépend de votre véhicule, de son usage et du niveau de protection recherché. Trajets quotidiens, stationnement extérieur, intempéries ou valeur élevée de la moto peuvent modifier les garanties utiles. Un devis permet de comparer les formules, les franchises et les options avant de souscrire.
Choisir une assurance moto adaptée à votre deux-roues dans le Sud
Une assurance moto dans le sud de La Réunion peut être souscrite auprès d’un assureur spécialisé, d’un courtier ou d’une agence locale. La proximité facilite les échanges avant la souscription et lors d’un sinistre. Elle permet aussi de vérifier les conditions prévues pour une moto sportive, un scooter, une 125 cm3, un gros cube ou un véhicule ancien.
Des points de contact sont notamment présents à Saint-Pierre, au 30 rue Cayenne, 97410 Saint-Pierre, et à Saint-Louis, au 225 Bis avenue Principale, 97450 Saint-Louis. Pour obtenir une proposition adaptée, préparez le modèle, la cylindrée, l’année de mise en circulation, l’usage privé ou professionnel, le lieu de stationnement, le bonus-malus et les antécédents d’assurance.
Un devis utile doit comparer plus que la cotisation
Le prix de l’assurance compte, mais il ne suffit pas pour comparer deux contrats. Demandez le détail des franchises, des plafonds d’indemnisation, des exclusions, de la valeur retenue après un dommage et des conditions d’assistance. Deux offres proches en prix peuvent entraîner un reste à charge très différent après un accident, un vol ou une panne.
Tiers, tiers étendue ou tous risques : le niveau de protection à arbitrer
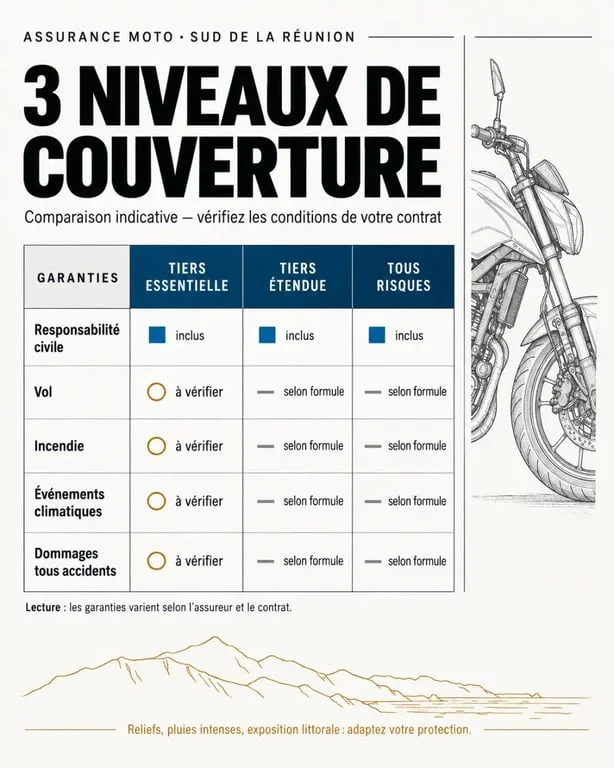
Les contrats moto peuvent proposer cinq niveaux : tiers essentielle, tiers étendue, tous risques essentielle, tous risques équilibre et tous risques étendu. Le choix dépend surtout de la valeur de la moto, de son exposition au vol, de votre capacité à régler une franchise et de la fréquence de vos déplacements.
| Formule | Protection généralement attendue | Pour quel besoin ? |
|---|---|---|
| Tiers essentielle | Responsabilité civile, défense pénale et recours après accident | Deux-roues ancien ou budget maîtrisé |
| Tiers étendue | Socle au tiers complété selon le contrat par le vol, l’incendie ou les événements climatiques | Moto utilisée régulièrement et stationnée dehors |
| Tous risques | Dommages tous accidents, avec des niveaux variables d’assistance et d’indemnisation | Moto récente, financée ou à forte valeur |
La responsabilité civile indemnise les dommages causés à autrui. Elle ne rembourse pas, à elle seule, les dégâts subis par votre propre moto. Pour une machine récente, personnalisée ou difficile à remplacer, une formule tous risques peut offrir une protection plus cohérente, sous réserve des franchises et des exclusions prévues au contrat.
Les garanties qui font la différence après un accident, une panne ou un vol
Protéger le conducteur avant de protéger la carrosserie
La sécurité du conducteur couvre les préjudices corporels du pilote responsable ou sans tiers identifié. Selon le niveau choisi, l’indemnisation peut atteindre 100 000 euros si l’AIPP est supérieure à 10 %, ou jusqu’à 1 000 000 d’euros avec un seuil d’AIPP supérieur à 10 % ou à 5 %. Vérifiez le seuil de déclenchement et le plafond prévu. Ces éléments peuvent avoir plus d’incidence que la seule couverture des dommages matériels.
Assistance et véhicule de remplacement : lire les conditions concrètes
L’assistance peut intervenir après une panne, un accident ou un vol, mais ses conditions varient selon la formule. Certains niveaux prévoient une franchise de 30 kilomètres en cas de panne, tandis que d’autres incluent une assistance sans franchise kilométrique. En cas de vol, un véhicule de remplacement peut être prévu pendant 30 jours. Contrôlez toutefois les conditions de mise à disposition, la catégorie du véhicule prêté et les justificatifs demandés.
Une moto immobilisée entraîne souvent plusieurs démarches : remorquage, retour au domicile, rendez-vous avec l’expert, déplacement pour récupérer le véhicule, puis reprise des trajets habituels. Une assistance adaptée ne se limite donc pas au dépannage sur le bas-côté. Elle doit aussi réduire les difficultés liées à l’immobilisation. Pour un conducteur qui utilise son deux-roues chaque jour, l’absence de franchise kilométrique et une solution de mobilité peuvent compter davantage qu’une faible économie annuelle.
Équipement, accessoires et top case : ce qui doit être déclaré
Casque, blouson homologué, gants, bottes, intercom, valises et support de téléphone représentent un budget conséquent. Ils ne sont pas automatiquement couverts au même niveau que la moto. Les garanties d’équipement peuvent aller jusqu’à 600 euros, 3 400 euros ou 3 400 euros sans vétusté, selon le niveau retenu. Certaines formules peuvent aussi proposer une protection sans vétusté pendant 5 ans, jusqu’à 2 000 euros.
Les accessoires demandent la même attention. Les plafonds peuvent atteindre 250 euros, 2 000 euros, 3 500 euros ou dépasser 5 000 euros. Le contenu du top case doit aussi être examiné séparément : vérifiez s’il est inclus, plafonné ou exclu. Conservez les factures, les photographies et la liste des équipements installés. Ces documents facilitent l’expertise et limitent le risque de découvrir une garantie insuffisante après un sinistre.
Demander un devis local sans oublier les points de contrôle
Un devis d’assurance moto peut être demandé en ligne ou auprès d’un conseiller. Certaines offres annoncent un devis en 3 minutes. Prenez néanmoins le temps de vérifier que les informations saisies correspondent à votre situation. Les motos hyper sportives, de collection, personnalisées, de prestige ou utilisées dans un cadre professionnel peuvent nécessiter une étude spécifique.
- Comparez la garantie conducteur, son plafond et son seuil d’AIPP.
- Contrôlez la franchise applicable au vol, aux dommages et à l’assistance.
- Demandez le mode d’indemnisation : valeur à neuf pour les motos de moins de 2 ans ou valeur à dire d’expert majorée de 15 % pour les motos de plus de 2 ans, lorsque ces dispositions sont prévues.
- Vérifiez les exigences de stationnement, d’antivol et les exclusions liées à l’usage.
- Faites confirmer par écrit la couverture des accessoires, de l’équipement et du contenu du top case.
Une assurance moto adaptée associe un prix lisible, des garanties cohérentes et un interlocuteur disponible dans le sud de l’île. Comparer ces éléments avant la souscription permet de savoir précisément ce qui sera pris en charge en cas de panne, d’accident, de vol ou de dommage matériel.

 using WordPress and
No responses yet