À La Réunion comme en métropole, assurer une moto est obligatoire. Pourtant, le prix et l’intérêt de certaines garanties peuvent varier selon le territoire. L’adresse, le stationnement, les intempéries et le coût des réparations entrent dans l’évaluation du risque. Pour comparer efficacement, il faut donc regarder au-delà de la cotisation annuelle.
Un cadre légal commun, des risques différents
À La Réunion comme en France métropolitaine, la responsabilité civile est obligatoire pour circuler. Elle indemnise les dommages causés à autrui, mais ne couvre ni la moto du conducteur ni ses propres blessures. Les règles contractuelles générales, le bonus-malus et les documents demandés à la souscription restent également comparables.
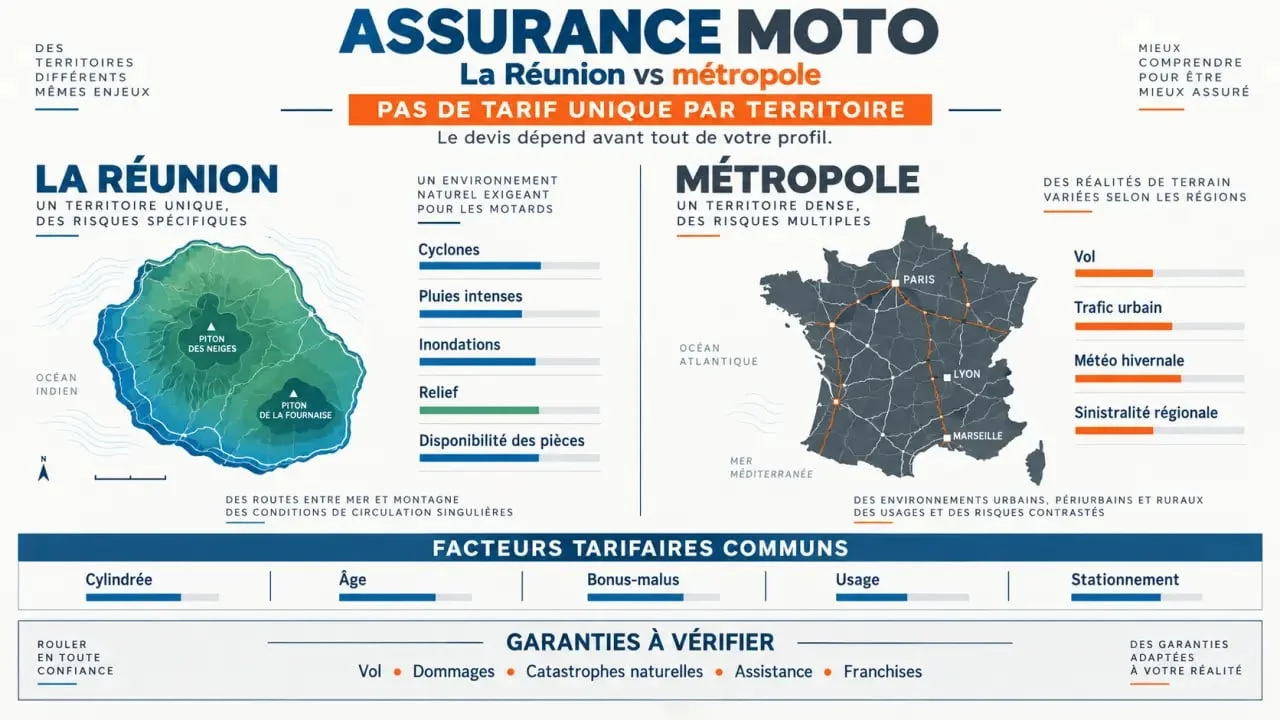
La différence se situe dans l’évaluation du risque local. À La Réunion, les fortes pluies, les inondations, les cyclones, les éboulements et certaines routes sinueuses ou en relief peuvent accroître l’exposition aux accidents et aux dégâts matériels. En métropole, le risque dépend davantage de la région, de la densité urbaine, de la fréquence des vols et des conditions hivernales. Il n’existe donc pas un tarif unique « Réunion » opposé à un tarif unique « métropole » : chaque devis dépend d’une adresse et d’un profil précis.
| Critère comparé | La Réunion | Métropole |
|---|---|---|
| Cadre légal | Responsabilité civile obligatoire | Responsabilité civile obligatoire |
| Risques à examiner | Cyclone, pluie intense, inondation, relief, disponibilité des pièces | Vol, trafic urbain, météo, sinistralité régionale |
| Point de vigilance | Garanties climatiques et délais de réparation | Vol, usage quotidien et zone de stationnement |
| Éléments tarifaires communs | Cylindrée, expérience, bonus-malus, usage, valeur de la moto | Cylindrée, expérience, bonus-malus, usage, valeur de la moto |
Pourquoi la prime peut varier d’un territoire à l’autre
Le lieu de résidence n’est qu’un élément du tarif. L’assureur tient aussi compte de l’âge du conducteur, de son ancienneté de permis, de son relevé d’information, de la cylindrée, de la puissance, de la valeur du modèle, de l’usage domicile-travail ou loisir et du lieu de stationnement. Un jeune permis A2 qui gare un roadster dehors ne sera pas évalué comme un motard expérimenté disposant d’un garage fermé.
Les données nationales disponibles donnent un ordre de grandeur, sans permettre de déduire une prime réunionnaise précise. En 2022, la prime moyenne d’assurance moto en France était annoncée à 623 €, contre 583 € fin 2021, soit une hausse de 6,9 %. Les écarts dépendaient aussi du profil et du modèle : 330 € en moyenne pour une moto basique, 689 € pour un scooter, 732 € pour un roadster et plus de 1 200 € pour une sportive. Ces montants ne remplacent pas un devis établi pour votre situation.
Réparations et insularité : un coût parfois moins visible
Une moto importée ou un modèle dont les pièces sont peu disponibles peut coûter davantage à réparer. Le délai d’approvisionnement, l’acheminement des composants et la disponibilité des ateliers peuvent peser sur le coût potentiel d’un sinistre. Avant de souscrire, demandez si le contrat prévoit un réseau de réparateurs, une assistance adaptée et quelles règles s’appliquent à l’indemnisation en valeur à dire d’expert.
Un choc léger peut immobiliser une moto si une pièce spécifique tarde à arriver. Le montant du remboursement n’est donc pas le seul point à vérifier. Regardez aussi les solutions de dépannage, le remorquage, l’assistance à zéro kilomètre et, si la moto est indispensable au quotidien, les conditions d’un éventuel véhicule de remplacement.
Les garanties à privilégier selon la moto et le stationnement
Une formule au tiers peut convenir à une moto ancienne de faible valeur, si vous acceptez de financer vous-même ses dommages. Pour une moto récente, financée, convoitée ou utilisée chaque jour, une couverture plus étendue mérite d’être étudiée.
- Vol et tentative de vol : cette garantie est particulièrement utile si la moto dort dans la rue, sous un abri ouvert ou dans une zone exposée. Vérifiez les exigences concernant l’antivol, l’attache et le garage.
- Vandalisme : elle peut être utile lorsque le stationnement extérieur augmente le risque de dégradations, même sans disparition du véhicule.
- Dommages tous accidents : elle protège la moto après une chute ou une collision responsable, sous réserve de la franchise et des exclusions prévues.
- Événements climatiques et catastrophes naturelles : lisez les conditions applicables aux vents violents, aux inondations et aux dégâts liés à un cyclone.
- Assistance 0 km : elle peut servir à La Réunion comme en métropole lorsque la moto ne repart plus après une panne, une crevaison ou un accident.
Ne confondez pas prime et protection réelle. Une cotisation basse peut s’accompagner d’une franchise élevée, d’un plafond d’indemnisation réduit ou d’une exclusion liée au stationnement non sécurisé.
Après un cyclone ou une inondation : sécuriser la déclaration
Après un événement climatique, protégez d’abord la moto sans aggraver les dommages. Déplacez-la si c’est possible et sûr, prenez des photos, conservez les factures et notez les circonstances. Déclarez le sinistre à l’assureur dans le délai prévu par le contrat. N’engagez pas de réparation importante avant son accord, sauf si une mesure conservatoire est indispensable.
La garantie « catastrophes naturelles » ne fonctionne pas exactement comme une garantie dommages classique. Son déclenchement et son indemnisation dépendent des modalités contractuelles et du régime applicable à l’événement. Demandez ce qui relève des événements climatiques, des catastrophes naturelles, des dommages tous accidents et des exclusions. Cette vérification évite de découvrir après le sinistre qu’une partie seulement des dégâts est couverte.
Comparer les devis sans se limiter au prix affiché
Demandez plusieurs devis en déclarant exactement la même situation : adresse de résidence, conducteur principal, kilométrage, cylindrée, usage, valeur de la moto et mode de stationnement. Préparez le permis, la carte grise et le relevé d’information. En cas de déménagement entre La Réunion et la métropole, signalez-le rapidement : le contrat peut être réévalué selon le nouveau risque.
- Comparez le montant annuel, mais aussi les franchises appliquées à chaque garantie.
- Vérifiez les plafonds, la valeur retenue après le sinistre et les exclusions climatiques.
- Examinez les conditions de vol : antivol homologué, garage, gravage ou justificatifs demandés.
- Contrôlez l’assistance, le remorquage et l’accès à un réparateur.
- Choisissez un niveau de couverture cohérent avec la valeur de la moto et votre capacité à supporter un reste à charge.
Après un an de contrat, la loi Hamon permet de résilier une assurance moto. Cette possibilité facilite la mise en concurrence, mais il faut comparer les garanties à niveau équivalent. L’offre la moins chère n’est pas forcément celle qui protège le mieux une moto exposée aux aléas locaux.

 using WordPress and
No responses yet