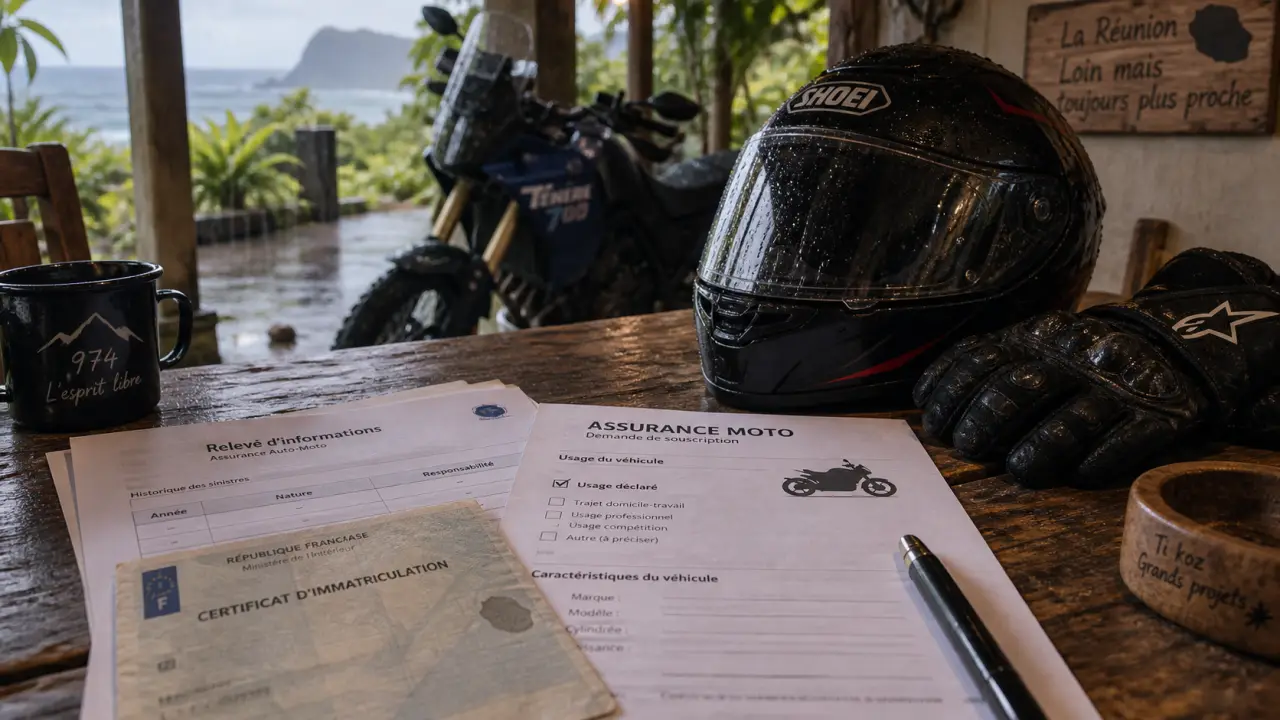
À La Réunion, une assurance moto ne se choisit pas uniquement selon la cylindrée ou le prix du devis. L’usage déclaré de votre deux-roues, scooter 50 cm³, 125 cm³, moto de grosse cylindrée ou quad, intervient dans l’étude du dossier, les garanties proposées et les conditions de couverture. Décrire précisément vos trajets aide à comparer des offres adaptées à votre quotidien.
L’usage déclaré décrit vos déplacements réels
L’usage déclaré correspond à la manière dont vous utilisez habituellement votre véhicule. L’assureur cherche surtout à évaluer le risque principal : fréquence des trajets, zones parcourues, lieu de stationnement et caractère privé ou professionnel des déplacements. Cette information est demandée à la souscription et doit rester cohérente avec la réalité pendant toute la durée du contrat.
| Usage du deux-roues | Situation typique | Point à préciser au devis |
|---|---|---|
| Privé | Courses, visites et déplacements personnels | Fréquence d’utilisation et lieu de stationnement |
| Domicile-travail | Trajets réguliers entre le domicile et le travail | Régularité du trajet et stationnement sur le lieu de travail |
| Loisirs ou occasionnel | Balades du week-end et sorties ponctuelles | Usage non quotidien et kilométrage habituel |
| Professionnel | Déplacements liés à une activité ou transport dans le cadre du travail | Nature exacte de l’activité et fréquence des déplacements |
Un usage quotidien n’est pas nécessairement professionnel. Utiliser sa moto chaque jour pour se rendre au travail relève généralement de l’usage domicile-travail. En revanche, effectuer des missions, des livraisons ou des rendez-vous dans le cadre de son activité demande une étude plus spécifique. En cas de doute, décrivez votre situation concrète plutôt que de sélectionner une catégorie approximative.
Une déclaration précise sécurise aussi votre devis
L’usage déclaré fait partie des critères examinés avec la marque, le modèle, la cylindrée, la valeur du véhicule, l’âge du conducteur, l’ancienneté du permis, le bonus-malus, les antécédents, le lieu de stationnement et les garanties souhaitées. Il peut donc influencer le tarif, l’acceptation du dossier et les options accessibles. Pour comparer correctement, examinez le niveau de protection obtenu pour le même usage réel, pas seulement le montant de la cotisation.
Éviter l’écart entre le contrat et la réalité
Une déclaration incomplète peut compliquer la prise en charge d’un sinistre survenu pendant un trajet qui ne correspond pas à l’usage indiqué. Si votre situation change, par exemple en cas de nouvel emploi, de déplacements professionnels réguliers, de déménagement ou de changement de lieu de stationnement, contactez l’assureur ou le courtier sans attendre l’échéance. Une adaptation du contrat réduit l’incertitude.
Considérez l’usage déclaré comme un repère contractuel : il permet de signaler qu’un paramètre du risque a changé avant qu’un incident ne révèle une incohérence. Cette vérification compte aussi lorsque plusieurs personnes utilisent le même deux-roues. Qui conduit la moto, à quelle fréquence, où dort-elle la nuit et pour quels trajets ? Ces informations permettent de décrire plus précisément l’exposition au vol, à l’accident et à l’immobilisation qu’une simple case « usage privé ».
Choisir une formule cohérente avec sa moto ou son scooter
La responsabilité civile est le socle obligatoire : elle couvre les dommages causés aux tiers. Elle ne protège pas automatiquement votre propre véhicule ni vos blessures. Le choix entre tiers, intermédiaire et tous risques dépend de la valeur de la moto, de son exposition, de votre budget et de votre capacité à assumer une franchise.
- Au tiers : une base centrée sur la responsabilité civile, adaptée lorsque l’objectif est de satisfaire au minimum obligatoire.
- Intermédiaire : une formule pouvant intégrer, selon le contrat, des garanties comme le vol ou l’incendie.
- Tous risques : une protection plus étendue pouvant inclure les dommages tous accidents, selon les conditions souscrites.
Pour un scooter utilisé tous les jours ou une moto récente, vérifiez aussi la protection du conducteur, l’assistance et la garantie des équipements du motard, comme le casque, les gants et le blouson. Les intitulés peuvent se ressembler d’un contrat à l’autre. Les exclusions, les plafonds d’indemnisation et les franchises changent toutefois la portée réelle de chaque garantie.
À La Réunion, examiner aussi les risques climatiques
Les fortes pluies, les vents violents, les cyclones, les inondations et les tempêtes font partie des risques à examiner pour une assurance deux-roues à La Réunion. Leur prise en charge n’est pas automatique : elle dépend des garanties prévues, des conditions du contrat et, le cas échéant, des règles applicables à l’événement. Demandez ce qui est couvert pour le véhicule, les accessoires et les frais d’assistance.
Les vérifications qui évitent les mauvaises surprises
Avant de signer, lisez les conditions relatives au vol et à la tentative de vol, à l’incendie, aux dommages, au remorquage, au véhicule immobilisé et aux événements climatiques. Vérifiez aussi la franchise restant à votre charge, les plafonds, les obligations de protection du véhicule et les exclusions liées au stationnement. Un box fermé, un parking collectif ou la rue ne présentent pas le même risque. Déclarez donc le lieu habituel sans le minimiser.
Préparer un devis moto utile et comparable
Une demande de devis en ligne peut être adressée à un assureur, à un courtier ou à plusieurs partenaires. Pour recevoir des propositions comparables, préparez votre carte grise, votre permis de conduire, votre relevé d’informations et une description claire de l’usage. Indiquez aussi la commune de résidence, le lieu de stationnement habituel, les conducteurs éventuels et les garanties prioritaires.
- Décrivez vos trajets réels : privé, domicile-travail, loisirs ou professionnel.
- Précisez le véhicule, sa cylindrée, son modèle et sa valeur.
- Indiquez votre profil d’assurance : permis, bonus-malus et antécédents.
- Comparez les garanties, les franchises, les exclusions et les plafonds avant le tarif affiché.
- Demandez une confirmation écrite si une garantie climatique, le prêt de guidon ou l’usage professionnel est déterminant pour vous.
Un devis personnalisé est pertinent lorsqu’il traduit fidèlement vos habitudes de circulation sur l’île. Cette transparence vous aide à sélectionner une assurance moto avec usage déclaré à La Réunion qui reste adaptée lorsque vous devez réellement compter sur elle.

 using WordPress and
No responses yet