Pour assurer une moto, un scooter ou un cyclomoteur à La Réunion, ne regardez pas uniquement le prix du devis. La formule choisie doit protéger les tiers, votre véhicule et votre santé, tout en répondant à vos besoins en cas d’accident, de panne ou de vol. Comparez les garanties, les franchises et les plafonds avant de souscrire.
Commencer par le niveau de protection réellement nécessaire
Toute assurance moto à La Réunion doit inclure la responsabilité civile. Cette garantie obligatoire indemnise les dommages corporels et matériels causés à un tiers. Elle ne prend pas en charge les réparations de votre deux-roues et ne couvre pas automatiquement vos propres blessures.
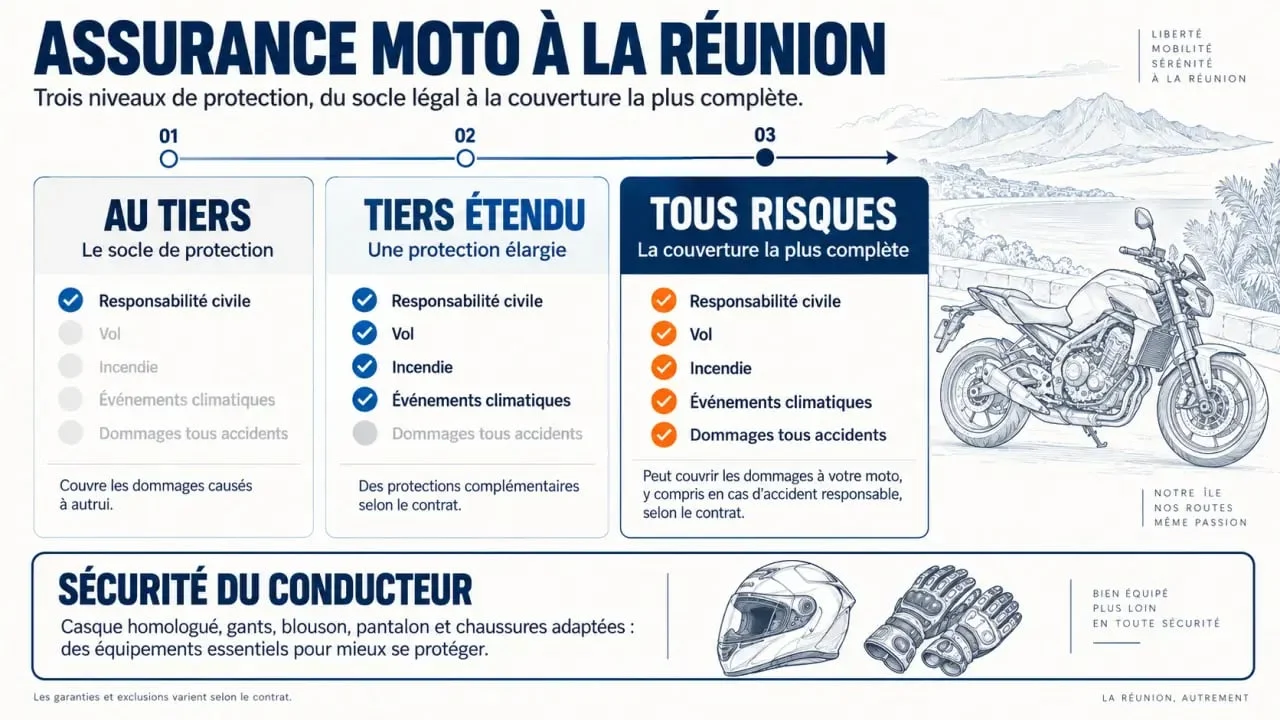
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours après accident | Deux-roues ancien ou de faible valeur, avec un budget maîtrisé |
| Tiers étendu | Base au tiers complétée, selon le contrat, par le vol, l’incendie et les événements climatiques | Moto stationnée dehors ou véhicule difficile à remplacer |
| Tous risques | Dommages tous accidents, y compris après un accident responsable selon les conditions du contrat | Moto récente, financée, de valeur ou utilisée très régulièrement |
La défense pénale et le recours peuvent être utiles après un accident. La première aide à défendre vos intérêts lorsque votre responsabilité est recherchée. Le second vise à obtenir réparation auprès du responsable identifié. Vérifiez leur présence dans chaque formule, car les intitulés commerciaux ne recouvrent pas toujours les mêmes garanties.
À La Réunion, les garanties qui font la différence au quotidien
Vol, incendie et événements naturels : lire les conditions avant de choisir
La garantie vol est particulièrement pertinente si votre moto dort sur la voie publique, dans un parking collectif ou sous un abri ouvert. Elle s’accompagne toutefois souvent de conditions précises : type d’antivol exigé, dispositif d’attache, justificatifs à conserver et dépôt de plainte en cas de disparition. L’incendie, les catastrophes naturelles et les événements climatiques peuvent relever de garanties distinctes. Vérifiez donc les garanties incluses, les exclusions et la franchise applicable à chaque sinistre.
Un point d’ancrage solide et un antivol homologué renforcent la prévention. Conservez aussi les preuves d’achat et des photos récentes de la moto. Ces documents peuvent faciliter la constitution du dossier d’indemnisation. Ils sont également utiles pour déclarer un top-case, des valises ou des accessoires installés après l’achat.
Le conducteur n’est pas la moto
La garantie sécurité du conducteur mérite une attention particulière. Elle peut intervenir pour vos préjudices corporels lorsque vous êtes blessé, y compris si aucun tiers responsable ne peut indemniser vos dommages. Les plafonds et les seuils d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, varient fortement. Certains contrats prévoient jusqu’à 100 000 euros avec une AIPP supérieure à 10 %. D’autres vont jusqu’à 1 000 000 euros avec une AIPP supérieure à 10 %, voire à partir de 5 %.
Les équipements du pilote ne doivent pas être confondus avec la protection corporelle. Casque, blouson, gants, bottes, airbag moto et pantalon peuvent être couverts dans certaines formules, avec des plafonds allant de 600 euros à 3 400 euros. Consultez aussi la règle de vétusté. Une indemnisation sans vétusté pendant 5 ans, dans la limite de 2 000 euros, ne produit pas le même résultat qu’un plafond plus élevé auquel une dépréciation s’applique.
Choisir selon la cylindrée, la valeur et l’usage du deux-roues
Les besoins diffèrent selon qu’il s’agit d’un cyclomoteur de moins de 50 cm³, d’un scooter ou d’une moto comprise entre 50 cm³ et 125 cm³, ou d’une cylindrée supérieure à 125 cm³. Le type de permis, l’expérience, le bonus-malus, l’usage domicile-travail, loisir ou professionnel, ainsi que l’historique de sinistres influencent généralement le devis.
- Pour un scooter urbain ou une 125 cm³, privilégiez une assistance adaptée et une garantie vol cohérente avec le lieu de stationnement.
- Pour une moto récente ou financée, comparez les dommages tous accidents, la valeur à neuf éventuelle et les modalités d’expertise.
- Pour une moto de collection, personnalisée, de prestige, de piste ou tout-terrain, un side-car, un quad ou un buggy, demandez une solution explicitement adaptée au véhicule et à son usage.
- Pour les accessoires, contrôlez les plafonds dédiés. Ils peuvent aller de 250 euros à 2 000 euros, 3 500 euros ou dépasser 5 000 euros selon les formules.
L’âge du véhicule compte aussi. Certaines offres annoncent une indemnisation renforcée pour les motos de moins de 2 ans. D’autres prévoient, pour les motos de plus de 2 ans, une valeur à dire d’expert majorée de 15 %. Pour comparer ces mécanismes, tenez compte de la franchise et de la valeur réelle de la moto.
Comparer un devis moto sans se laisser guider uniquement par le prix
Le tarif dépend du profil du conducteur, de la cylindrée, de la valeur du véhicule, de son usage, de son lieu de garage et des garanties retenues. Deux devis proches peuvent donc proposer une protection très différente. Demandez un document détaillé et comparez chaque élément avant de souscrire.
- Indiquez précisément les informations de la carte grise, la cylindrée, l’année, la valeur et les éventuelles modifications de la moto.
- Déclarez les conducteurs habituels, votre permis, vos antécédents et l’usage réel du deux-roues.
- Vérifiez les franchises vol, dommages et assistance, ainsi que la franchise kilométrique en cas de panne. Elle peut être de 30 km dans une formule ou inexistante dans une autre.
- Contrôlez les plafonds prévus pour le conducteur, l’équipement, les accessoires et le contenu du top-case.
- Demandez les conditions d’un véhicule de remplacement. Certaines offres le prévoient jusqu’à 30 jours en cas de vol.
Un devis annoncé en 3 minutes peut servir de point de départ, à condition de faire confirmer son contenu par un conseiller ou une agence intervenant à La Réunion. Avant la signature, vérifiez les exclusions, les modalités de déclaration de sinistre, les justificatifs attendus et l’étendue territoriale de l’assistance. Vous pourrez ainsi choisir une assurance deux-roues adaptée à votre budget, sans négliger les garanties utiles en cas de sinistre.

 using WordPress and
No responses yet