Une suspension, une annulation ou une invalidation du permis n’empêche pas automatiquement d’assurer une moto à La Réunion. La situation modifie toutefois l’évaluation du risque par les compagnies. Il faut déclarer la sanction rapidement, maintenir une responsabilité civile valide et transmettre un dossier complet aux assureurs ou courtiers susceptibles d’étudier un profil aggravé.
Suspension, annulation, invalidation : ce qui change pour votre assurance moto
Ces trois situations n’ont pas la même portée. La suspension retire temporairement le droit de conduire à la suite d’une décision administrative ou judiciaire. L’annulation impose de repasser les épreuves nécessaires pour obtenir un nouveau permis. L’invalidation intervient notamment lorsque le solde de points est nul. Dans les trois cas, vous ne pouvez pas conduire votre deux-roues tant que votre droit à conduire n’est pas rétabli.
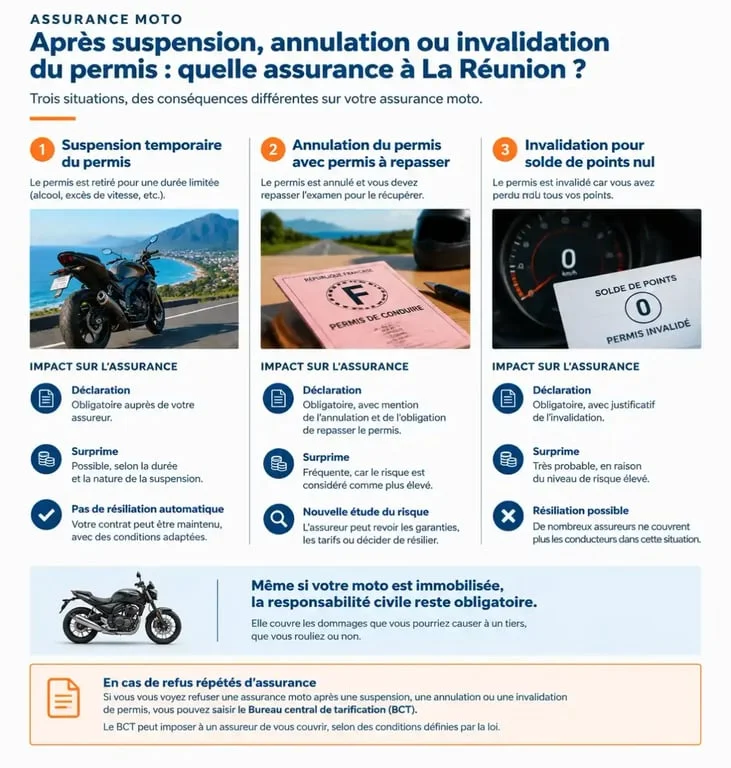
| Situation | Effet sur la conduite | Conséquence possible sur le contrat |
|---|---|---|
| Suspension | Interdiction temporaire | Déclaration, surprime ou résiliation possible |
| Annulation | Permis à repasser | Nouvelle étude du risque souvent nécessaire |
| Invalidation | Permis invalide, souvent pour solde de points nul | Résiliation ou refus plus fréquents selon le dossier |
La sanction concerne le conducteur, mais la moto reste un véhicule terrestre à moteur soumis à l’obligation de responsabilité civile. Même immobilisée dans un garage, elle ne doit pas rester sans assurance. Le droit de conduire peut être suspendu alors que l’obligation d’assurer le véhicule demeure.
Déclarer la sanction et anticiper la réaction de l’assureur
La suspension, l’annulation ou l’invalidation doit être signalée à votre assureur. Le délai couramment indiqué est de 15 jours après la notification de la sanction. Un envoi traçable, accompagné de la décision reçue, vous permet de conserver une preuve de votre démarche. Omettre volontairement une information qui aggrave le risque peut compliquer une indemnisation ou une future souscription.
Surprime ou résiliation : deux réponses différentes
L’assureur peut maintenir le contrat en ajustant la cotisation ou décider de le résilier selon la nature de l’infraction, la durée du retrait et vos antécédents. Les plafonds de majoration mentionnés vont jusqu’à 50 % pour un retrait de 2 à 6 mois et 100 % pour une annulation de plus de 6 mois. Ils peuvent atteindre 150 % après un accident avec une alcoolémie importante. En cas de résiliation, le délai d’effet indiqué est de 30 jours après réception de la notification.
Le prix ne dépend pas uniquement de la sanction. La cylindrée, la marque et le modèle, l’usage privé ou professionnel, le lieu de stationnement, l’ancienneté du permis, le coefficient bonus-malus, les sinistres et le niveau de garanties entrent aussi dans l’analyse. Une moto de forte valeur assurée tous risques ne sera pas étudiée comme un scooter de 50 cm³ couvert au tiers.
À La Réunion, constituez un dossier lisible avant de demander un devis
Le marché local peut offrir moins de possibilités qu’un marché très concurrentiel. Un dossier incomplet risque alors de retarder l’étude ou de provoquer un refus. Une chronologie claire, des pièces cohérentes et des informations identiques auprès de chaque interlocuteur facilitent l’analyse. Le courtier ou l’assureur peut ainsi déterminer rapidement la formule envisageable.
Les documents à réunir
- copie du permis et de la décision de suspension, d’annulation ou d’invalidation ;
- certificat d’immatriculation de la moto ou du scooter ;
- relevé d’information d’assurance, qui retrace notamment les cinq dernières années ;
- lettre de résiliation, si votre précédent assureur a mis fin au contrat ;
- description précise de l’usage, de la cylindrée, du stationnement et des garanties recherchées.
Indiquez aussi les sinistres, le malus et les éventuelles infractions. Cette transparence ne garantit pas l’acceptation, mais elle évite un devis inutilisable ou une résiliation ultérieure pour déclaration inexacte. À La Réunion, la transmission à distance par courriel et la signature électronique peuvent faciliter l’envoi des pièces et la souscription.
Assureur généraliste, spécialiste ou courtier : quelle voie choisir ?
Un assureur généraliste peut convenir lorsque la suspension est courte et que le relevé d’information reste favorable. Après une résiliation, un malus important, une alcoolémie, des stupéfiants ou plusieurs sinistres, un assureur spécialisé dans les profils aggravés peut être plus adapté. Le courtier qualifie votre situation et présente le dossier aux compagnies dont les critères correspondent à votre profil.
| Interlocuteur | À privilégier si | Point à vérifier |
|---|---|---|
| Assureur généraliste | Antécédents limités, sanction isolée | Conditions d’acceptation et garanties proposées |
| Spécialiste des profils aggravés | Résiliation, malus ou infraction grave | Franchises, exclusions et niveau de couverture |
| Courtier | Plusieurs refus ou dossier complexe | Immatriculation ORIAS et modalités de comparaison |
Comparez les devis au-delà de la cotisation. La responsabilité civile, le vol, l’incendie, les dommages, la garantie du conducteur, les équipements, la franchise et le plafond d’indemnisation doivent être examinés ligne par ligne. Les risques climatiques, comme les fortes pluies, les inondations ou les cyclones, nécessitent aussi une vérification selon le lieu de stationnement et les garanties prévues au contrat.
Après plusieurs refus : préserver la couverture minimale
Si aucune compagnie n’accepte votre demande, conservez les preuves des refus et contactez un courtier habitué aux dossiers moto difficiles à La Réunion. Lorsque la responsabilité civile obligatoire reste impossible à obtenir, le Bureau central de tarification constitue un recours de dernier ressort. Il peut permettre l’accès à la garantie obligatoire, mais ne contraint pas une compagnie à proposer des garanties facultatives comme le vol ou les dommages tous accidents.
Ne conduisez jamais pendant la suspension et ne laissez pas le contrat expirer sans solution. Une demande de devis préparée dès la notification de la sanction laisse davantage de temps pour comparer les offres et organiser la reprise de la conduite lorsque le permis sera de nouveau valide.

 using WordPress and
No responses yet