Après un accident de moto à La Réunion, il n’existe pas de plafond unique fixé par la loi pour toutes les victimes. Le montant dépend surtout de votre situation : conducteur non responsable, conducteur responsable, passager ou victime d’un responsable non assuré. Le plafond d’indemnisation moto concerne principalement la garantie conducteur prévue par votre contrat.
Plafond légal ou plafond contractuel : la distinction essentielle
La loi Badinter du 5 juillet 1985 encadre l’indemnisation des victimes d’un accident de la circulation impliquant un véhicule terrestre à moteur. Lorsqu’un autre véhicule est impliqué et que le motard n’est pas responsable, son préjudice corporel relève en principe de la réparation intégrale. Il ne s’agit pas d’un forfait prédéfini ni d’un plafond général : l’indemnisation doit couvrir les préjudices réellement subis.
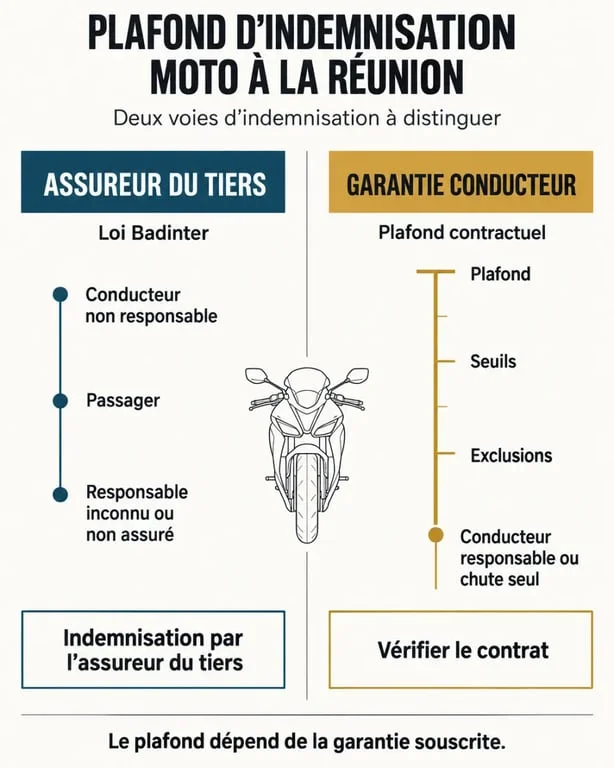
Le plafond apparaît surtout lorsque le conducteur doit mobiliser sa propre garantie du conducteur, aussi appelée garantie sécurité du conducteur. C’est notamment le cas après un accident responsable, une chute seul ou une collision sans tiers identifié. Cette garantie peut prévoir un plafond global ou des limites différentes selon les postes de préjudice. Les contrats mentionnent des plafonds compris entre 100 000 € et 1 000 000 €, selon les formules. Seul votre contrat permet de connaître le montant applicable.
| Situation | Régime principal | Limite à vérifier |
|---|---|---|
| Motard non responsable | Indemnisation par l’assureur du tiers selon la loi Badinter | Pas de plafond contractuel de garantie conducteur en principe |
| Motard responsable ou chute seul | Garantie conducteur personnelle | Plafond, seuil et exclusions du contrat |
| Passager blessé | Indemnisation par l’assureur du véhicule impliqué | Protection étendue, sauf exception liée à une faute inexcusable |
| Responsable inconnu ou non assuré | Intervention possible du FGAO | Règles propres au Fonds de garantie |
Lire son contrat moto sans confondre plafond, franchise et forfait
Ouvrez les conditions particulières, qui individualisent votre formule, ainsi que les conditions générales. Recherchez les rubriques « garantie conducteur », « dommages corporels du conducteur », « sécurité du conducteur », « exclusions » et « limites de garantie ». Le plafond peut être exprimé comme un capital maximum par sinistre, par victime ou pour l’ensemble des postes de préjudice.
Les clauses qui modifient réellement l’indemnisation
Le plafond n’est pas la seule limite à examiner. Le contrat peut prévoir un seuil d’intervention, par exemple un taux minimal de déficit fonctionnel permanent, une franchise ou une indemnisation forfaitaire. Dans ce dernier cas, l’assureur verse un montant défini par le contrat selon le niveau d’incapacité, au lieu de réparer chaque préjudice dans son intégralité.
Vérifiez aussi les exclusions. Une conduite sans permis adapté, l’alcoolisation, la prise de stupéfiants, un usage non déclaré de la moto ou le non-respect des conditions de sécurité peuvent entraîner un refus de garantie, selon la rédaction de la police.
Une chute peut sembler limitée à un choc ponctuel, alors que ses conséquences apparaissent progressivement : douleurs à l’effort, gêne liée au casque, perte d’aisance sur une moto ou anxiété au moment de reprendre la route. Tenez un journal daté des symptômes, des soins, des trajets impossibles et des activités abandonnées. Ces éléments rendent visibles des difficultés qui ne figurent pas toujours sur une radiographie et peuvent être utiles lors de l’expertise médicale.
Ce que l’expertise médicale évalue avant toute offre
Le plafond ne permet pas, à lui seul, de déterminer ce que vous recevrez. Avant de comparer le montant des préjudices au maximum garanti, l’assureur doit évaluer les conséquences corporelles de l’accident. L’expertise médicale décrit les soins, les périodes d’incapacité, les séquelles et la date de consolidation, c’est-à-dire le moment où l’état de santé se stabilise.
Des préjudices calculés poste par poste
La nomenclature Dintilhac sert couramment à distinguer les préjudices patrimoniaux et extrapatrimoniaux. L’évaluation peut notamment prendre en compte les dépenses de santé, la perte de revenus, l’aide humaine, le déficit fonctionnel temporaire et permanent, les souffrances endurées, le préjudice esthétique et le préjudice d’agrément.
L’âge, la profession, les séquelles et la perte d’autonomie influencent cette analyse. Les référentiels des cours d’appel peuvent donner des repères, mais ils ne remplacent pas une évaluation individualisée. Le montant obtenu dépend donc à la fois de la gravité des conséquences et du régime d’indemnisation applicable.
Si l’expertise est organisée par l’assureur, vous pouvez vous faire assister par un médecin conseil de victime. En cas de blessures graves ou de désaccord sur les séquelles, une expertise contradictoire permet de discuter le rapport avant d’accepter une offre définitive.
Faute du motard, tiers absent et particularités du recours
Pour le conducteur, une faute de conduite ayant joué un rôle causal dans l’accident peut réduire ou exclure l’indemnisation au titre de la loi Badinter. Cela ne signifie pas automatiquement la perte de tout droit. La garantie conducteur peut prendre le relais si les conditions prévues par le contrat sont réunies.
Il faut également rechercher l’existence d’un tiers responsable, même sans collision directe. Un défaut de chaussée, de signalisation ou du véhicule peut modifier l’analyse de la responsabilité et le régime d’indemnisation.
Lorsque le responsable a pris la fuite ou n’est pas assuré, le FGAO peut intervenir sous conditions. Pour un accident survenu à La Réunion, les principes d’indemnisation sont les mêmes que dans le reste du territoire français. La priorité consiste donc à préserver les preuves : constat, coordonnées des témoins, photographies, certificat médical initial et justificatifs de dépenses.
Réagir face à une offre trop basse ou à un refus
N’acceptez pas une proposition définitive sans la comparer au rapport d’expertise, à votre contrat et à l’ensemble de vos justificatifs. Une offre peut omettre une perte professionnelle, minimiser un besoin d’assistance ou appliquer une exclusion discutable. Demandez le détail du calcul, conservez les échanges écrits et rassemblez les ordonnances, factures, arrêts de travail, bulletins de salaire et attestations utiles.
- Déclarez le sinistre et demandez une copie complète des garanties applicables.
- Identifiez le plafond, le seuil d’intervention, les exclusions et le mode d’indemnisation.
- Ne signez pas de quittance définitive avant d’en avoir compris les effets.
- En cas d’enjeu corporel important, sollicitez un médecin conseil et un avocat en dommage corporel pour négocier ou contester l’offre.
Un accompagnement juridique est particulièrement pertinent lorsque la responsabilité est discutée, que les séquelles persistent ou que le plafond contractuel risque d’être atteint. Il permet de vérifier que chaque droit mobilisable et chaque poste de préjudice ont bien été examinés avant la conclusion du dossier.

 using WordPress and
No responses yet